
亡くなった親のアパートの所得税は、相続人が4か月以内に申告します|築古アパートを相続する人が読む所得税法125条の準確定申告
四十九日が済んだ週末、実家の机の引き出しから、去年の確定申告書の控えと、家賃の入金が並んだ通帳が出てきます。控えには「青色申告決算書(不動産所得用)」が綴じてあり、通帳の最後の入金は亡くなる3日前。兄からは「今年の分の申告って、誰がいつ出すんだ」とメッセージが来ています。
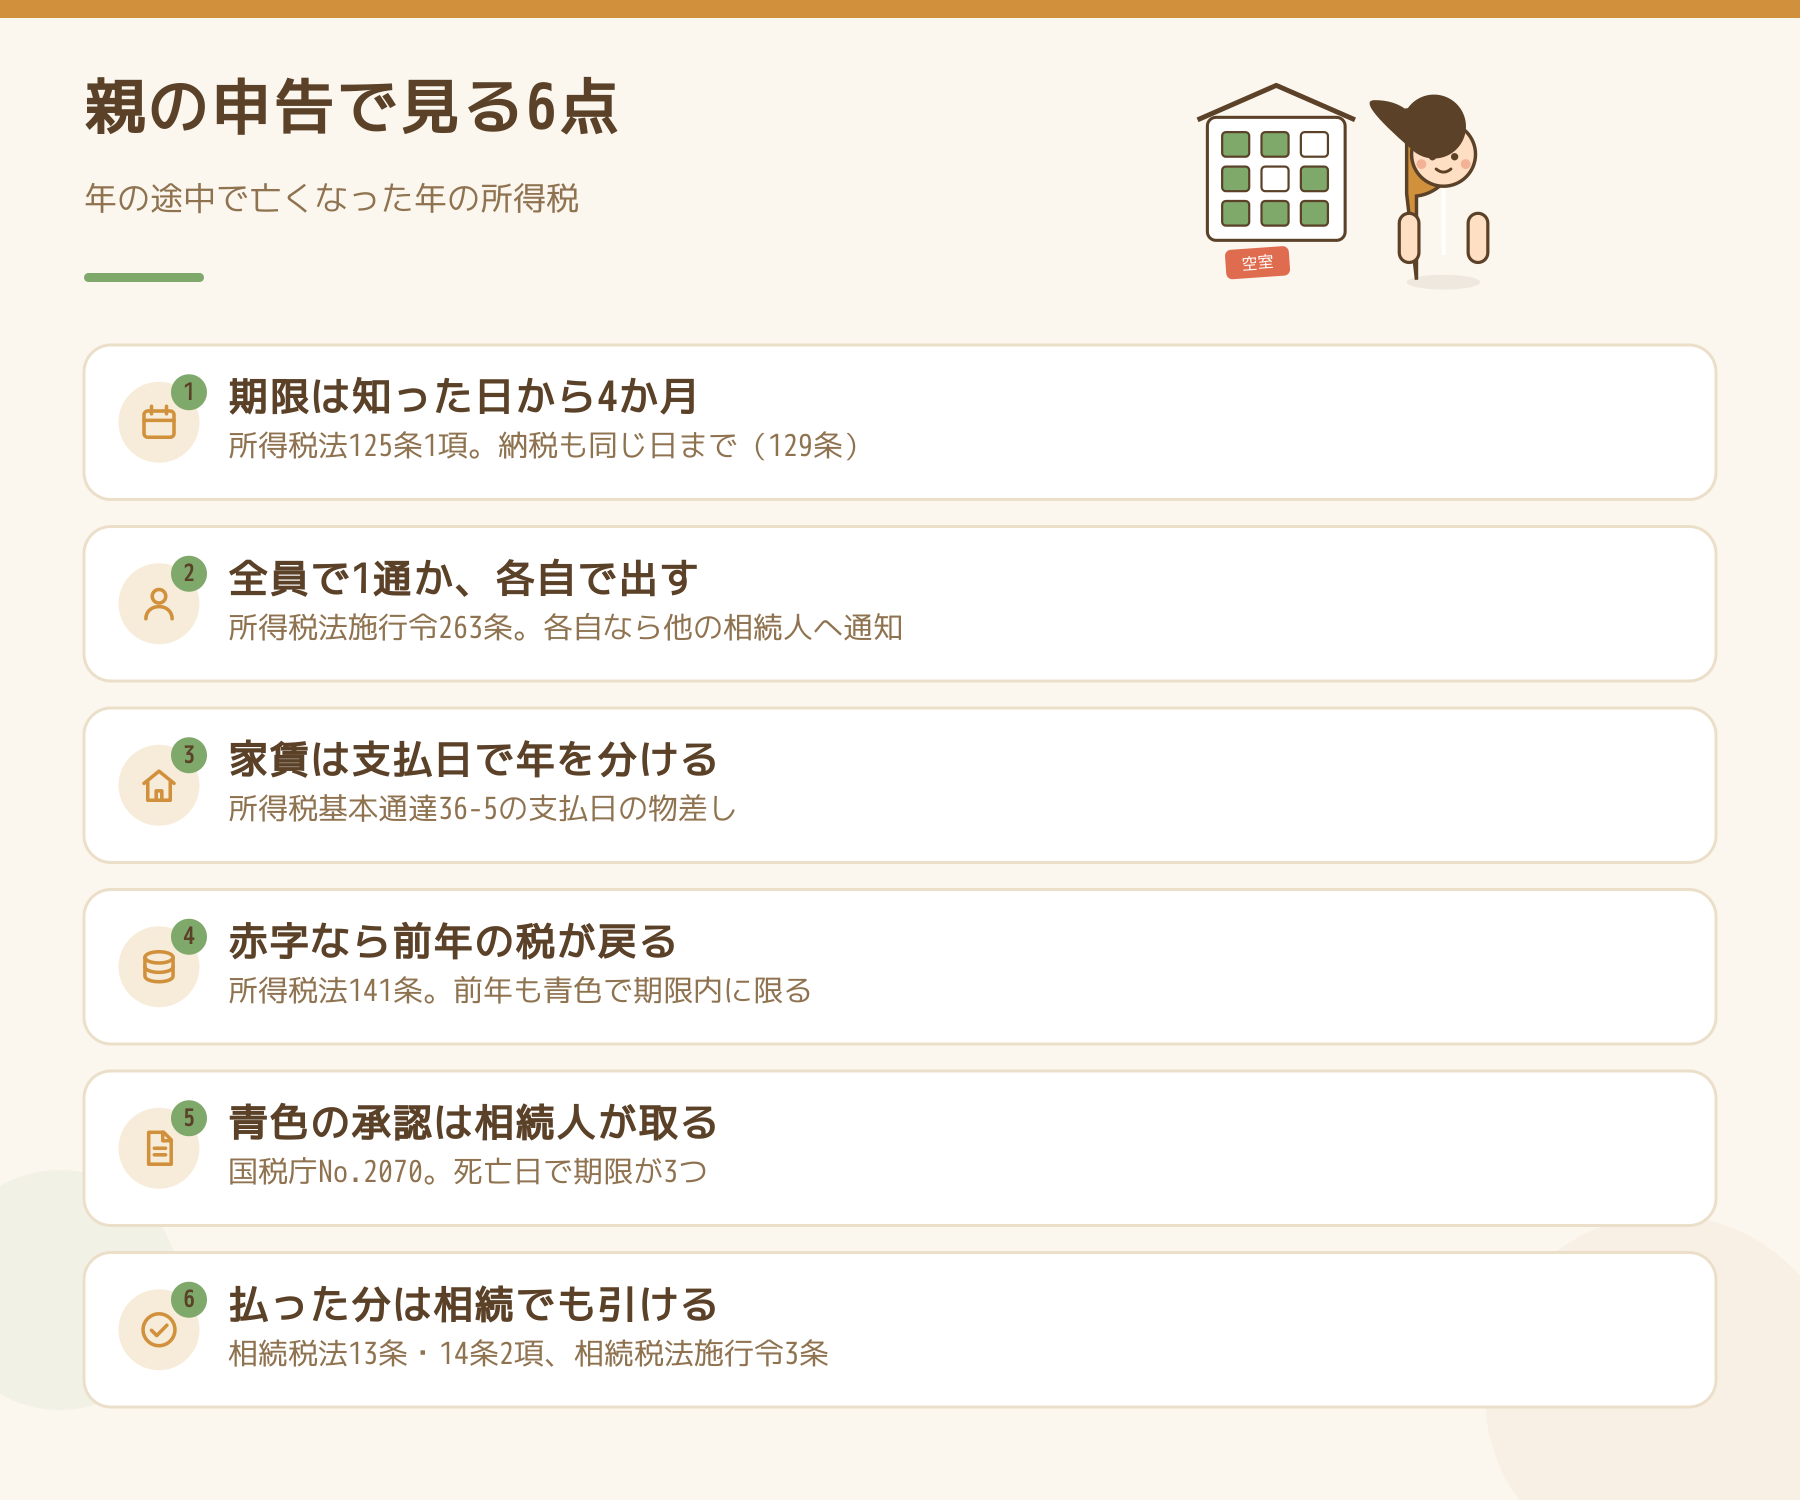
結論からお伝えすると、親が年の途中で亡くなったら、その年の1月1日から亡くなった日までの家賃収入について、相続人が「相続の開始があったことを知った日の翌日から4か月以内」に申告と納税をします(所得税法125条・129条)。これを準確定申告といいます。相続人が2人以上なら、原則は全員の連署で1通です。亡くなった年が修繕で赤字なら、前年に払った所得税が戻ることがあり(141条)、準確定申告で納めた所得税は相続税の計算で差し引けます。ただし、親が受けていた青色申告の承認は、相続人には引き継がれません。
この記事では、アパートを持つ親を亡くした相続人に向けて、準確定申告で決めることを条文の順に並べます。
準確定申告の期限は、いつまでですか?
所得税法125条1項は、年の途中で亡くなった人に確定申告が必要な所得があるとき、相続人が「その相続の開始があつたことを知つた日の翌日から四月を経過した日の前日」までに申告書を出すと定めています。税金の納付も、同じ日が期限です(129条)。
たとえば4月14日に亡くなり、その日に知らせを受けたなら、4月15日から数えて4か月を経過した日の前日、つまり8月14日が期限です。翌年の3月15日まで待ってよいわけではありません。
気をつけたいのは、1月1日から3月15日までの間に亡くなった場合です。前の年の分をまだ申告していなければ、124条1項により、前の年の分も相続人が同じ4か月の期限で出します。国税庁のタックスアンサーNo.2022も「前年分、本年分とも」4か月以内と書いています。2月に亡くなったなら、申告書は2年分です。
申告書を出す先は、アパートの所在地ではなく、亡くなった人の死亡当時の納税地を所轄する税務署です。
相続人が3人いたら、誰の名前で出しますか?
所得税法施行令263条2項は、相続人が2人以上いるとき、申告書は「各相続人が連署による一の書面で提出しなければならない」と定めています。原則は、全員の名前を並べた1通です。
ただし同じ項のただし書で、ほかの相続人の氏名を書き添えて各自が別々に出すこともできます。その場合、出した人は、ほかの相続人に申告した内容を「遅滞なく」知らせなければなりません(同条3項)。
実務では、申告書に「死亡した者の所得税及び復興特別所得税の確定申告書付表」を付け、相続人全員の氏名・住所・続柄と、それぞれが納める税額や受け取る還付金の割合を書きます。還付金を代表者1人がまとめて受け取るなら、付表とは別に委任状が要ります(国税庁タックスアンサーNo.2022)。
遠方に住む兄弟と連署をそろえるなら、郵送の往復に日数がかかります。4か月の期限から逆算して、付表の回し方を最初に決めてください。
亡くなった月の家賃は、どちらの申告に入りますか?
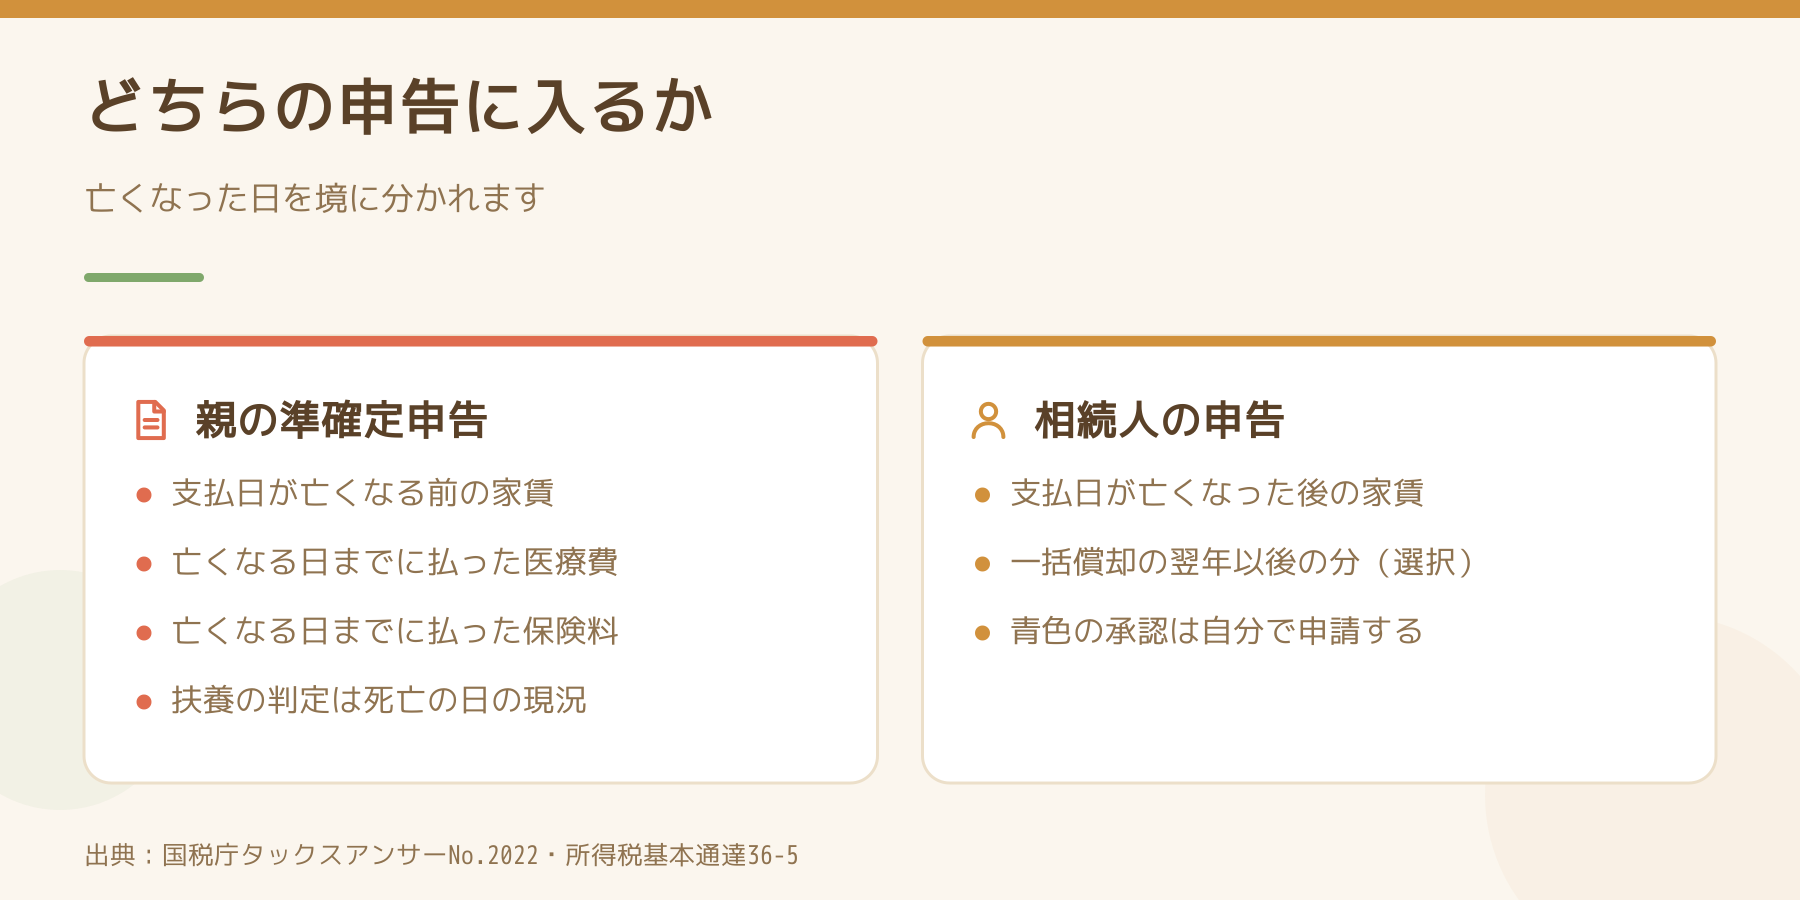
不動産所得の収入をどの年に入れるかについて、所得税基本通達36-5は、契約や慣習で支払日が決まっているものは「その支払日」によるとしています。実際にお金が入った日ではありません。
この物差しを亡くなった日に当てはめると、一般的には次のように分かれます。
- 契約上の支払日が亡くなる前に来ていた家賃は、親の準確定申告に入る(入居者が滞納していて、まだ受け取っていなくても)
- 支払日が亡くなった後に来る家賃は、アパートを引き継いだ相続人の申告に入る
毎月27日に翌月分を受け取る契約なら、亡くなった日が27日の前か後かで、1か月分の家賃の行き先が変わります。賃貸借契約書の「賃料の支払時期」の欄を、申告の前に確かめてください。滞納分の扱いや、日割りで分けるかどうかは個別の事情で変わりうるので、税務署か税理士に確認するのが確実です。
なお、亡くなった後の家賃を相続人の間で誰が受け取るかは、税金とは別の民法の話です。相続したアパートの家賃は誰のものか|遺産分割を待たずに決まっていますに書かれています。
経費の側では、親が3年で落としていた一括償却資産の残りを、亡くなった年に全部入れるか、引き継いだ相続人が翌年以後に入れるかを選べます(所得税基本通達49-40の3)。詳しくは20万円未満の設備を3年で落とすと、償却資産の申告から外れます|築古アパートのオーナーが読む施行令139条に書きました。
修繕で赤字の年に亡くなったら、前年の税金は戻りますか?
戻ることがあります。所得税法141条1項は、年の途中で亡くなった人の準確定申告書(青色申告書に限る)に純損失の金額があるとき、相続人が申告書と同時に請求すれば、亡くなった人の前年分の所得税を還付すると定めています。
条件は2つです(同条3項)。
- 亡くなった人が、前年分も青色申告書を出していること
- 準確定申告書を、4か月の期限までに出すこと
屋根の葺き替えや給排水管の更新を終えた年に親が亡くなり、その年の不動産所得が大きな赤字になった、という形で効きます。生きていれば翌年以後へ繰り越せた赤字ですが、亡くなると繰り越す先の年がありません。だから繰戻しが、その赤字を税金に変える最後の道になります。期限を1日でも過ぎると、税務署長がやむを得ない事情を認めない限り使えません。
さらに141条4項は、亡くなった年の前年に生じた純損失がまだ残っているときも、前年分と前々年分が青色申告なら、相続人が亡くなった年分の確定申告期限までに還付を請求できるとしています。純損失の繰越しと繰戻しのしくみそのものは、修繕で出た赤字は3年繰り越せますが、申告を1年休むと途切れます|築古アパートのオーナーが読む所得税法70条と140条に書きました。
親が青色申告なら、相続人もそのまま青色ですか?
そのままにはなりません。国税庁は、相続で業務を引き継いだ人にも「青色申告承認申請書」の提出を求めています。親が青色申告の承認を受けていた場合の期限は、亡くなった日で3つに分かれます(国税庁タックスアンサーNo.2070、所得税基本通達144-1)。
- 亡くなった日が1月1日〜8月31日 → 亡くなった日から4か月以内
- 亡くなった日が9月1日〜10月31日 → その年の12月31日まで
- 亡くなった日が11月1日〜12月31日 → 翌年の2月15日まで
親が白色申告だった場合は、1月16日以後に業務を引き継いだなら、引き継いだ日から2か月以内です。
準確定申告の4か月と、相続人の青色申請の4か月は、別の書類の別の期限です。1月〜8月に亡くなった場合は締切がほぼ重なるので、税務署へ行く日にまとめて出すと漏れません。
準確定申告で納めた所得税は、相続税から引けますか?
引けます。相続税法13条1項1号は、被相続人の債務で相続開始の際に現にあるもの(公租公課を含む)を、相続財産の価額から差し引くと定めています。14条2項と相続税法施行令3条1号は、その公租公課に、亡くなった後に相続人が納めることになった「被相続人の所得に対する所得税額」を含めています。準確定申告で納めた所得税は、ここに入ります。
ただし、施行令3条のただし書があります。相続人の責めに帰すべき事由で納めることになった延滞税・無申告加算税などは、差し引けません。準確定申告を4か月の期限から遅らせると、加算税を払ったうえで、その分は相続税の計算でも引けないことになります。
相続税の申告期限は、亡くなったことを知った日の翌日から10か月です。遺産分割がまとまらないときの扱いは遺産分割がまとまらなくても、相続税の申告期限は延びません|築古アパートのオーナーが読む相続税法55条と分割見込書に書きました。
都合の悪いことも書いておきます
- 準確定申告で使える医療費控除は、亡くなる日までに本人が払った医療費だけです。亡くなった後に相続人が払った入院費は入りません。社会保険料・生命保険料・地震保険料の控除も同じで、扶養控除などの判定は亡くなった日の現況で行います(国税庁タックスアンサーNo.2022)
- 家賃の帰属を支払日で分ける考え方は、通達の物差しを当てはめたものです。滞納家賃を後から回収したときの扱いなど、細かい場面までは条文で確かめていません。一般的には個別の事情で答えが変わる領域なので、申告の前に税務署・税理士へ確認してください
- 相続人が1人もいない場合の準確定申告は、手続きが別になります。国税庁に質疑応答事例がありますが、この記事では扱っていません
今日やることを1つだけ選ぶなら
亡くなったことを知った日に4か月を足した日付を、カレンダーに書き込んでください。そのうえで、親の去年の確定申告書の控えを開き、「青色申告決算書」が綴じてあるかを見ます。綴じてあれば、準確定申告も青色で期限内に出すことと、相続人自身の青色申告承認申請書を出すことの2つを、同じ日の予定にしてください。
出典
- 所得税法(昭和40年法律第33号)124条・125条・129条・140条・141条(e-Gov法令検索・2026年11月12日時点)
- 所得税法施行令(昭和40年政令第96号)263条(e-Gov法令検索・2026年11月12日時点)
- 相続税法(昭和25年法律第73号)13条・14条(e-Gov法令検索・2026年11月12日時点)
- 相続税法施行令(昭和25年政令第71号)3条(e-Gov法令検索・2026年11月12日時点)
- 国税庁 タックスアンサー No.2022「納税者が死亡したときの確定申告(準確定申告)」(国税庁・令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2070「青色申告制度」(国税庁)
- 国税庁 所得税基本通達36-5「不動産所得の総収入金額の収入すべき時期」(国税庁)
Follow me!

 Japanese