
遺産分割がまとまらなくても、相続税の申告期限は延びません|築古アパートのオーナーが読む相続税法55条と分割見込書
父が亡くなって9か月目。兄は「アパートは長男が継ぐものだ」と言い、妹は「売って現金で分けたい」と言う。遺産分割協議書は白紙のまま、税理士からは「申告期限まであと1か月です」と電話が来ます。
結論からお伝えすると、遺産分割がまとまっていなくても、相続税の申告期限は延びません。まとまっていない財産は、相続税法55条により「民法の相続分どおりに分けた」ものとして計算し、期限内に申告と納税をします。このとき、配偶者の税額軽減と小規模宅地等の特例は使えません。ただし、申告書に「申告期限後3年以内の分割見込書」を付けておけば、3年以内に分割が決まった時点で、あとから特例を使って税金を取り戻せます。この1枚を付け忘れると、取り戻す道が狭くなります。
この記事では、分割がまとまらないまま申告期限を迎える築古アパートのオーナー家族に向けて、期限の前に決めることと、決まったあとの4か月を条文の順に並べます。
分割がまとまらないと、申告期限は延びますか?
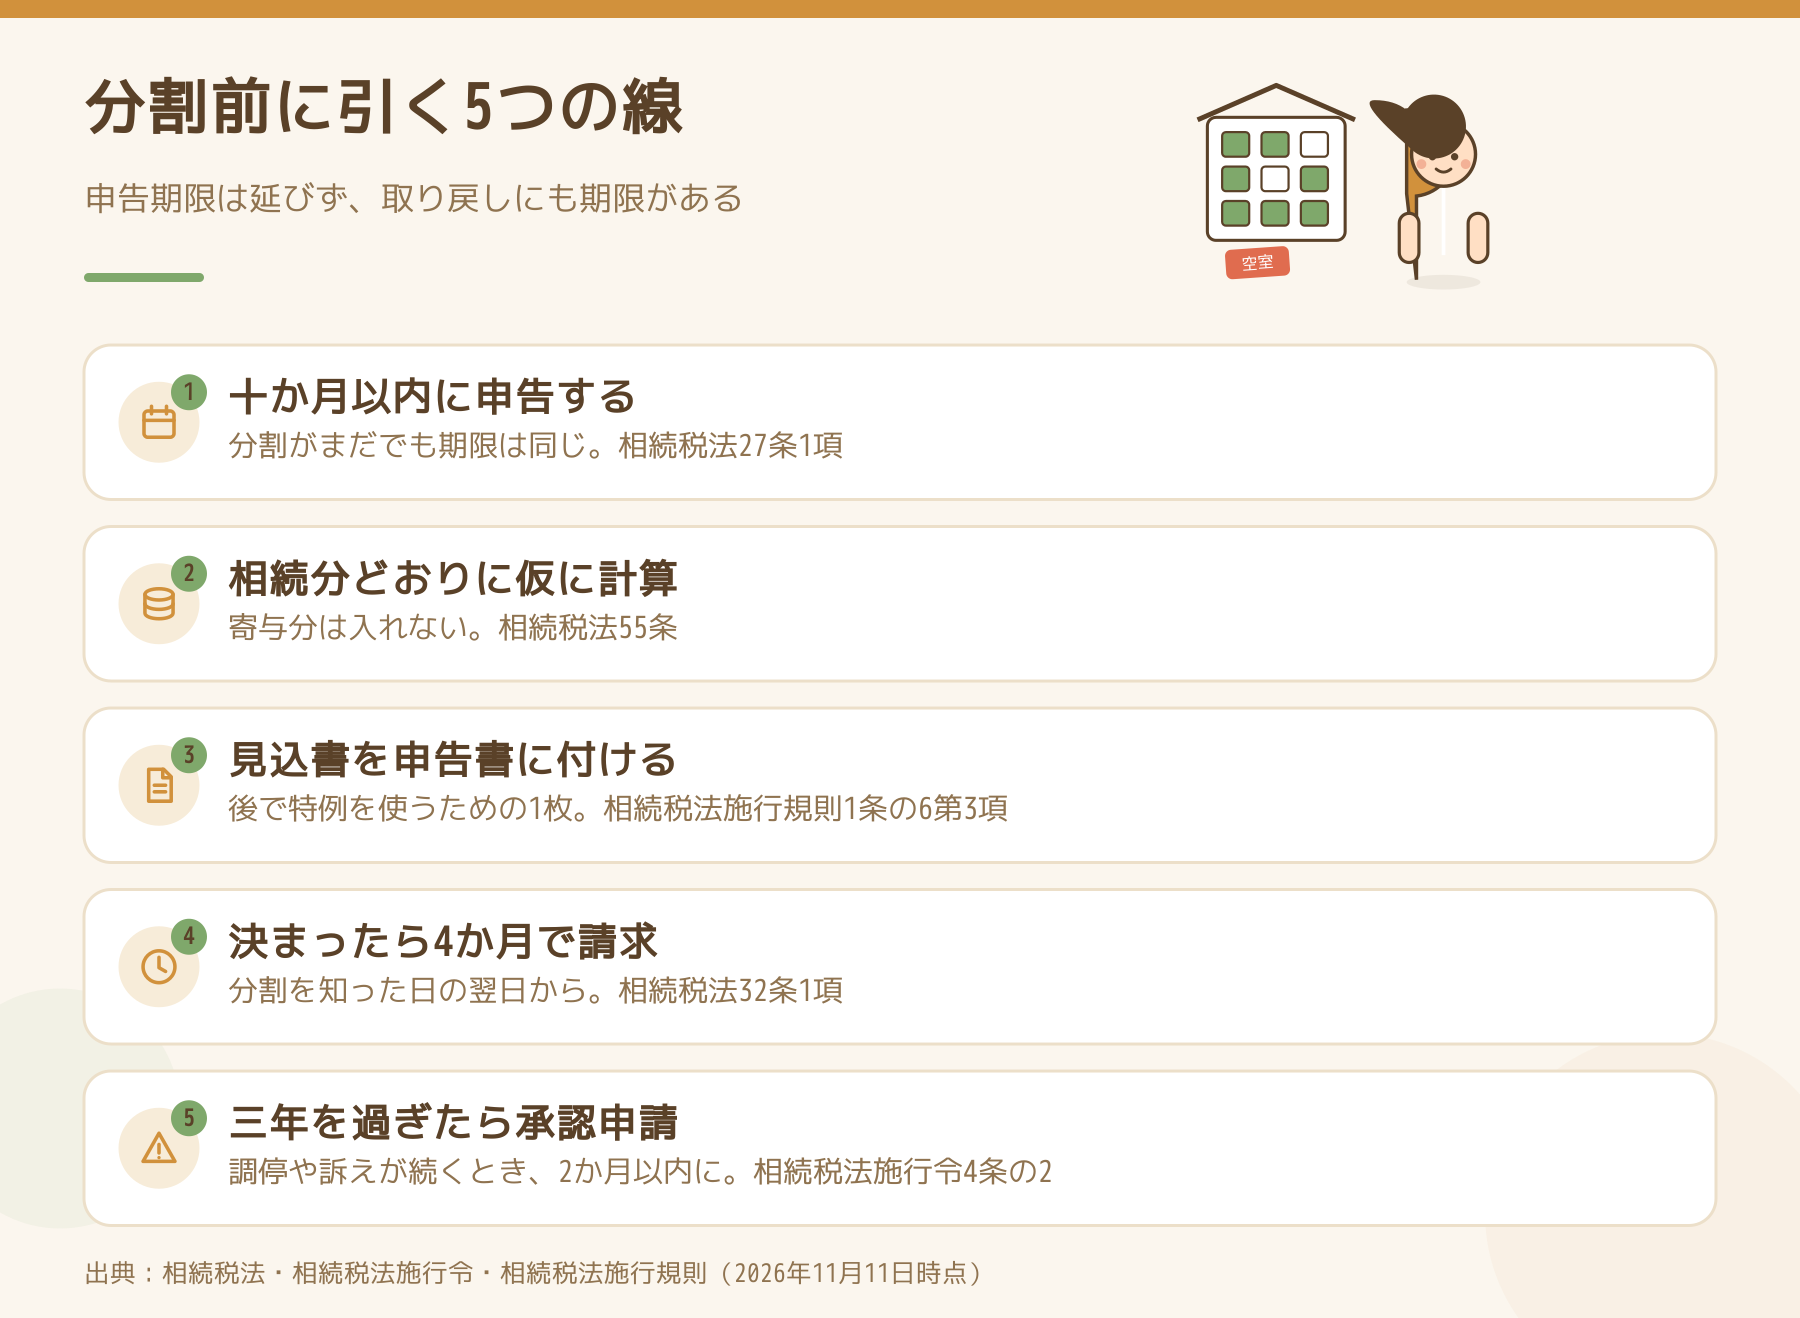
延びません。相続税法27条1項は、相続税の申告書を「その相続の開始があつたことを知つた日の翌日から十月以内」に出すよう定めています。分割協議が終わっているかどうかは、この期限の条件に入っていません。
国税庁のタックスアンサーNo.4208も「分割されていないということで相続税の申告期限が延びることはありません」と書いています。申告先は、物件の所在地ではなく、亡くなった人の住所地を所轄する税務署です。埼玉・千葉県西部・栃木県南部にアパートがあっても、親が都内に住んでいたなら都内の税務署になります。
分割前のアパートを誰の同意で貸し続けられるか、修繕費をどこから出すかは、遺産分割が終わる前にしか使えない条文があります|築古アパートのオーナーが読む民法897条の2と相続で共有になったアパートは、誰の同意で貸せるのか|築古アパートのオーナーが民法252条で引く3本の線に書きました。この記事は税金の側だけを扱います。
分けていない財産は、どう計算しますか?
相続税法55条は、分割されていない財産について「各共同相続人又は包括受遺者が民法(第九百四条の二(寄与分)を除く。)の規定による相続分又は包括遺贈の割合に従つて当該財産を取得したものとしてその課税価格を計算する」と定めています。
読み方のポイントは2つです。
- 使うのは「民法の規定による相続分」です。基本は法定相続分(配偶者と子なら2分の1ずつ)ですが、生前に住宅資金などの贈与を受けた相続人がいれば、民法903条の特別受益の計算が入ります。国税庁の質疑応答(No.4208の関連Q&A)は、生前贈与がある場合の計算例をこの形で示しています
- 寄与分だけは入れません。「親のアパートの管理を長年手伝ってきた」という事情は、未分割の申告の計算には反映されません
そして55条のただし書は、あとで分割が決まって課税価格が変わったら、申告書の提出(修正申告)や更正の請求をしてよいと定めています。最初の申告は、あくまで仮の割り振りです。
未分割で申告すると、何が使えなくなりますか?
大きいのは2つです。
- 配偶者の税額軽減(相続税法19条の2) 配偶者が取得した財産のうち、1億6,000万円か法定相続分までは税額がかからない特例です。19条の2第2項は、申告期限までに分割されていない財産を、軽減の計算の基礎となる配偶者の課税価格に「含まれないものとする」と定めています
- 小規模宅地等の特例(租税特別措置法69条の4) アパートの敷地なら貸付事業用宅地等として評価額を減らせる特例です。69条の4第4項は、申告期限までに分割されていない宅地には「適用しない」と定めています
どちらも、誰が取得するかが決まっていないと計算できない特例だからです。
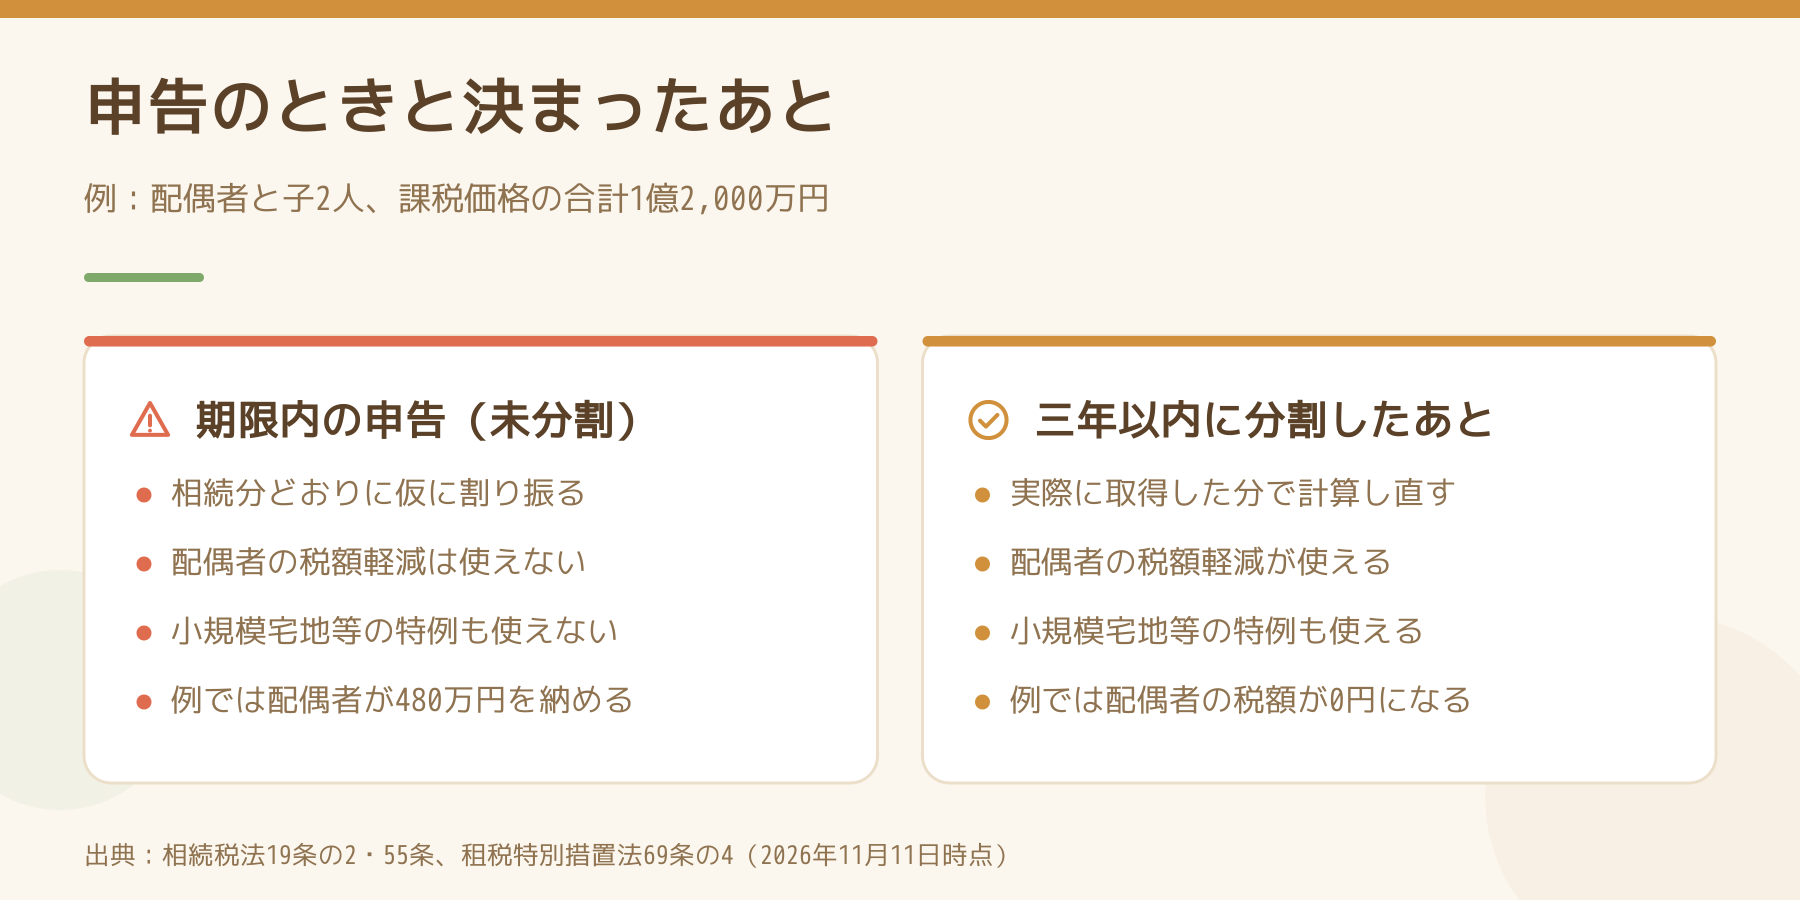
数字で見てみます。相続人が配偶者と子2人、課税価格の合計が1億2,000万円で、全部が未分割だったとします(小規模宅地等の特例は考えない単純な例です)。
- 基礎控除は3,000万円+600万円×3人=4,800万円(相続税法15条)
- 残りの7,200万円を法定相続分で分けると、配偶者3,600万円・子1,800万円ずつ。相続税法16条の税率で計算すると、配偶者520万円・子220万円ずつで、相続税の総額は960万円
- 55条で配偶者が2分の1(6,000万円)を取得したものとして割り振ると、配偶者の税額は480万円
3年以内に分割が決まり、配偶者が実際に2分の1を取得した場合、19条の2の計算では配偶者の税額は0円になります。つまり、この例では最初の申告で480万円を多めに納め、分割が決まってから取り戻す形になります。実際の税額は、財産の内訳と特例の使い方で変わります。
あとで特例を使うために、申告書に何を付けますか?
「申告期限後3年以内の分割見込書」です。
相続税法施行規則1条の6第3項2号は、申告書を出すときに分割されていない財産について、あとで19条の2第2項ただし書の適用を受けようとするなら、「その旨並びに分割されていない事情及び分割の見込みの詳細」を書いた書類を付けるよう定めています。国税庁の質疑応答も、この見込書を添付して申告し、申告期限から3年以内に分割されたときに特例が使えると案内しています。
見込書に書くのは、次のようなことです。
- 分割されていない理由(例:相続人の間で、アパートを誰が継ぐかの意見が分かれている)
- 分割の見込み(例:家庭裁判所に遺産分割調停を申し立てる予定)
- 特例を使う予定であること(配偶者の税額軽減・小規模宅地等の特例)
分割が決まって特例を使うときは、遺言書の写しや遺産分割協議書の写しなど、財産の取得の状況が分かる書類を付けます。遺産分割協議書は、全員が自署・押印し、印鑑証明書を付けたものに限られます(同規則1条の6第3項1号)。
3年たっても決まらないときは、どうしますか?
調停や訴訟が続いているなら、税務署長の承認を受ける手続きがあります。
- いつまでに出すか 相続税法施行令4条の2第2項は、申告期限後3年を経過する日の翌日から2か月を経過する日までに申請書を出すよう定めています
- 認められる事情 同条1項は、3年を経過する日において、訴えが起きている/和解・調停・審判の申立てがされている/遺言などで分割が禁止されている、などの場合を挙げています。それ以外でも、税務署長がやむを得ない事情があると認めた場合が入ります(同項4号)
- 返事がないとき 申請書を出した日の翌日から2か月を経過する日までに承認も却下もなければ、その日に承認があったものとみなされます(同条4項)
承認を受けたら、判決の確定や調停の成立など、分割できることになった日の翌日から4か月以内に分割すれば、特例が使えます(相続税法19条の2第2項ただし書)。「話し合いが長引いているだけ」で調停も申し立てていない場合は、1項1号〜3号の事情には当たりません。3年が近づいたら、調停を申し立てるかどうかを先に決めてください。
分割が決まったら、いつまでに何をしますか?
分割の結果、税額が増える人と減る人が出ます。
- 税額が減る人 更正の請求をします。相続税法32条1項は、分割の結果が相続分と違った場合(1号)と、配偶者の税額軽減が使えることになった場合(8号)について、その事由が生じたことを知った日の翌日から4か月以内に限り請求できると定めています。小規模宅地等の特例も、租税特別措置法69条の4第5項がこの32条1項を準用しています
- 税額が増える人 修正申告書を出すことができます(相続税法31条1項)。出さなければ、税務署長が更正をすることがあります(同法35条3項)
国税庁のタックスアンサーも、更正の請求は「修正申告と異なり」分割があったことを知った日の翌日から4か月以内だと書いています。遺産分割協議書に判を押した日から、4か月の時計が動き出します。
アパートを相続したあとに売るなら、相続税の一部を取得費に足せる特例にも申告期限から3年という期限があります。相続したアパートを申告期限から3年以内に売ると、相続税の一部を取得費に足せます|築古アパートのオーナーが読む措置法39条もあわせて読んでください。
都合の悪いことも書いておきます
- 未分割の申告では、特例を使わない分だけ、最初に納める税額が大きくなります。手元の現金で足りないときの延納には条件があり、相続税の延納は、現金で払えない分の範囲でしか認められません|築古アパートのオーナーが担保の前に計算する延納許可限度額に書いた計算が先に要ります
- 分割見込書を付け忘れた場合の扱いや、一部だけ分割が済んでいる場合の計算は、この記事では確かめていません。一般的には、個別の事情で答えが変わる領域です。申告の前に税理士・税務署へ確認してください
- 分割が決まるまでの家賃を誰が受け取るかは、税金とは別の話です。相続したアパートの家賃は誰のものか|遺産分割を待たずに決まっていますもどうぞ
今日やることを1つだけ選ぶなら
亡くなった日から数えた申告期限(10か月)と、その日から3年後の日付をカレンダーに2つ書き込んでください。申告期限までに分割が決まらないと分かった時点で、税理士に「申告期限後3年以内の分割見込書を付けてください」と一言伝えます。3年後の日付が近づいても決まらなければ、その2か月以内が承認申請の期限です。
出典
- 相続税法(昭和25年法律第73号)15条・16条・19条の2・27条・31条・32条・35条・55条(e-Gov法令検索・2026年11月11日時点)
- 相続税法施行令(昭和25年政令第71号)4条の2(e-Gov法令検索・2026年11月11日時点)
- 相続税法施行規則(昭和25年大蔵省令第17号)1条の6(e-Gov法令検索・2026年11月11日時点)
- 租税特別措置法(昭和32年法律第26号)69条の4(e-Gov法令検索・2026年11月11日時点)
- 国税庁 タックスアンサー No.4208「相続財産が分割されていないときの申告」(国税庁・令和8年4月1日現在法令等)
- 国税庁 質疑応答「遺産分割が行われていない場合の各種特例の適用手続」(国税庁)
Follow me!

 Japanese