
20万円未満の設備を3年で落とすと、償却資産の申告から外れます|築古アパートのオーナーが読む施行令139条
1月の初め、市役所から「償却資産申告書」の封筒が届く年があります。前の年に申告した設備の一覧が印字されていて、その下に、去年買った物を書き足す空欄が並んでいます。共用廊下の照明器具、駐車場の防犯カメラ、空室に入れた家電。どれをこの欄に書くのか、手が止まるところです。
結論からお伝えすると、取得価額が20万円未満の設備は、3年で3分の1ずつ経費にする「一括償却資産」を選べます(所得税法施行令139条1項)。そして、この方法を選んだ物は、固定資産税(償却資産)の申告の対象から外れます(地方税法341条4号・地方税法施行令49条)。一方で、青色申告の人が40万円未満の物を一度に経費にする特例(租税特別措置法28条の2)を使った物は、この除外に入っていません。所得税だけを見て選ぶと、市への申告のほうで差が出ます。
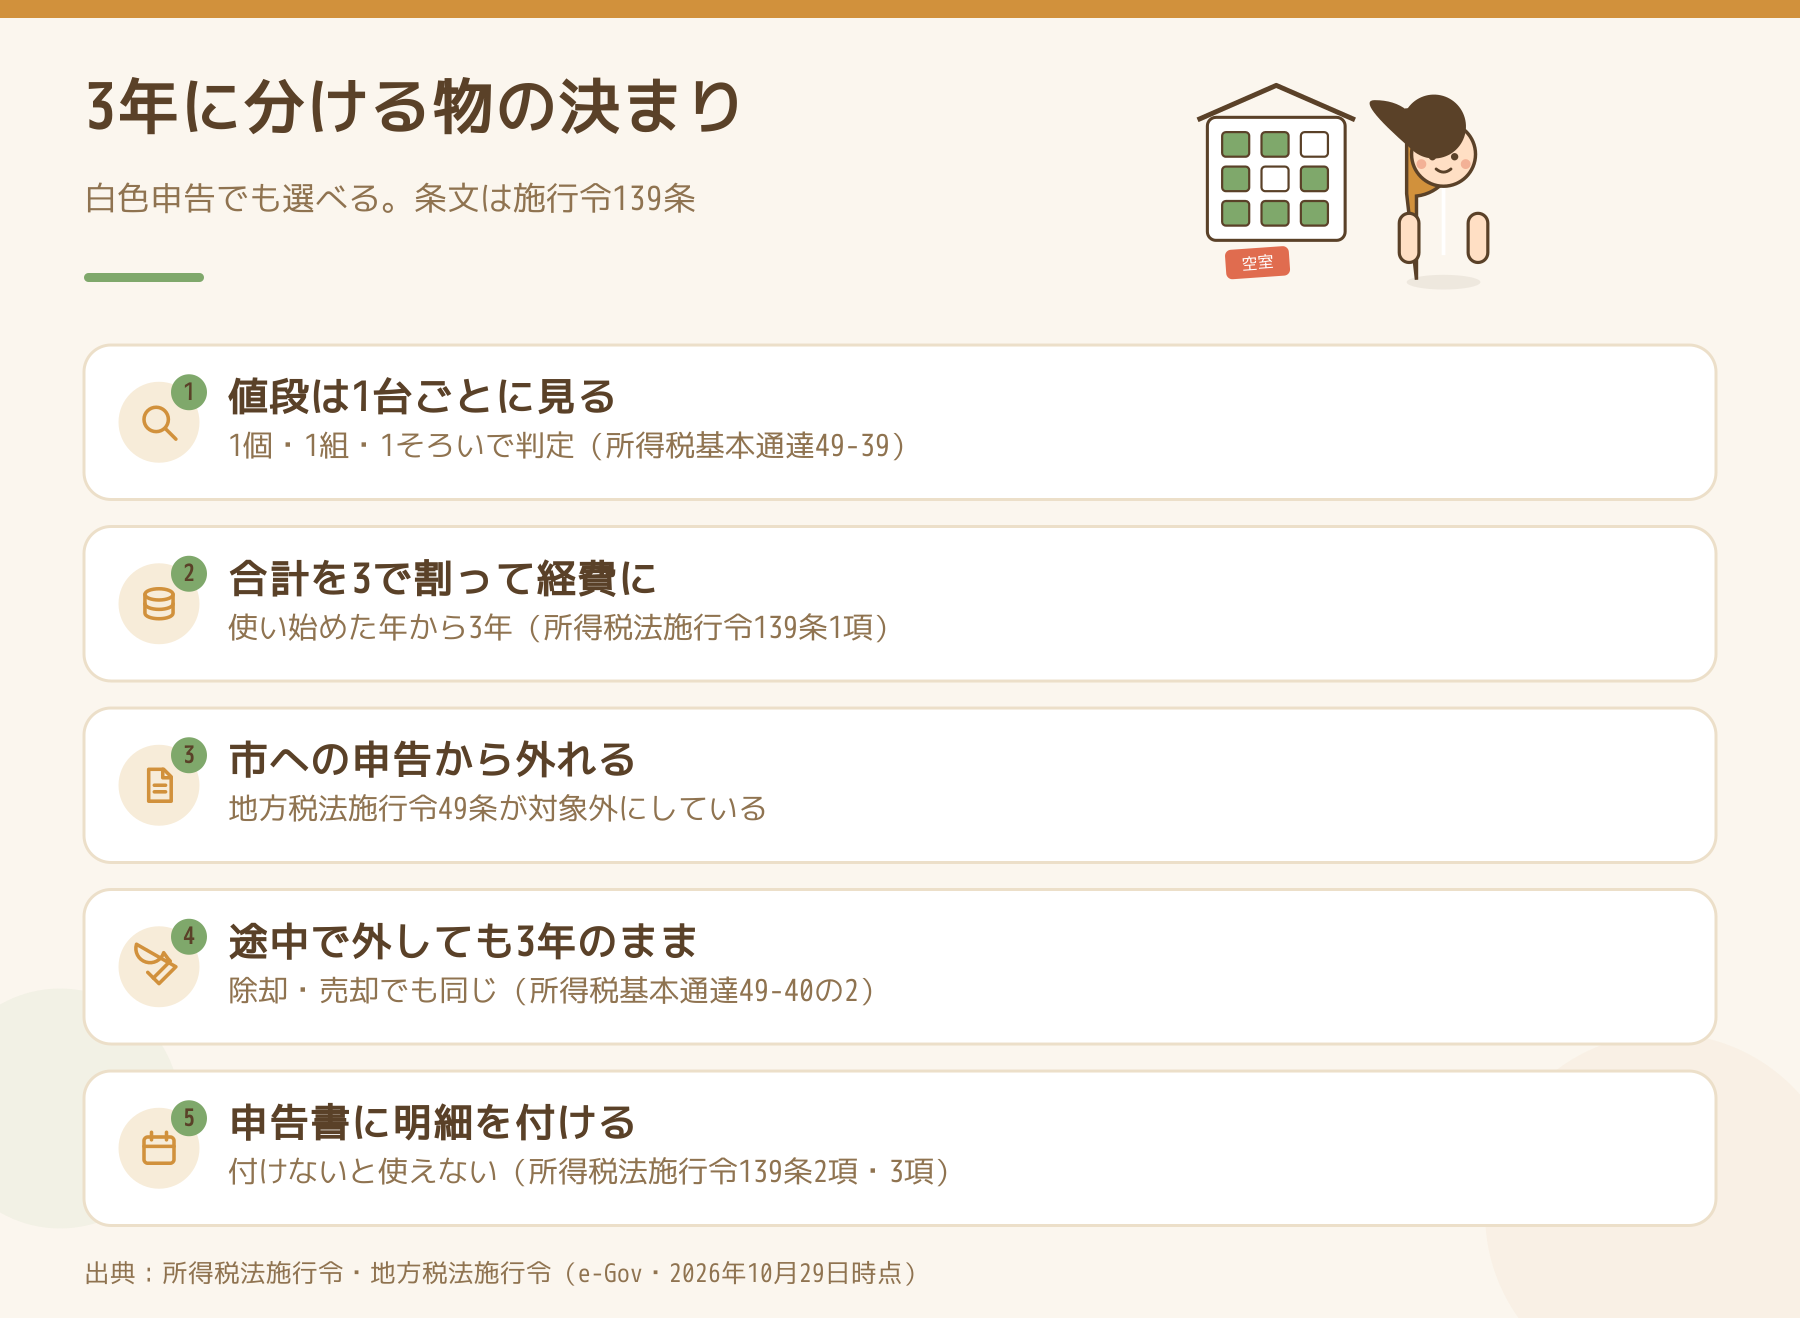
20万円未満かどうかは「1台ごと」に見ます
線を引く単位は、請求書の合計ではありません。国税庁の所得税基本通達49-39は、器具や備品なら「1個、1組又は1そろいごと」に判定すると書いています。照明器具を6台まとめて買って請求書が30万円でも、1台が5万円なら1台ずつの判定になります。逆に、セットでしか機能しない物は、セット全体で見ます。
選んだときの経費の入れ方は、次のとおりです。
- その年に使い始めた20万円未満の物の取得価額を合計する(全部でも、選んだ一部だけでもよい)
- 合計を3で割った額を、使い始めた年から3年間、毎年の経費にする。月割りはしません(施行令139条1項)
- 使い始めた年の確定申告書に、合計額を書いた書類を添付し、計算の書類を保存する。これが無いと使えません(同条2項)。残りの2年も明細を添付します(同条3項)
青色申告であることは条件に入っていません。白色申告の大家でも選べる方法です。
一括償却資産は、償却資産の申告に載りません
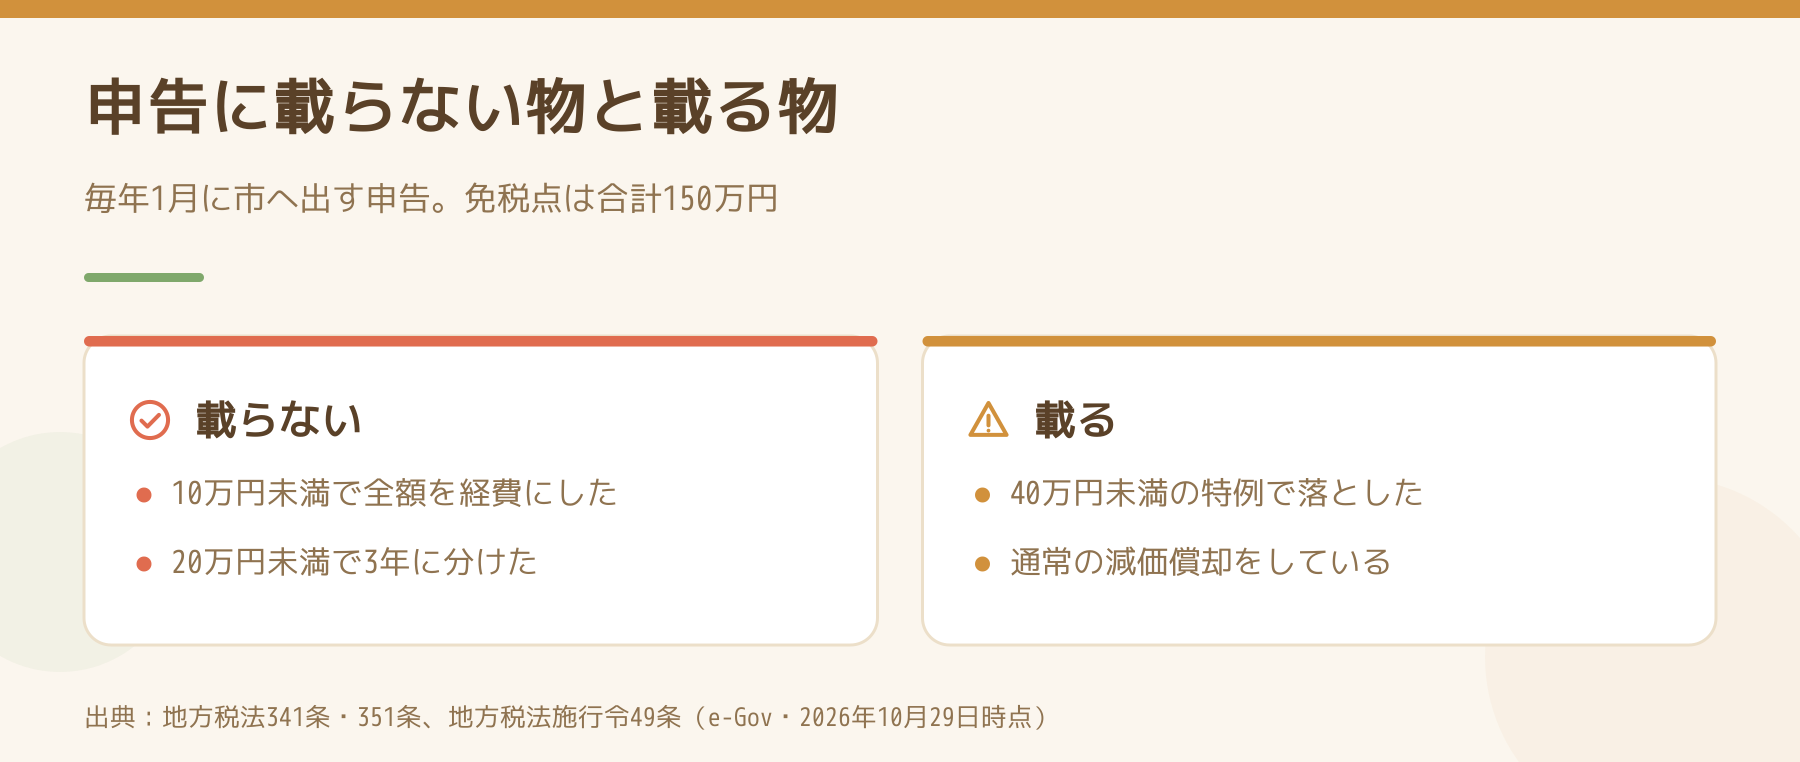
固定資産税は、土地と家屋のほかに「償却資産」にもかかります。地方税法341条4号は、償却資産の定義から「取得価額が少額である資産その他の政令で定める資産」を除いています。その政令が地方税法施行令49条で、名指ししているのは次の2つです。
- 所得税法施行令138条1項で、10万円未満として全額を経費にした物
- 所得税法施行令139条1項で、20万円未満として3年に分けた物
租税特別措置法28条の2(40万円未満の特例)は、この条文に出てきません。つまり、15万円の防犯カメラを特例で一度に経費にすると、償却資産としての申告の対象に残ります。同じ物を3年に分けると、対象から外れます。所得税の上では一度に落とすほうが早く見えても、毎年1月の申告と、その後の固定資産税まで含めると、どちらが手間と負担が小さいかは変わります。
償却資産の申告は、1月1日時点で持っている物について、1月31日までに物件のある市町村へ出します(地方税法383条)。また、同じ市町村の中で償却資産の課税標準額の合計が150万円に満たなければ、原則として固定資産税はかかりません(同法351条)。建物と一体になった設備は家屋として評価されることがあり、どれを償却資産の欄に書くかは市町村の手引きで決まります。この記事では、個別の設備がどちらに入るかまでは確かめていません。届いた手引きと、市の資産税の窓口で確かめてください。課税明細書の読み方は固定資産税の課税明細書の見方は6つの欄からにまとめています。
入居者に貸す部屋の家電は、使えないのですか?
ここは条文だけを読むと止まるところです。施行令139条1項は、対象から「貸付け(主要な業務として行われるものを除く。)の用に供したもの」を外しています。部屋に付けて入居者に使ってもらう家電は、貸付けに使っているように読めます。
どの貸付けが「主要な業務として行われる」ものかは、所得税法施行規則34条の3が34条の2を準用して決めています。34条の2第1項3号は「当該居住者が行う主要な業務に付随して行う資産の貸付け」を挙げています。そのうえで、国税庁の所得税基本通達49-39の3は、3号の例として「不動産貸付業を営む居住者がその貸し付ける建物の賃借人に対して、家具、電気機器その他の減価償却資産を貸し付ける行為」を挙げています(2026年10月29日時点の国税庁の掲載で確認)。
部屋を貸す業務に付けて、その部屋の入居者に家具や家電を使ってもらう形は、通達の例示にそのまま当てはまる書き方です。ただし、通達の主語は「不動産貸付業を営む居住者」です。自分の貸し方がこれに当たるかは、戸数や収入の中での位置づけで見られる可能性があり、この記事では判定していません。買う前に税理士か税務署に、自分の貸し方で確かめてください。また、売り手が買い取りを約束している仕組みの物は、同条2項で外れます。
エアコンを例に、10万円・20万円・40万円の3本の線の条件を並べた記事は大家がエアコンを買った年に全額経費にできる3つの線です。
3年の途中で壊れても、残りは3年で落とします
一括償却資産は、1台ずつの帳簿を持ちません。所得税基本通達49-40の2は、3年の途中で全部または一部が「滅失、除却等」しても、その年に経費にできる額は3分の1の計算のままだと書いています。売った場合も同じです。
普通に減価償却している設備なら、外した年に帳簿の残りをまとめて経費にできます。その考え方は外した給湯器の帳簿の残りは、外した年の経費にできますに書きました。一括償却資産はその計算の外にあるので、壊れた年に残りを前倒しすることはできません。2年目に壊れた照明器具の分も、3年目まで3分の1ずつ入れ続けます。
売ったときの代金の扱いも変わります。所得税法施行令81条3号は、139条1項を適用した減価償却資産を、譲渡所得の基因とされない資産に挙げています(業務の性質上基本的に重要なものを除く)。
持ち主が亡くなったときは、残りをどうするか
3年の途中で大家が亡くなった場合、所得税基本通達49-40の3は、まだ経費にしていない残りを、亡くなった年の経費に入れるとしています。ただし、賃貸の業務を引き継ぐ人がいるときは、亡くなった年の分は本人の準確定申告で、翌年以後の分は引き継いだ人の経費で入れる方法も、差し支えないとしています。親の名義のアパートを相続する予定がある人は、親の申告書に一括償却資産の明細が付いているかを見ておくと、あとで迷いません。
都合の悪いことも書いておきます
- 3年かかります。買った年の経費は3分の1だけです。その年に経費を厚くしたい人には向きません
- 不動産所得が赤字の年は、経費が増えても所得税は下がりません。償却資産の申告から外れる点だけが残ります
- 償却資産の合計が免税点の150万円に届かない市町村では、固定資産税の額は変わらないこともあります。申告の要否と様式は市町村の手引きに従ってください
- どの設備が家屋に含まれ、どれが償却資産になるかは、この記事では確かめていません。修繕費にするか資産にするかの線引きは20万円と60万円は同じ基準ではありませんが近い話です
税の取り扱いは、一般的な条文と通達の読み方として書いています。自分の申告でどれを選ぶかは、税理士か税務署に確かめてください。
今日やることを1つだけ選ぶなら
去年の確定申告書の控えを開いて、「一括償却資産」の明細が付いているかを見てください。付いていれば、その物は次の1月の償却資産の申告から外せるはずの物です。前に市から届いた申告書の一覧に載っていないかを、照らし合わせるところから始めてください。
出典
- 所得税法施行令81条・138条・139条、所得税法施行規則34条の2・34条の3、租税特別措置法28条の2、地方税法341条・351条・383条、地方税法施行令49条(e-Gov 法令API・2026年10月29日時点)
- 国税庁「所得税基本通達」49-39・49-39の2・49-39の3・49-40の2・49-40の3(第2章第2節 減価償却資産の償却・2026年10月29日確認)
Follow me!

 Japanese