
修繕で出た赤字は3年繰り越せますが、申告を1年休むと途切れます|築古アパートのオーナーが読む所得税法70条と140条
結論からお伝えすると、大規模な修繕で不動産所得が大きく赤字になった年、その赤字はまず給与などほかの所得と相殺され(所得税法69条)、それでも残った「純損失」は、青色申告なら翌年から3年間繰り越せます(70条1項)。前年も青色申告なら、繰り越すかわりに前年に払った所得税を返してもらう「繰戻し」も選べます(140条)。ただし繰越しには赤字の年から毎年続けて確定申告書を出していることという条件があり(70条4項)、1年でも出し忘れると途切れます。
築40年の木造アパートで、外壁と屋根の塗装、給排水管の更新を同じ年にやったとします。工事代は修繕費として経費に入り、家賃収入300万円に対して経費が700万円。不動産所得はマイナス400万円になりました。給与所得(給与所得控除を引いた後の金額)が250万円なら、相殺しても150万円が残ります。この150万円が、翌年以降に持ち越せるかどうかの話です。
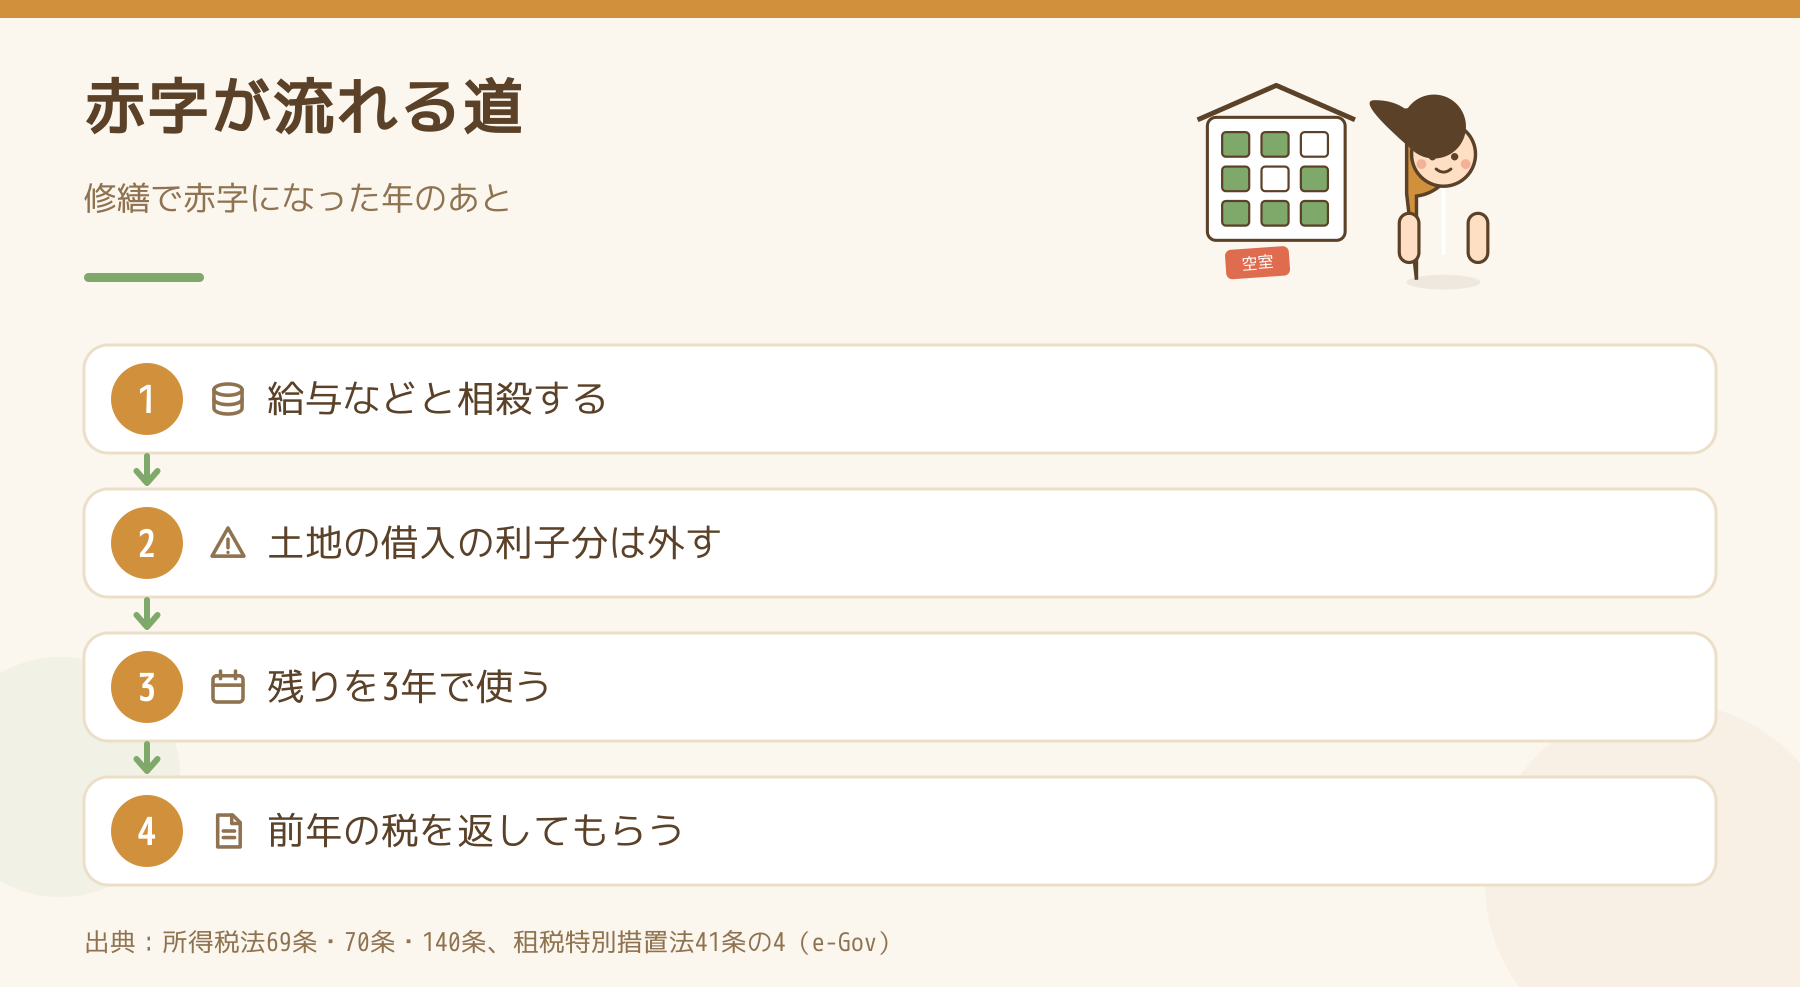
赤字は、まずその年のほかの所得と相殺されます
所得税法69条1項は、不動産所得の計算上生じた損失があるときは、政令で定める順序でほかの各種所得の金額から控除するとしています。これが損益通算です。ここで使い切れなかった分が、繰越しの対象になる純損失です。
ただし、損益通算には不動産所得だけの例外があります。土地を取得するために借りたお金の利子に相当する部分は、赤字の中から「生じなかったもの」とみなされます(租税特別措置法41条の4第1項)。建物と土地をまとめて借入れで買った物件では、赤字の全額がそのまま通算に回るわけではありません。
3年間の繰越しが使えるのは、どんな人ですか?
70条1項は、純損失が生じた年分に青色申告書を出していることを条件に、その純損失を前年以前3年内の各年から繰り越して控除するとしています。つまり、今年の赤字は、来年・再来年・その翌年の3年で使います。
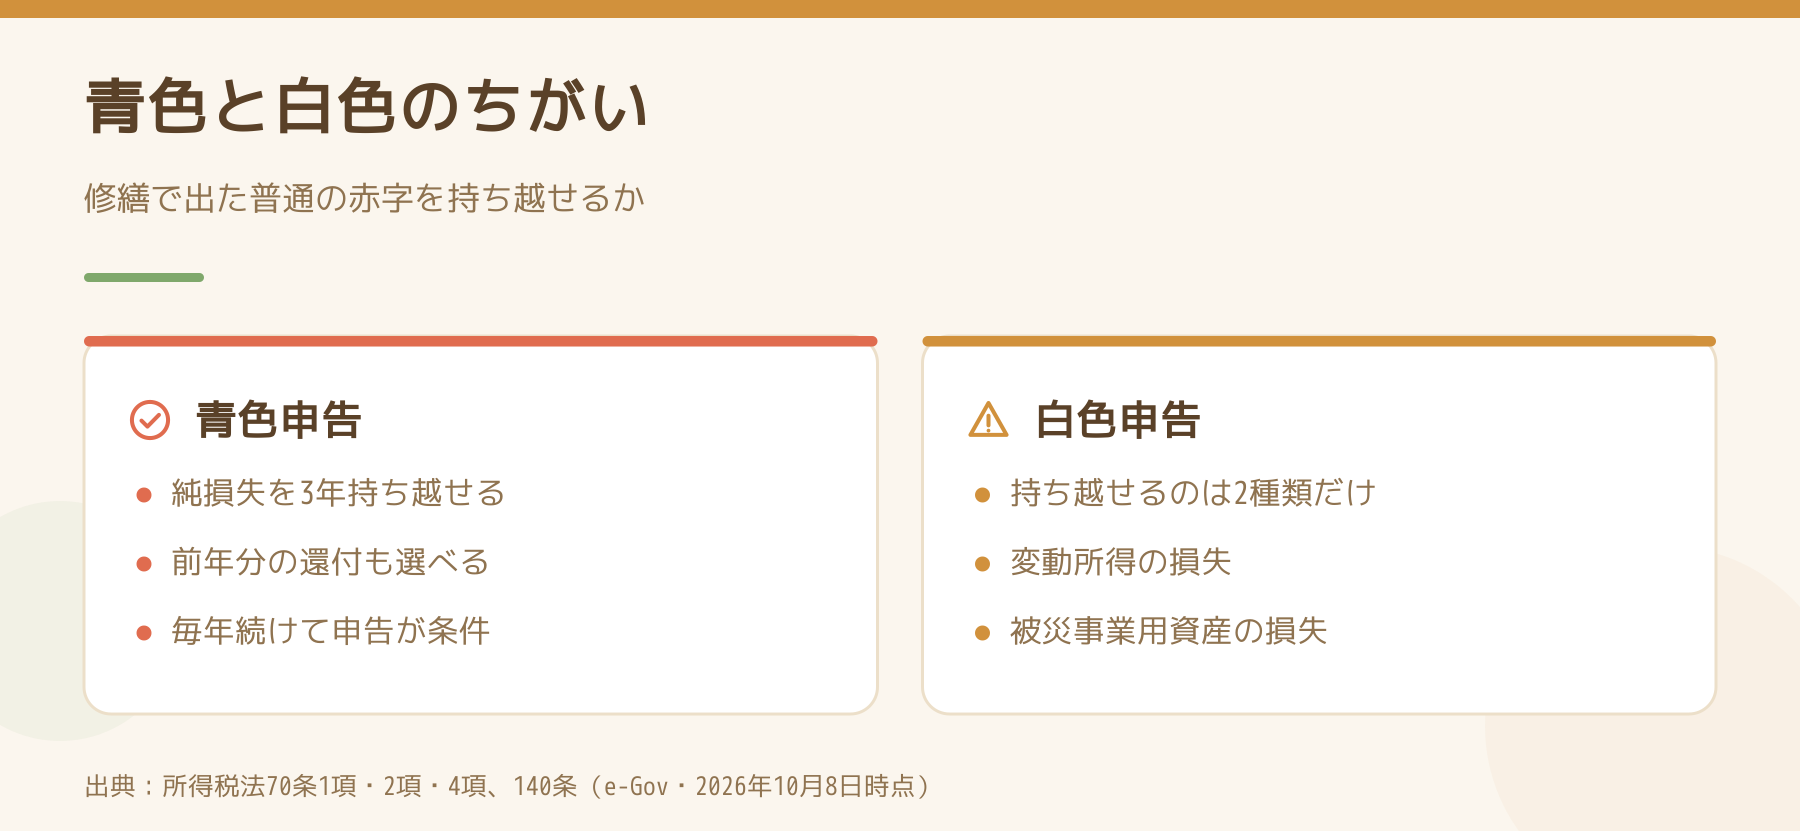
- 青色申告…純損失の全額を3年間繰り越せる(70条1項)
- 白色申告…繰り越せるのは、変動所得の損失と被災事業用資産の損失に限られる(70条2項)。大規模修繕による普通の赤字は、これに当たらない
青色申告の承認申請は、その年の3月15日まで(1月16日以後に業務を始めたときは開始から2か月以内)に出すと144条が定めています。修繕の年が決まっているなら、その年の3月15日が分かれ目です。
繰越しが途切れる、たった1つの理由
70条4項は、繰越控除を「純損失の金額が生じた年分の所得税につき確定申告書を提出し、かつ、それぞれその後において連続して確定申告書を提出している場合に限り」適用するとしています。翌年に黒字にならず、税金が出ないから申告しなかった、という年があると、その先は使えなくなります。赤字の翌年こそ、申告書を出す年です。申告書に何を添えるかは不動産所得の申告に、契約書も領収書も添付しませんにまとめています。
前年の税金を返してもらう「繰戻し」もあります
140条1項は、青色申告書を出す人に純損失があるとき、申告書の提出と同時に、前年分の所得税のうち、その純損失を前年から引いたら減る分の還付を請求できるとしています。条件は4項で、前年分も青色申告書を出していることと、赤字の年の青色申告書を期限内に出していることです。給与の多かった前年に所得税を多く払っているなら、繰越しより早くお金が戻ります。繰戻しに使った分は、繰越しには使えません(70条1項のかっこ書き)。
都合の悪いことも書いておきます
そもそも、その年に大きな赤字を出すべきかは別の問題です。工事代のどこまでが修繕費で、どこからが資本的支出として何年もかけて償却するものかで、赤字の大きさは変わります(20万円と60万円は同じ基準ではありません、修繕費が落ちる年は、払った年ではありません)。また住民税の扱いや、繰戻しの細かい計算は個別に違います。赤字の申告をする年は、税理士か税務署に一度見てもらってください。
今日やることを1つだけ選ぶなら
手元の確定申告書の控えを開き、青色申告決算書を添えて出しているかと、過去3年に繰り越す損失額の記入があるかを確かめてください。記入があれば、今年も申告を途切れさせないことが最優先です。
出典
- 所得税法69条・70条・140条・143条・144条、租税特別措置法41条の4(e-Gov 法令API・2026年10月8日時点)
Follow me!


 Japanese