
解体の届出を出すのは業者ではなく発注者です|築古アパートのオーナーが80平方メートルと7日前で確かめる3点
相見積もりは3社。いちばん安いところと高いところで、金額に数十万円の開きがありました。オーナーが選んだのは真ん中の1社です。契約の日、担当者が「では届出のほうもこちらで進めておきます」と言いました。書類の名あて人の欄には、オーナーの氏名が入っていました。
結論からお伝えすると、建物を壊すときに都道府県知事へ届け出る義務は、工事をする業者ではなく発注者、つまりオーナー本人にあります。実務では業者が書類を作って代行しますが、法律が名指ししているのは発注者です。届け出なかったときや虚偽の届出をしたときの罰金も、そちらに向いています。古家付き土地を解体してから売るかどうかを考える前に、この一点を先に押さえてください。
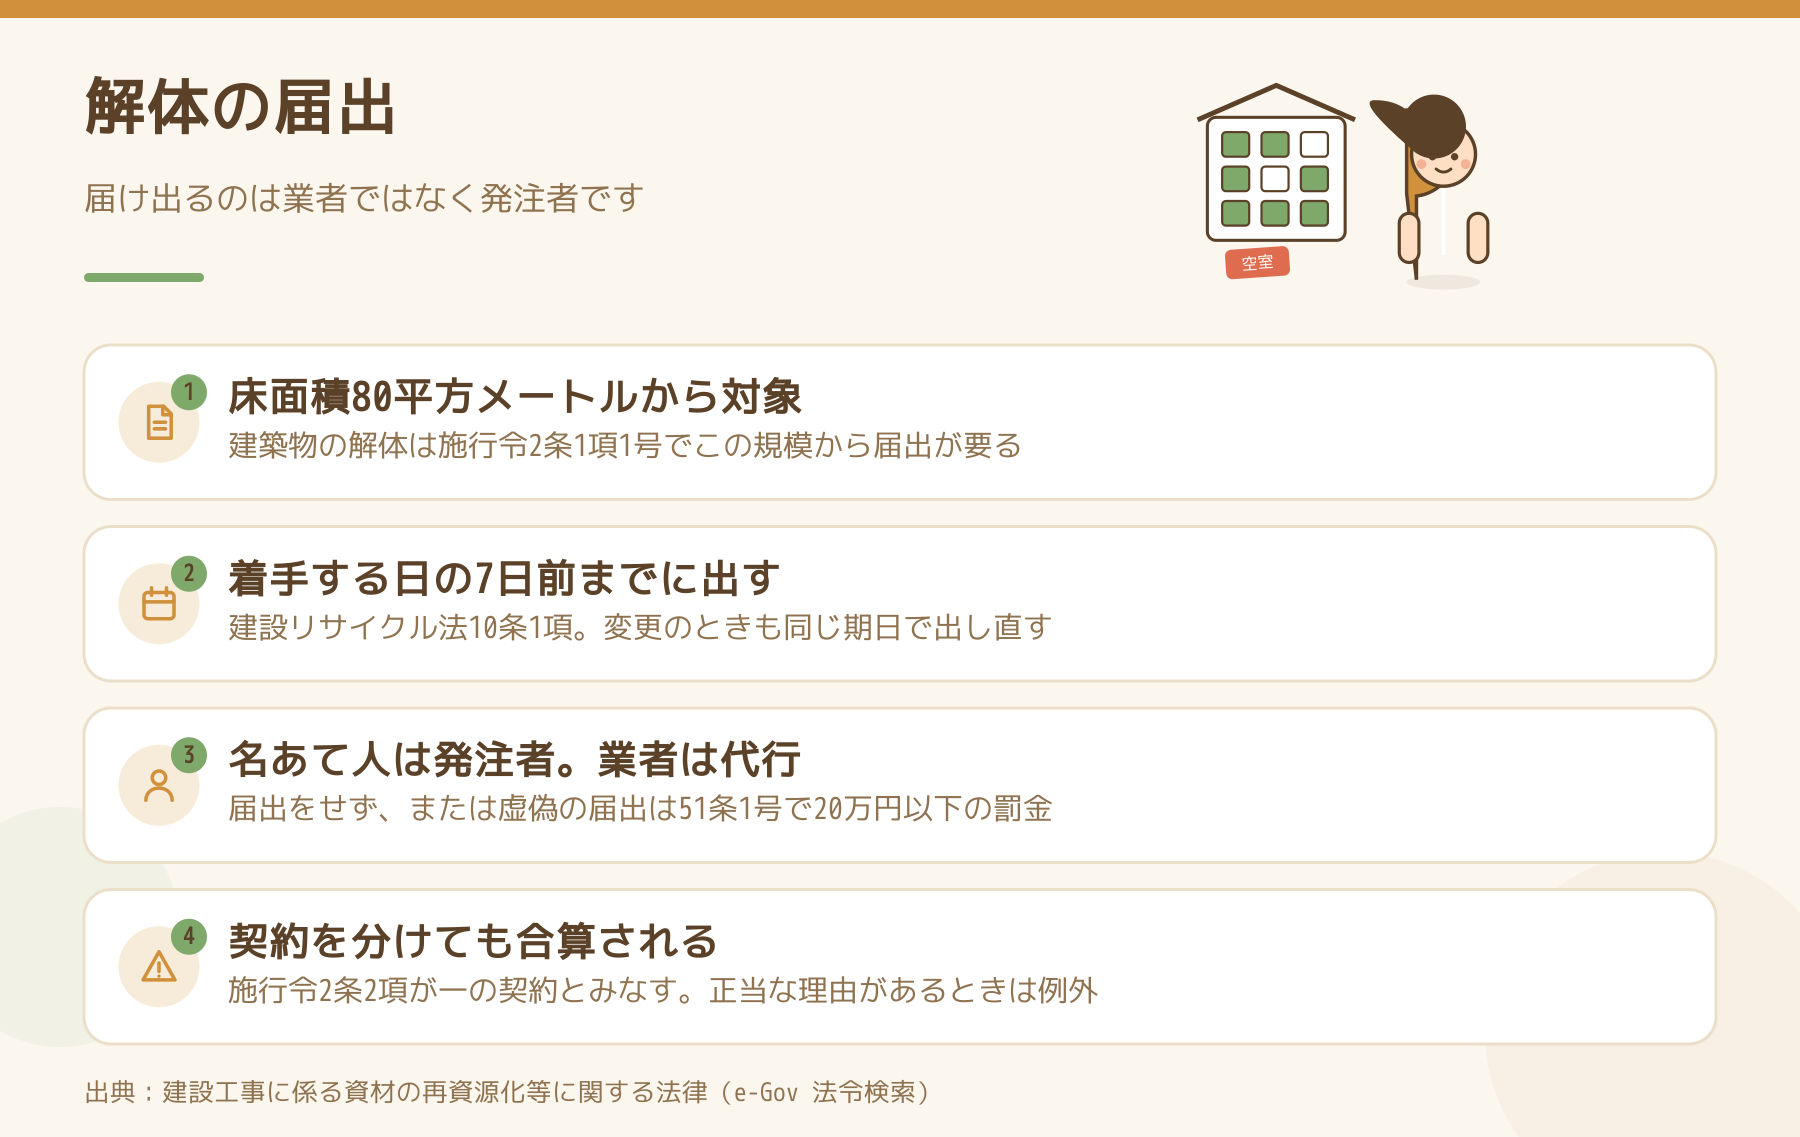
80平方メートルを超えたら、届出のいる工事になる
根拠は建設工事に係る資材の再資源化等に関する法律、通称の建設リサイクル法です。同法9条が「対象建設工事」について分別解体等を義務づけ、その規模の基準は政令に委ねられています。施行令2条1項が、その数字を書いています。
- 建築物の解体工事 ── 床面積の合計が80平方メートル
- 建築物の新築・増築 ── 床面積の合計が500平方メートル
- 建築物のその他の新築工事等(修繕・模様替など) ── 請負代金の額が1億円
- 建築物以外(工作物)の解体・新築工事等 ── 請負代金の額が500万円
木造アパートは1棟でこの80平方メートルをほぼ確実に超えます。6畳の1Kが4戸あるだけで届出の対象と考えて差し支えありません。戸建でも、延床が24坪あれば約79平方メートルで、ぎりぎり境目に来ます。
2つに分けて発注すれば逃げられるのか
できません。施行令2条2項に、そのための一文が置かれています。
解体工事又は新築工事等を同一の者が二以上の契約に分割して請け負う場合においては、これを一の契約で請け負ったものとみなして、前項に規定する基準を適用する。ただし、正当な理由に基づいて契約を分割したときは、この限りでない。
「みなして」と書かれているので、合算が原則です。分けた側が正当な理由を説明できる場合だけ例外になります。
届出は着手の7日前まで。出すのは発注者
建設リサイクル法10条1項です。
対象建設工事の発注者又は自主施工者は、工事に着手する日の七日前までに、主務省令で定めるところにより、次に掲げる事項を都道府県知事に届け出なければならない。
届け出る中身は、解体する建築物等の構造、工事着手の時期と工程の概要、分別解体等の計画、解体する建築物等に用いられた建設資材の量の見込み、などです。
そして罰則は51条1号にあります。
第十条第一項又は第二項の規定による届出をせず、又は虚偽の届出をした者は、二十万円以下の罰金に処する。
20万円以下の罰金です。金額の大小より、名あて人が発注者だということのほうが重要です。届出書に押すのはオーナーの印で、代行する業者は委任を受けて出しているにすぎません。知事から計画の変更命令が出て、それに従わなかった場合は50条1号で30万円以下の罰金になります。
着工日が動いたときに何が起きるか
7日前という起算は、着手する日から数えます。雨で工程が動いたときは、変更にあたる事項なら10条2項でもう一度届け出ることになり、これも「着手する日の7日前まで」です。解体の日程は、天候だけでなく届出の期日でも動くと考えて、売却のスケジュールを組んでください。
契約の前に、業者から書面で説明を受ける義務がある
これも法律に書いてあります。12条1項です。
対象建設工事を発注しようとする者から直接当該工事を請け負おうとする建設業を営む者は、当該発注しようとする者に対し、少なくとも第十条第一項第一号から第五号までに掲げる事項について、これらの事項を記載した書面を交付して説明しなければならない。
つまり請け負おうとする側は、届出に書く内容を発注者に書面で説明してから契約に入ります。口頭で「あとはこちらでやっておきます」は、この条文が想定している手順ではありません。相見積もりを取ったとき、この書面を出してきた会社と出してこない会社があるなら、それは金額以外の判断材料になります。
工事が終わったあとにも義務があります。18条1項で、元請業者は再資源化等が完了したときに、その旨を発注者に書面で報告し、実施状況の記録を作成・保存しなければなりません。さらに18条2項は、報告を受けた発注者が「適正に行われなかったと認めるとき」に、都道府県知事へ申告して適当な措置を求めることができると定めています。オーナーの側に、行政へ持ち込む道が用意されているということです。
解体を頼む相手には、許可か登録が要る
21条1項です。
解体工事業を営もうとする者(建設業法別表第一の下欄に掲げる土木工事業、建築工事業又は解体工事業に係る同法第三条第一項の許可を受けた者を除く。)は、当該業を行おうとする区域を管轄する都道府県知事の登録を受けなければならない。
読み方は2段です。土木工事業・建築工事業・解体工事業のいずれかの建設業許可を持っているなら、登録は要りません。持っていないなら、工事をする区域ごとに知事の登録が必要です。登録は5年ごとに更新しなければ失効します(21条2項)。埼玉県で登録している業者が、千葉県の物件をそのまま請けられるわけではない、という点も見ておいてください。
石綿の調査費用は、誰が負担すると書いてあるか
昭和築の建物では、ここが金額に効きます。大気汚染防止法18条の15第1項で、元請業者は解体等工事が特定工事に当たるかどうかを調査し、その結果を発注者に書面を交付して説明しなければなりません。そして同条2項です。
解体等工事の発注者は、当該解体等工事の元請業者が行う前項の規定による調査に要する費用を適正に負担することその他当該調査に関し必要な措置を講ずることにより、当該調査に協力しなければならない。
調査費用を発注者が負担することが、条文に書かれています。見積書に事前調査の費用が計上されているのは、上乗せではなく法律に沿った形です。逆に、事前調査の項目が1行もない見積書は、その分を後から請求されるか、調査自体を省いているかのどちらかになります。
それで、壊してから売るか、残したまま売るか
金額から入らないほうが、判断は早く決まります。解体費用は同じ坪数でも幅が大きく、構造(木造か、鉄骨か、鉄筋コンクリートか)で段が変わります。そのうえで、次の条件で幅の中を動きます。
- 重機が入れるか ── 入れないと手作業の割合が増え、その分の人工が乗ります
- 前面道路の幅 ── 運搬車両の大きさが変わり、搬出の回数が変わります
- 隣家との距離 ── 近いほど養生と手壊しの範囲が増えます
- 石綿の有無 ── 事前調査の結果しだいで、除去の工程が別に立ちます
坪単価をうたう金額はネット上に多く出ていますが、いつ時点の数字で、どの条件を含んだ額なのかが書かれていないものが少なくありません。相場の1点を持って業者に当たるより、上の4つを自分の物件について書き出し、同じ条件で3社に見てもらうほうが、比較できる見積書が返ってきます。
判断の材料としては、次の順で見ると整理しやすくなります。
- 壊さないと見えない土地かどうか ── 建物が建て込んでいて、買主が形状を把握できないなら、残す意味は薄い
- 再建築ができる土地かどうか ── できないなら、壊した瞬間に使い道が大きく狭まる
- 固定資産税の扱いが変わるかどうか ── 住宅用地の特例は建物の有無で動きます。仕組みは空室が続くと固定資産税は上がるのか|「6倍」が起きるのは空室ではないにまとめてあります
- 税の特例を使う予定があるかどうか ── 相続した家を売る場合、壊す順番で結論が変わることがあります。相続した実家は貸すか売るか|先に貸すと3,000万円の控除が使えなくなるを先に読んでください
税の要件は経緯と時期で変わるので、実際に使えるかどうかは税務署または税理士に確認してください。壊す前提で話を進めたあとで「使えなかった」となると、戻せません。
貸す側で持ち続ける選択肢を含めて考えるなら、空き家を貸す以外で回す方法|築古物件のオーナーが撤退しやすい順に試すこともあわせてご覧ください。売り出したあとの動きは買取のとき、宅建業法のいわゆる八種制限は働きません|築古アパートのオーナーが仲介と比べる3つの物差しで扱っています。
今日やることを1つだけ選ぶなら
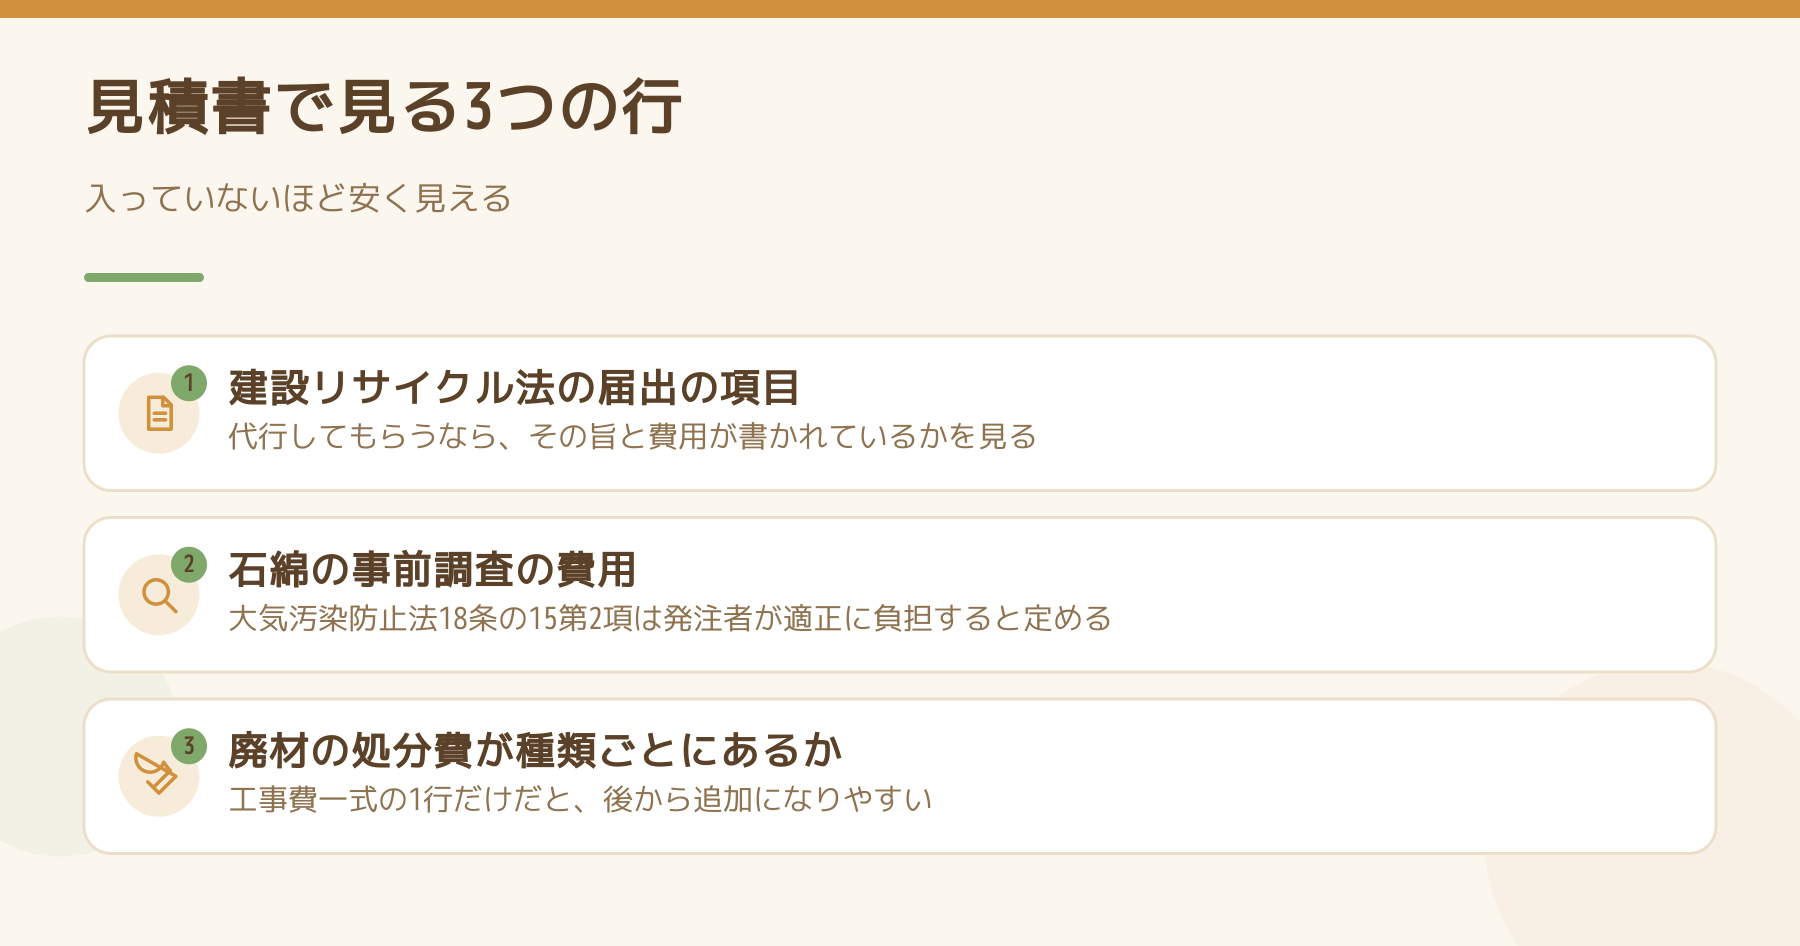
解体の見積書を出して、次の3つの行があるかを見てください。
- 建設リサイクル法の届出に関する項目(代行するなら、その旨と費用)
- 石綿の事前調査の費用
- 廃材の処分費が、種類ごとに分かれているかどうか
3つとも入っていない見積書が、いちばん安く見えます。安いのではなく、書いていないだけということがあります。届け出る義務がオーナーにある以上、その中身を知らないまま任せる形にはしないほうが安全です。
条文の引用は e-Gov 法令検索の建設工事に係る資材の再資源化等に関する法律・同施行令・大気汚染防止法(2026年9月6日時点)によります。税の特例が使えるかどうかは経緯と時期で結論が変わるため、税務署または税理士に確認してください。
Follow me!

 Japanese