
給排水設備の事故で使える水濡れ補償は、設備そのものの修理費までは含みません|築古アパートのオーナーが更新前に確かめる境界線
結論からお伝えすると、火災保険の「水濡れ補償」が対象にするのは、給排水設備の事故で水が吹き出したことによって濡れた床・壁・家財の修理や買い替え費用であり、給排水設備そのものの修理費は対象外です。さらに老朽化が進み破裂や故障が予見できる状態だった場合は、水濡れ補償そのものが使えないことがあります。この境界線を知らないまま「保険で直せるはず」と思い込むと、更新のタイミングで想定外の自己負担に気づくことになります。
「給排水設備事故の水濡れ等」とは何を指すか
東京海上日動火災保険が公表しているFAQでは、「給排水設備事故の水濡れ等」を次のように説明しています(出典:東京海上日動火災保険「よくあるご質問(FAQ)」)。
「給排水設備に生じた事故または被保険者以外の者が占有する戸室で生じた事故に伴う漏水、放水等による水濡れ、水圧等によって保険の対象に生じた損害」
給排水設備とは、水道管や配水管、給湯器、雨樋、給水タンク、ボイラーなどを指します。ここでいう「対象」は建物や家財のほうであり、設備そのものではない点が最初の分かれ目です。
補償の対象になるもの・ならないもの
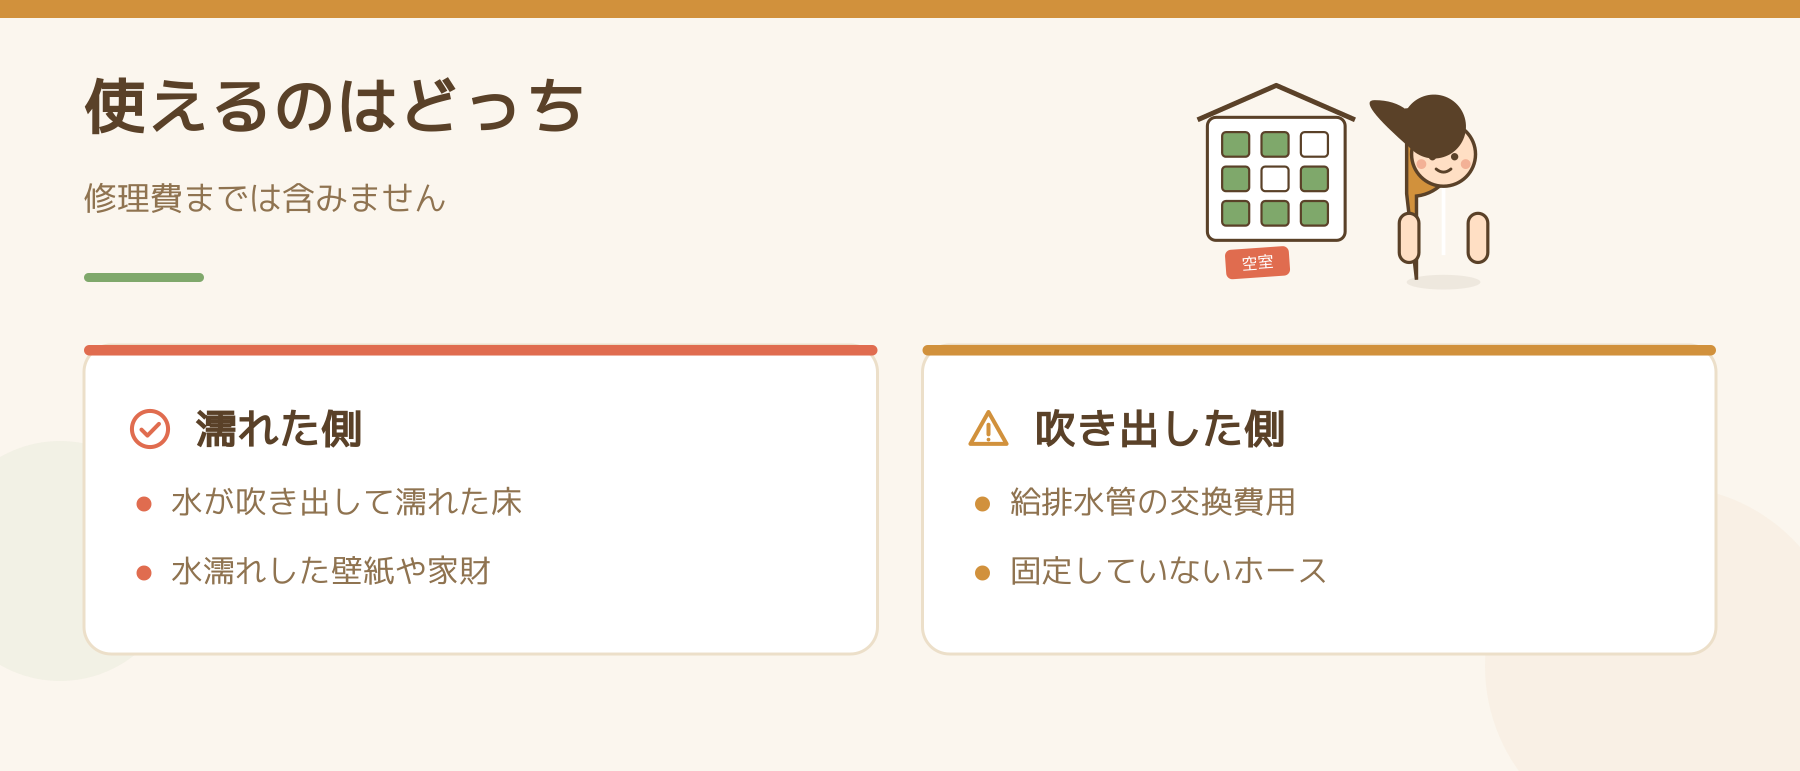
- 対象になる:水が吹き出したことで濡れた床板・壁紙・家財の修理費や買い替え費用
- 対象にならない:給排水設備自体の修理費(配管の交換費用そのもの)
- 対象にならないことがある:老朽化や腐食が進み、破裂・故障が予見できる状態だったと判断された場合
「盗難・水濡れ等リスク」を補償するタイプの契約であることが前提で、給排水設備の老朽化や腐食で亀裂が生じ突発的に水が吹き出したときの水濡れ損害は、この前提を満たしていれば補償対象になります(出典:東京海上日動火災保険「よくあるご質問(FAQ)」)。ただし対象になるのはあくまで「濡れた側」で、「吹き出した側」の設備修理費は別枠という整理です。
洗濯機の排水ホースの水漏れは補償されるか
固定されていない洗濯機の排水ホースは、給排水設備として認められないことが多いとされています。同じ「水が出て濡れた」という結果でも、原因になった器具が建物に固定された設備かどうかで扱いが変わる、という点は覚えておいて損はありません。
補償を受けるための前提条件
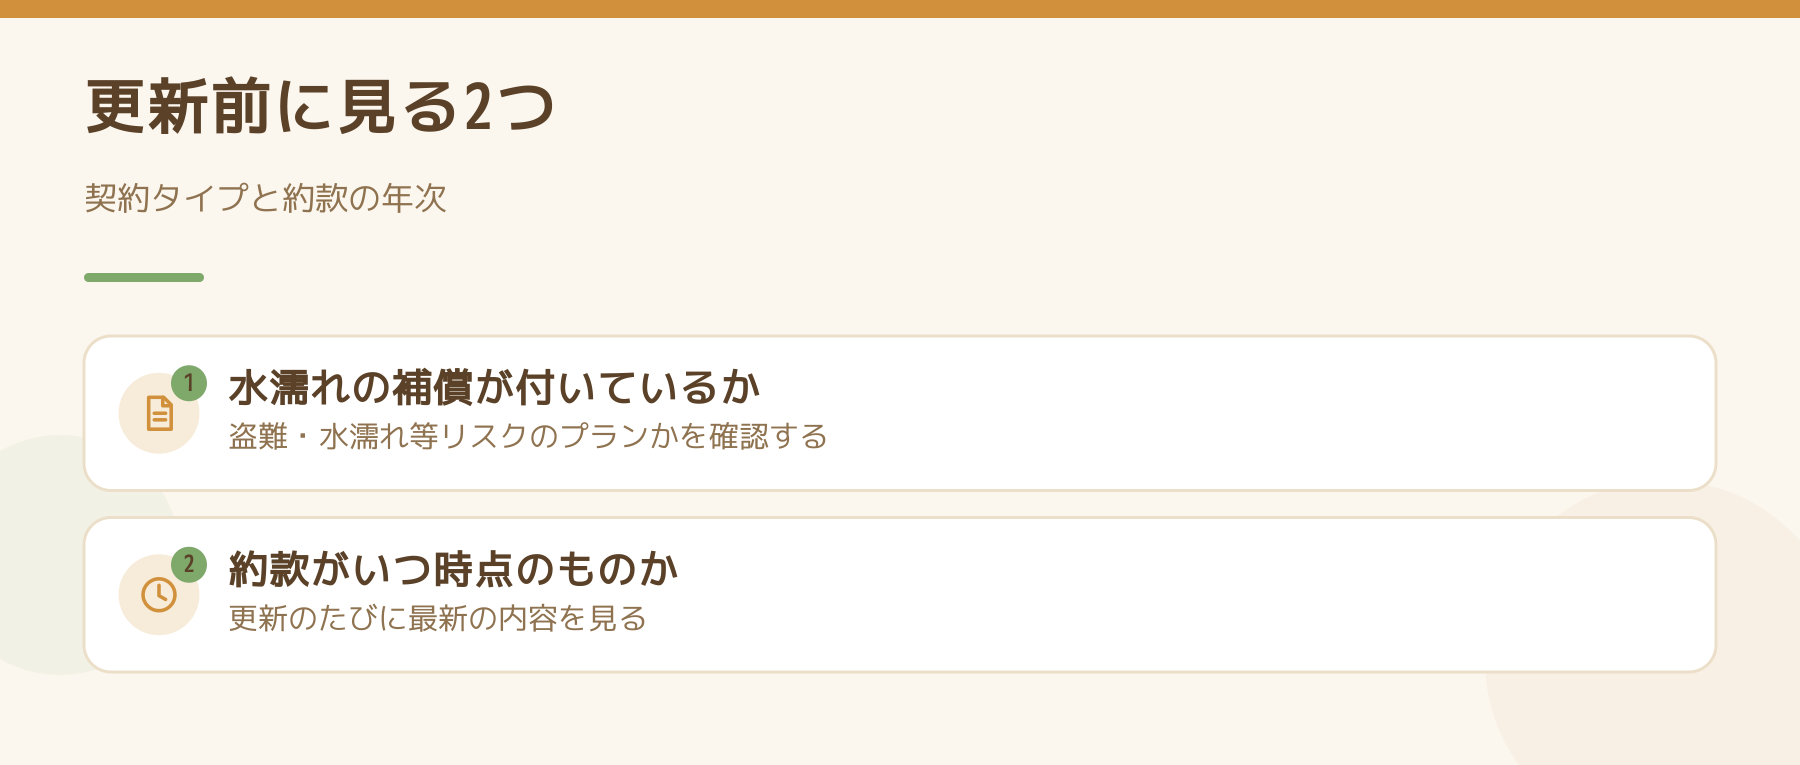
水濡れ補償は、契約の基本プランに自動で含まれているとは限りません。「盗難・水濡れ等リスク」に相当する補償を選んでいるかどうかを、まず契約内容で確かめる必要があります。築古アパートの火災保険|オーナーが更新の前に確認する5つのこととあわせて、更新のタイミングで契約内容そのものを見直しておくと、いざというときに前提を満たしていなかったという事態を避けられます。
この内容は保険会社と時期によって変わります
東京海上日動火災保険のFAQページには、上記の内容が2026年10月1日時点のものである旨が明記されています。約款の内容は保険会社や時期によって変わるため、更新の案内が届いたら「前回と同じ内容」と決めつけず、その時点の約款で条件を確かめることをおすすめします。
下の階への水漏れとこの補償の関係
実際に水漏れが起きたとき、まず必要なのは原因の切り分けです。原因を調べる前に大家さんが決めておくべきことは、下の階に水が漏れたとき|築古アパートのオーナーが原因を調べる前に決める3つで扱っています。原因が給排水設備の事故だと分かったあとに、今回の境界線(設備の修理費は対象外・濡れた側の損害は対象)にあてはめて考える、という順番になります。
火災保険の証券でどの補償が付いているかを確認する手順は、大家が火災保険の証券で確認する5つの欄もご参照ください。
更新前に証券を1枚めくり、「盗難・水濡れ等リスク」の有無と、対象になる損害の範囲を確かめておくだけで、事故が起きたときの動き方がずいぶん変わります。
Follow me!

 Japanese