
根抵当権の付いたアパートを借り換えても、新しい銀行に根抵当権は移りません|築古アパートのオーナーが読む民法398条の7と398条の19
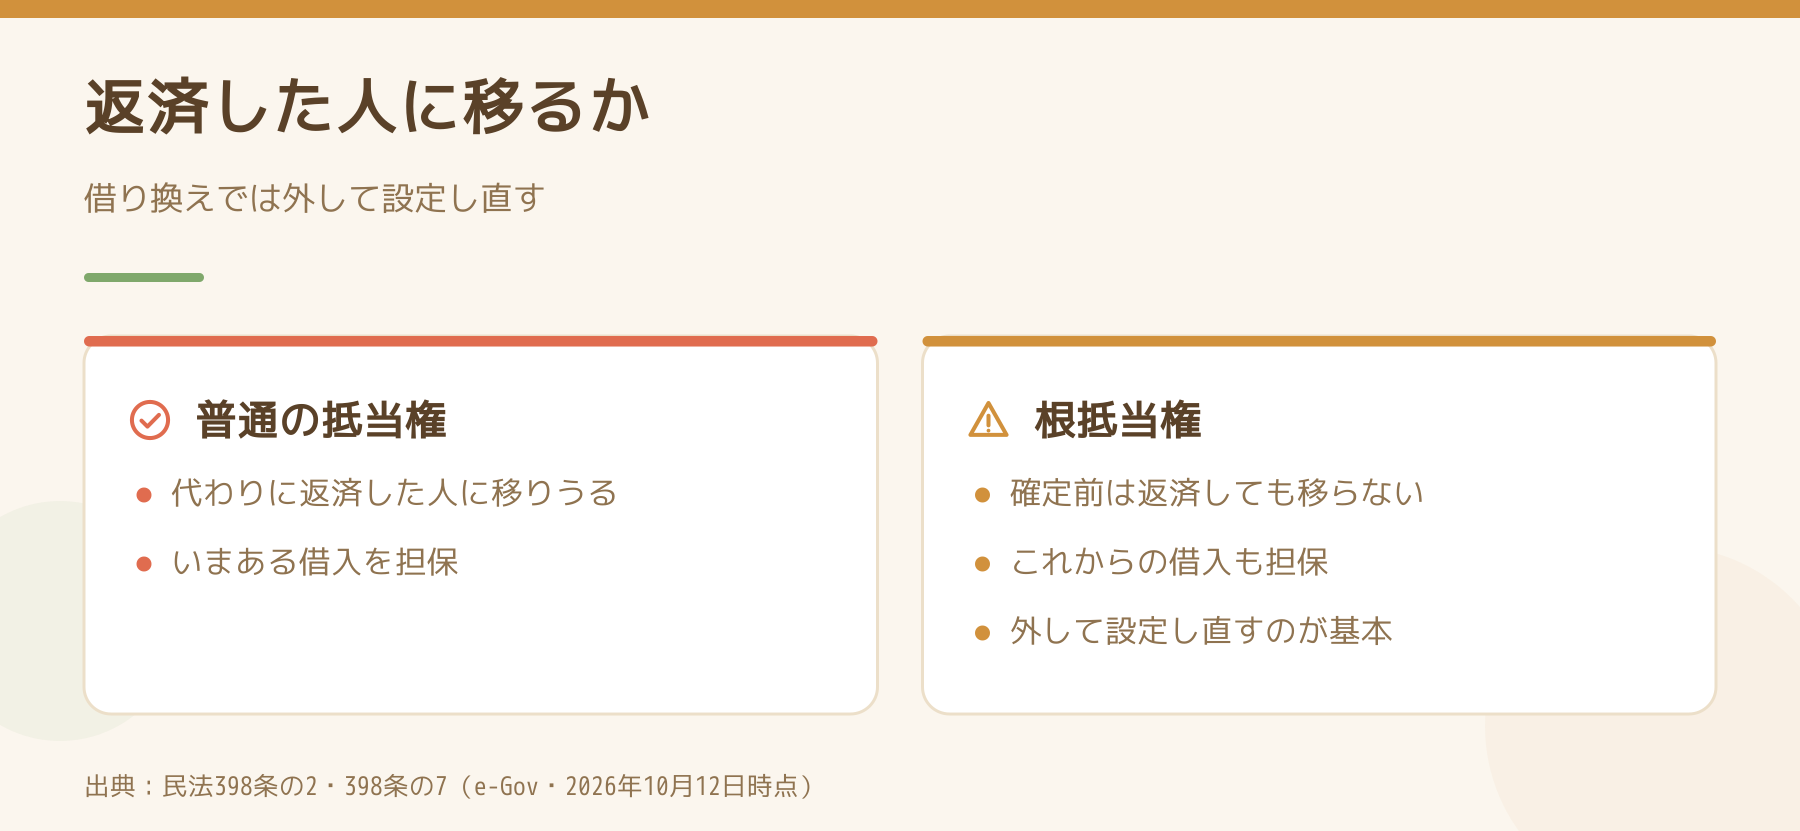
結論からお伝えすると、根抵当権の付いたアパートを別の銀行で借り換えても、新しい銀行が古い銀行の根抵当権を引き継ぐことはできません。民法398条の7第1項は、元本が確定する前に債務者に代わって弁済した者は、その債権について根抵当権を行使できないと定めているからです。普通の抵当権なら返済した人に移る場面でも、根抵当権は移りません。借り換えでも売却でも、古い根抵当権は外し、必要なら新しく設定し直すのが基本の形です。そのとき大家の側から使える条文が、398条の19の「元本の確定請求」です。
たとえば、20年前に地元の信用金庫で借りて建てたアパートの登記簿を取ったら、乙区に「根抵当権設定 極度額 金5,000万円」と書かれていたとします。借入の残りは1,200万円。金利の低い銀行へ借り換えようとしたら、担当者から「いまの根抵当権を外していただかないと、うちの抵当権は1番になりません」と言われた。借入を全部返せば、根抵当権は自動的に消えるのか。そこが分かれ目です。
根抵当権は、返し終わっても残るのですか?
根抵当権は、398条の2第1項のとおり「一定の範囲に属する不特定の債権を極度額の限度において担保する」抵当権です。いまある借入だけでなく、これから同じ取引で生まれる借入も担保するので、残高がゼロになっても、それだけでは消えません。元本が「確定」するまでは、また借りれば、その分も担保されるからです。
担保する元本が決まることを「元本の確定」といいます。確定すると、根抵当権者は確定した元本と利息・遅延損害金について、極度額を限度に行使する形になります(398条の3第1項)。相続のときの確定(398条の8)は根抵当権が付いたアパートを相続したら、6か月以内に銀行と決めることがありますで扱っています。ここでは、生きているうちに売る・借り換える場面に絞ります。
借り換え先の銀行が返済すれば、根抵当権は移りませんか?
移りません。398条の7は、元本の確定前について次のように定めています。
- 根抵当権者から債権を買い取った者は、その債権について根抵当権を行使できない(1項前段)
- 債務者のために、または債務者に代わって弁済をした者も同じ(1項後段)
- 確定前に債務の引受けがあっても、引受人の債務について根抵当権を行使できない(2項)
根抵当権そのものを譲り渡す方法もありますが、398条の12第1項により根抵当権者(古い銀行)が設定者の承諾を得て行うものです。古い銀行が応じなければ使えません。実務では「古い根抵当権を抹消し、新しい銀行が新しく抵当権を設定する」と考えておくのが安全です。抹消の段取りと日付の合わせ方は、売買のときと同じく、決済の前に司法書士と銀行の間で決めます。
古い銀行が動いてくれないときは、どうしますか?
398条の19第1項は、根抵当権の設定から3年を過ぎていれば、設定者(大家)は元本の確定を請求できると定めています。確定するのは請求の時から2週間を経過した時です。根抵当権者(銀行)の側は、いつでも請求でき、請求の時に確定します(同条2項)。ただし確定期日を定めているときは、この請求はできません(同条3項)。確定期日は定めた日から5年以内でなければなりません(398条の6第3項)。
注意したいのは登記です。不動産登記法93条は、元本確定の登記を根抵当権者が単独で申請できる場合として、398条の19第2項(銀行からの請求)と398条の20第1項3号・4号を挙げています。大家からの請求(第1項)はここに入っていません。確定の登記は原則どおり共同申請(60条)になり、銀行の協力が要ります。「請求すれば大家だけで登記まで片付く」わけではないのです。
元本が確定すると、ほかに何ができますか?
確定後は、極度額が現にある借入より大きすぎるとき、設定者は極度額を「いまの借入の額+以後2年間の利息・遅延損害金」まで減らすよう請求できます(398条の21第1項)。借入が極度額を超えているときは、物件を買った第三者などが極度額に当たる金額を払って根抵当権を消す「消滅請求」もあります(398条の22第1項)。どちらも確定が前提なので、まず確定させるという順番になります。
売却の場面で、買う側から見た抵当権の扱いは買う不動産に契約の内容に適合しない抵当権の登記があるとき、買主は代金の支払を拒めますに書いています。売る側は、決済日までに根抵当権が外れる段取りが付いているかを、買主から必ず聞かれます。
都合の悪いことも書いておきます
根抵当権の確定や抹消には、銀行との交渉と、司法書士による登記の手続きが要ります。この記事は条文の骨組みを示したもので、実際に「どの日に確定させ、どの順番で抹消するか」は、借入の契約書と登記簿の内容で変わります。また、確定させると、その後に同じ銀行から借りた分は、この根抵当権では担保されなくなります。事業の借入が同じ根抵当権に乗っているときは、影響が大きいので、税理士や司法書士と相談してから動いてください。
今日やることを1つだけ選ぶなら
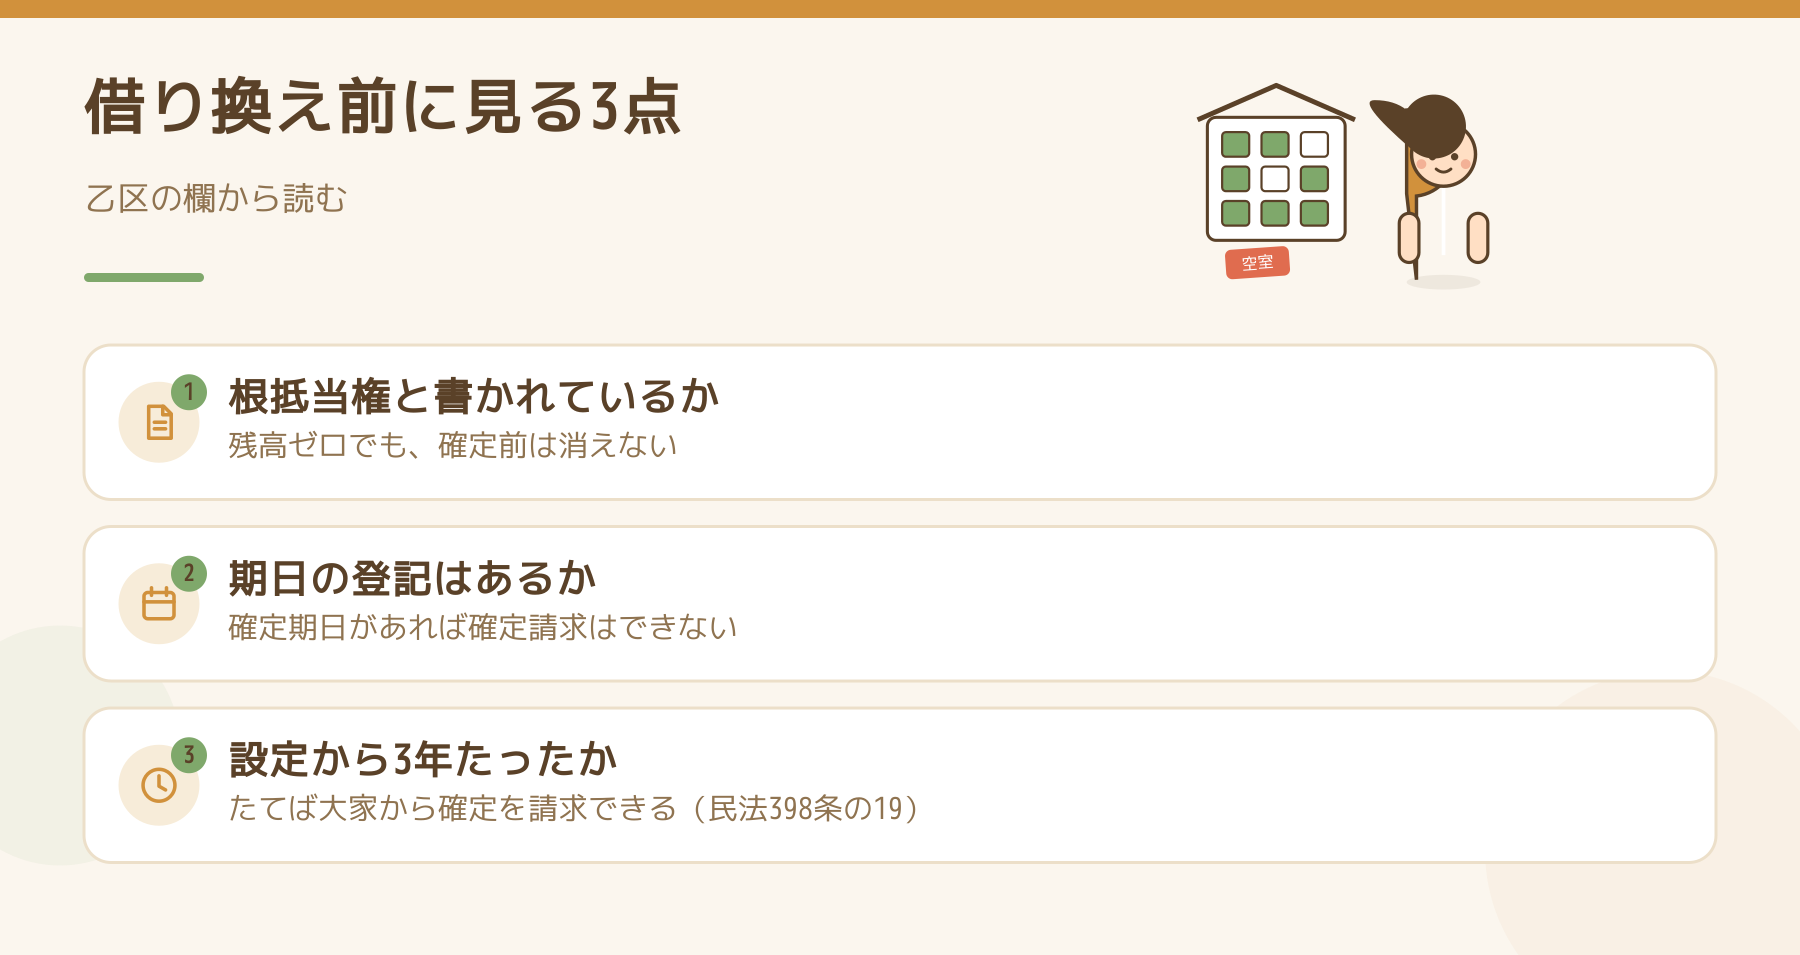
アパートの登記簿の乙区を取り、「根抵当権」と書かれているか、確定期日の登記があるか、設定日がいつかを確かめてください。設定から3年を過ぎていて確定期日がなければ、398条の19第1項の確定請求という手が使えます。借り換えの相談は、その3点を手元にそろえてからが早道です。銀行に出す資料の整え方は築30年を超えたアパートでも融資がつく条件にまとめています。
出典
- 民法398条の2・398条の3・398条の6・398条の7・398条の12・398条の19から398条の22(e-Gov 法令検索・2026年10月12日時点)
- 不動産登記法60条・93条(同上)
Follow me!

 Japanese