
相続したアパートを申告期限から3年以内に売ると、相続税の一部を取得費に足せます|築古アパートのオーナーが読む措置法39条
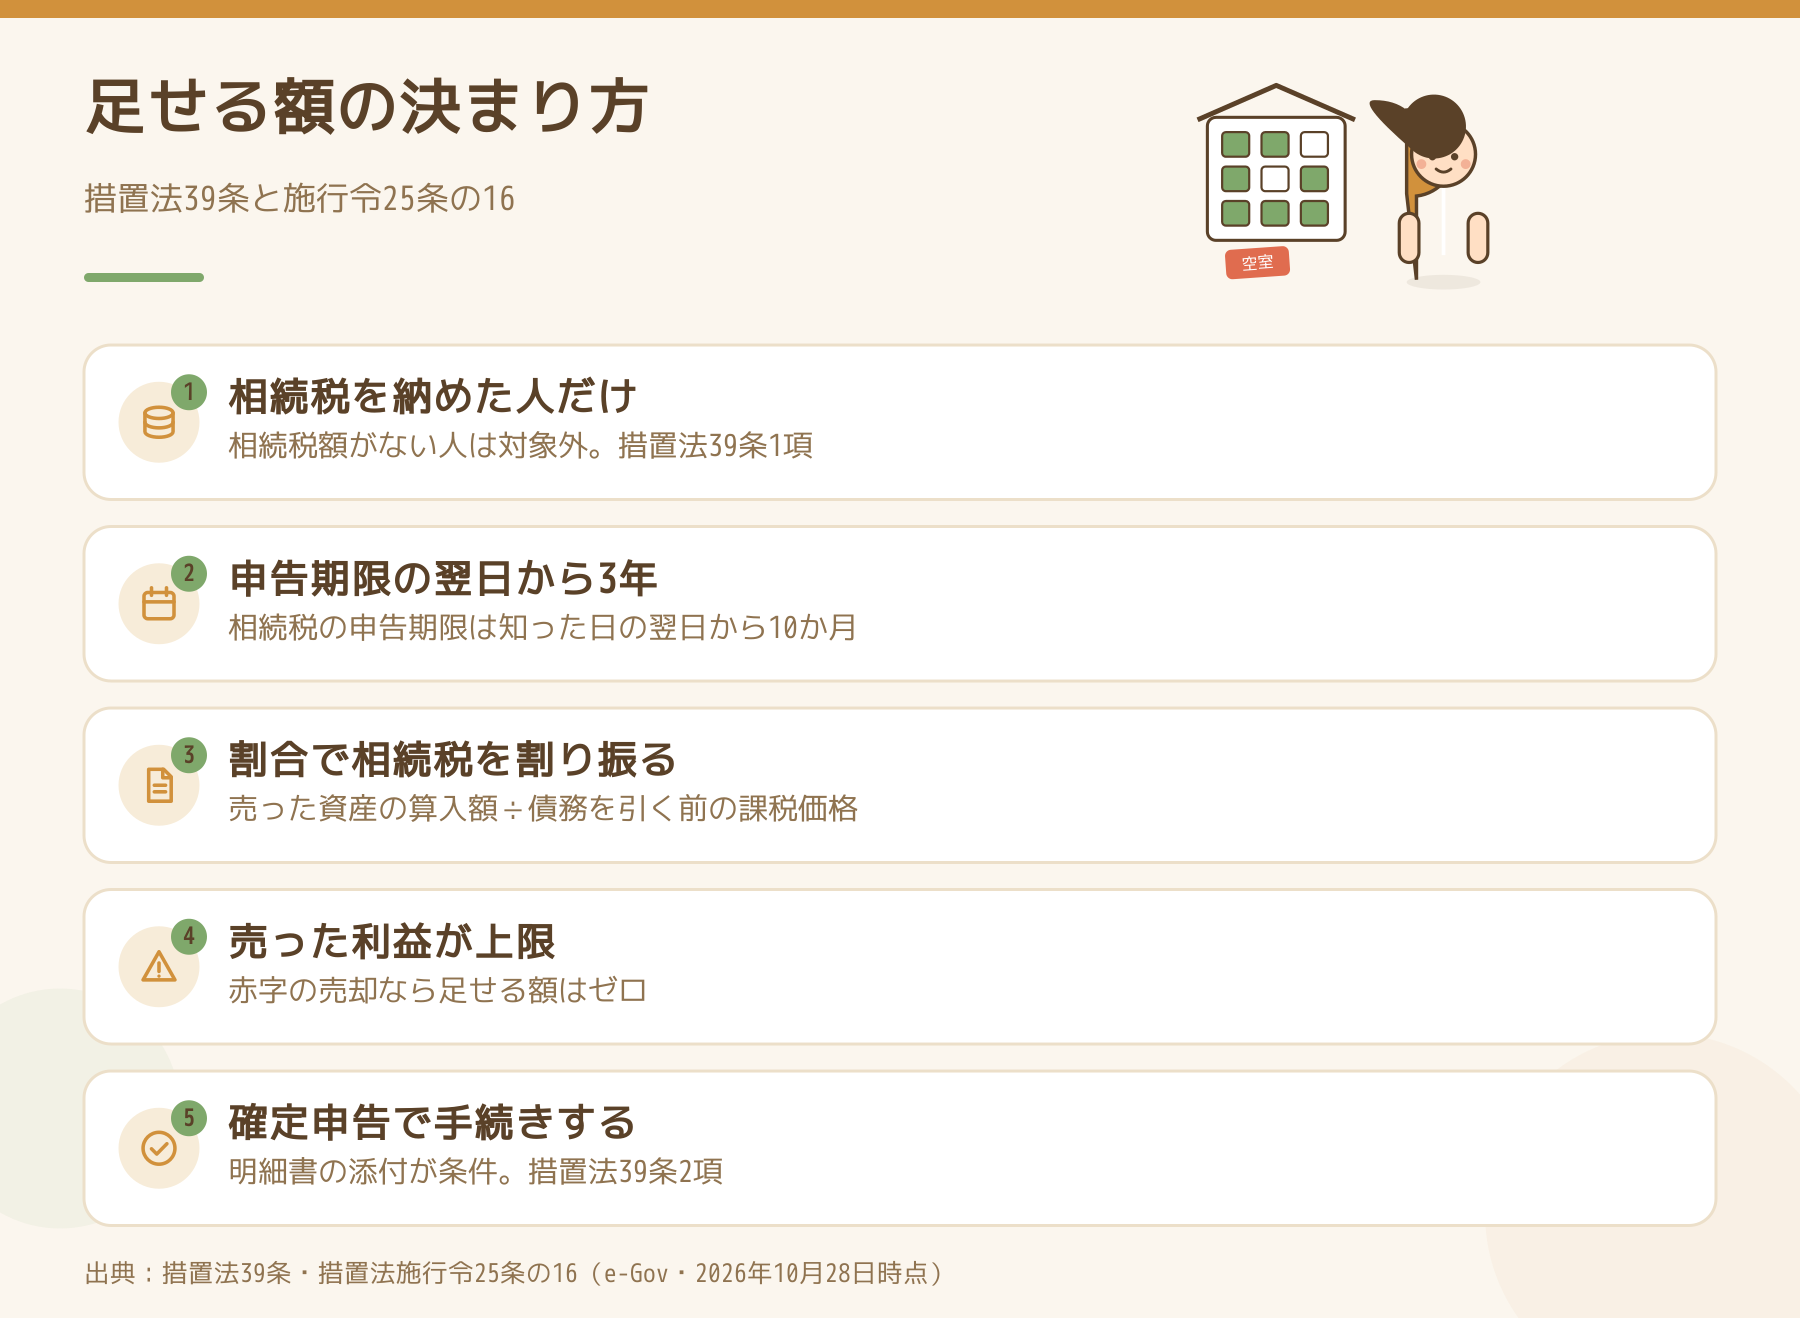
結論からお伝えすると、相続税を納めた人が、相続したアパートを相続税の申告期限の翌日から3年以内に売ると、納めた相続税の一部をそのアパートの取得費に足せます(租税特別措置法39条)。ただし、足せる額には上限があり、売って出た利益を超えては足せません。赤字の売却では、足せる額はゼロです。さらに、確定申告で手続きをしなければ使えません。築古アパートのオーナーが売る時期を決める前に確かめたいのは、この期限と上限と手続きの3つです。
たとえば、親から相続したアパートの相続税を納め終わり、1年半ほどたって「古いので手放したい」と考えている場面です。売る時期を1年先に延ばしたら、この特例が使えなくなっていた、ということが起きないように整理します。
期限はいつまでですか?
条文の期限は、相続の開始があった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです(措置法39条1項。e-Gov法令検索で確認しました)。相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月以内です(相続税法27条1項)。このため、一般には「相続から3年10か月」と言われます。
対象になるのは、相続税の課税価格の計算に入った資産です。相続したアパートの土地と建物はこれに当たります。一方で、限定承認による相続で、所得税法59条1項により相続のときに譲渡があったとみなされた資産は、対象から外れます(措置法39条7項)。
足せる額は、どう計算しますか?
計算は租税特別措置法施行令25条の16に書かれています。中身は次のとおりです。
- 使う相続税額:その人が納めた相続税額(延滞税などの附帯税は除く)
- 掛ける割合:その人の相続税の課税価格のうち、売った資産が課税価格に入った価額の占める割合。分母の課税価格は、借入金などの債務を差し引く前の金額を使います(相続税法13条を適用しないものとした場合の課税価格)
- 上限:この特例を使わずに計算した譲渡益(売った金額−取得費−譲渡費用)まで。売った金額が取得費と譲渡費用の合計に満たないときは、足せる額はゼロ
- 計算の単位:売った資産ごとに計算する(措置法39条8項)
説明のための仮の数字で並べます(実際の事例ではありません)。納めた相続税額が600万円、債務を引く前の課税価格が1億円、そのうちアパートの土地と建物が課税価格に入った価額が3,000万円だとします。足せる額は、600万円×3,000万円÷1億円=180万円です。アパートを4,000万円で売り、取得費が200万円、仲介手数料などの譲渡費用が150万円なら、譲渡益は3,650万円なので、180万円は上限の内側に収まります。
取得費そのものの出し方(売却額の5%を使う扱いなど)は、取得費が分からない築古アパートの5%は、条文では昭和27年以前の所有分だけです|築古アパートのオーナーが売る前に確かめる3点で扱っています。
小規模宅地等の特例を使った土地は、どうなりますか?
施行令25条の16が割合の分子に使うのは、売った資産が「課税価格の計算の基礎に算入された価額」です。貸付事業用宅地等として小規模宅地等の特例(措置法69条の4)を使った土地は、課税価格に算入する価額が減額後の金額になります(貸付事業用宅地等は100分の50)。このため、その土地を売ったときに足せる額も、減額した分だけ小さくなります。相続税を減らした効果と、売るときの加算額は、同じ土地の上でつながっています。具体的な額は、相続税の申告書の数字を使って税理士に確かめてください。
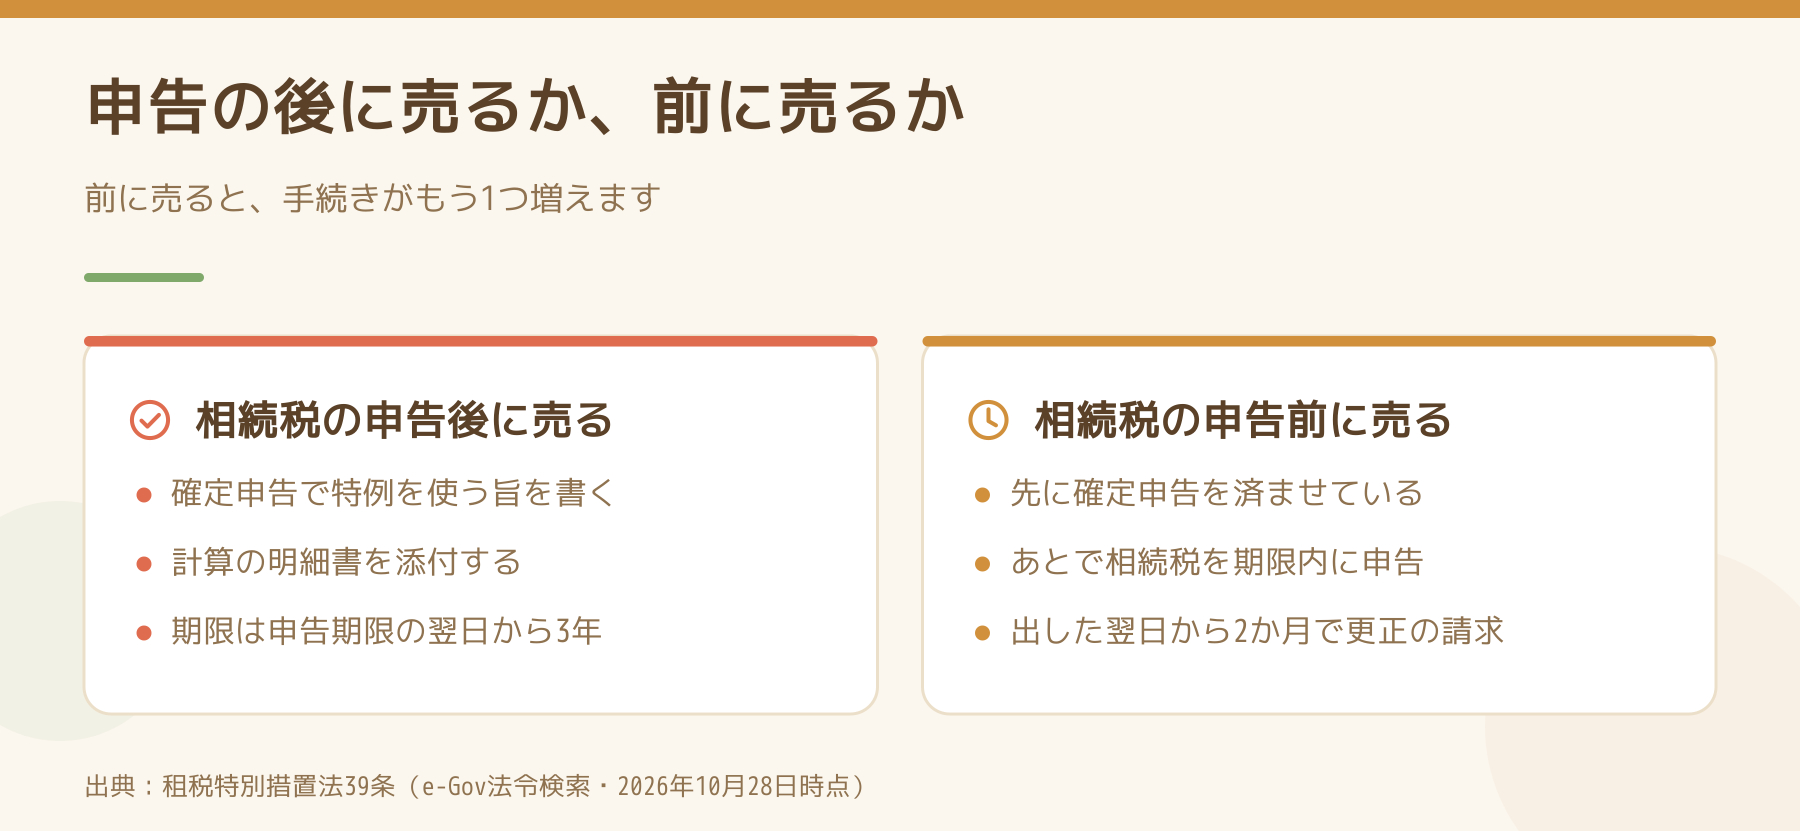
相続税の申告より先に売ったら、使えませんか?
使える道があります。売った年の確定申告期限が過ぎてから、相続税の期限内申告書を出した場合は、相続税の申告書を出した日の翌日から2か月以内に、更正の請求をすることができます(措置法39条4項1号)。
仮の日付で並べると、2026年8月に相続が始まり、同年11月にアパートを売った場合、2026年分の確定申告期限は2027年3月15日です。相続税の申告期限は2027年6月ごろになります。2027年5月に相続税の申告書を出したなら、その翌日から2か月以内が、取得費に足し直す更正の請求の期限です。相続税の申告を終えた安心感で、この2か月を見落としやすいので、売った年が早いときほど日付を書き出しておいてください。
手続きをしないと、どうなりますか?
この特例は、確定申告書(または一定の修正申告書)に特例を使う旨を書き、計算の明細書などを添付した場合に限って使えます(措置法39条2項)。国税庁のタックスアンサー No.3267 は、添付書類として「相続財産の取得費に加算される相続税の計算明細書」と譲渡所得の内訳書を挙げています。書き忘れや添付漏れにやむを得ない事情があると税務署長が認めた場合の救済(同条3項)もありますが、最初から当てにするものではありません。
相続した実家を空き家のまま売る場合の3,000万円の特別控除(措置法35条3項)とは、条文上どちらか一方しか使えません。その選び方は、姉妹サイトの相続した実家は貸すか売るか|先に貸すと3,000万円の控除が使えなくなるで扱っています。相続税の納め方そのものの話は、相続税の延納は、現金で払えない分の範囲でしか認められません|築古アパートのオーナーが担保の前に計算する延納許可限度額にまとめています。
都合の悪いことも書いておきます
- 相続税を納めていない人は使えません。基礎控除の範囲に収まって相続税額がない場合は、対象外です(措置法39条1項の「相続税額があるもの」)
- 使う相続税額は、売った年の所得税の納税義務が成立する時に確定している額です。その後に相続税の修正申告や更正があれば、その後の額に置き換わります(施行令25条の16第2項)。相続税の額が動くと、所得税の計算もやり直しになります
- 相続時精算課税や暦年贈与の加算がある場合の扱い、代償分割をした場合の扱いは、この記事では確かめていません。国税庁の質疑応答事例と税理士で確認してください
- 上の数字はすべて説明のための仮の数字です。税務の判断は、一般的な仕組みの説明にとどまります。申告の前に税務署か税理士に確認してください
今日やることを1つだけ選ぶなら
相続税の申告書の控えを出して、表紙の「相続開始年月日」と、申告書を出した日を確かめてください。そこから申告期限を数え、その翌日から3年後の日付をカレンダーに書き込みます。売る時期をその日付の前に置けるかどうかを決めてから、仲介会社に声をかける順番にすると、この特例を落とさずに済みます。
出典
- 租税特別措置法39条・69条の4(e-Gov法令検索・2026年10月28日時点)
- 租税特別措置法施行令25条の16(e-Gov法令検索・2026年10月28日時点)
- 相続税法13条・27条、所得税法59条(e-Gov法令検索・2026年10月28日時点)
- 国税庁 タックスアンサー No.3267「相続財産を譲渡した場合の取得費の特例」(令和8年4月1日現在法令等)
Follow me!

 Japanese