
取得費が分からない築古アパートの5%は、条文では昭和27年以前の所有分だけです|築古アパートのオーナーが売る前に確かめる3点
結論からお伝えすると、取得費が分からない築古アパートを売るとき、売却額の5%を取得費にできる扱いは、条文の上では「昭和27年12月31日以前から持っていた不動産」だけを対象にしています。それより後に取得した不動産に使えるのは、国税庁の通達が「準じて計算して差し支えない」と認めているからです。さらに、実際の取得費が5%を下回る場合にも5%を使えます。築古アパートのオーナーが売る前に確かめたいのは、この線引きと、実額で計算するか5%で計算するかの選び方です。
たとえば、親から譲り受けた古いアパートを売ることになり、購入時の契約書も領収書も見つからない場面です。税理士に「取得費は5%でいけます」と言われて、そのまま進めてよいのかを整理します。
5%の取得費は、法律のどこに書いてありますか?
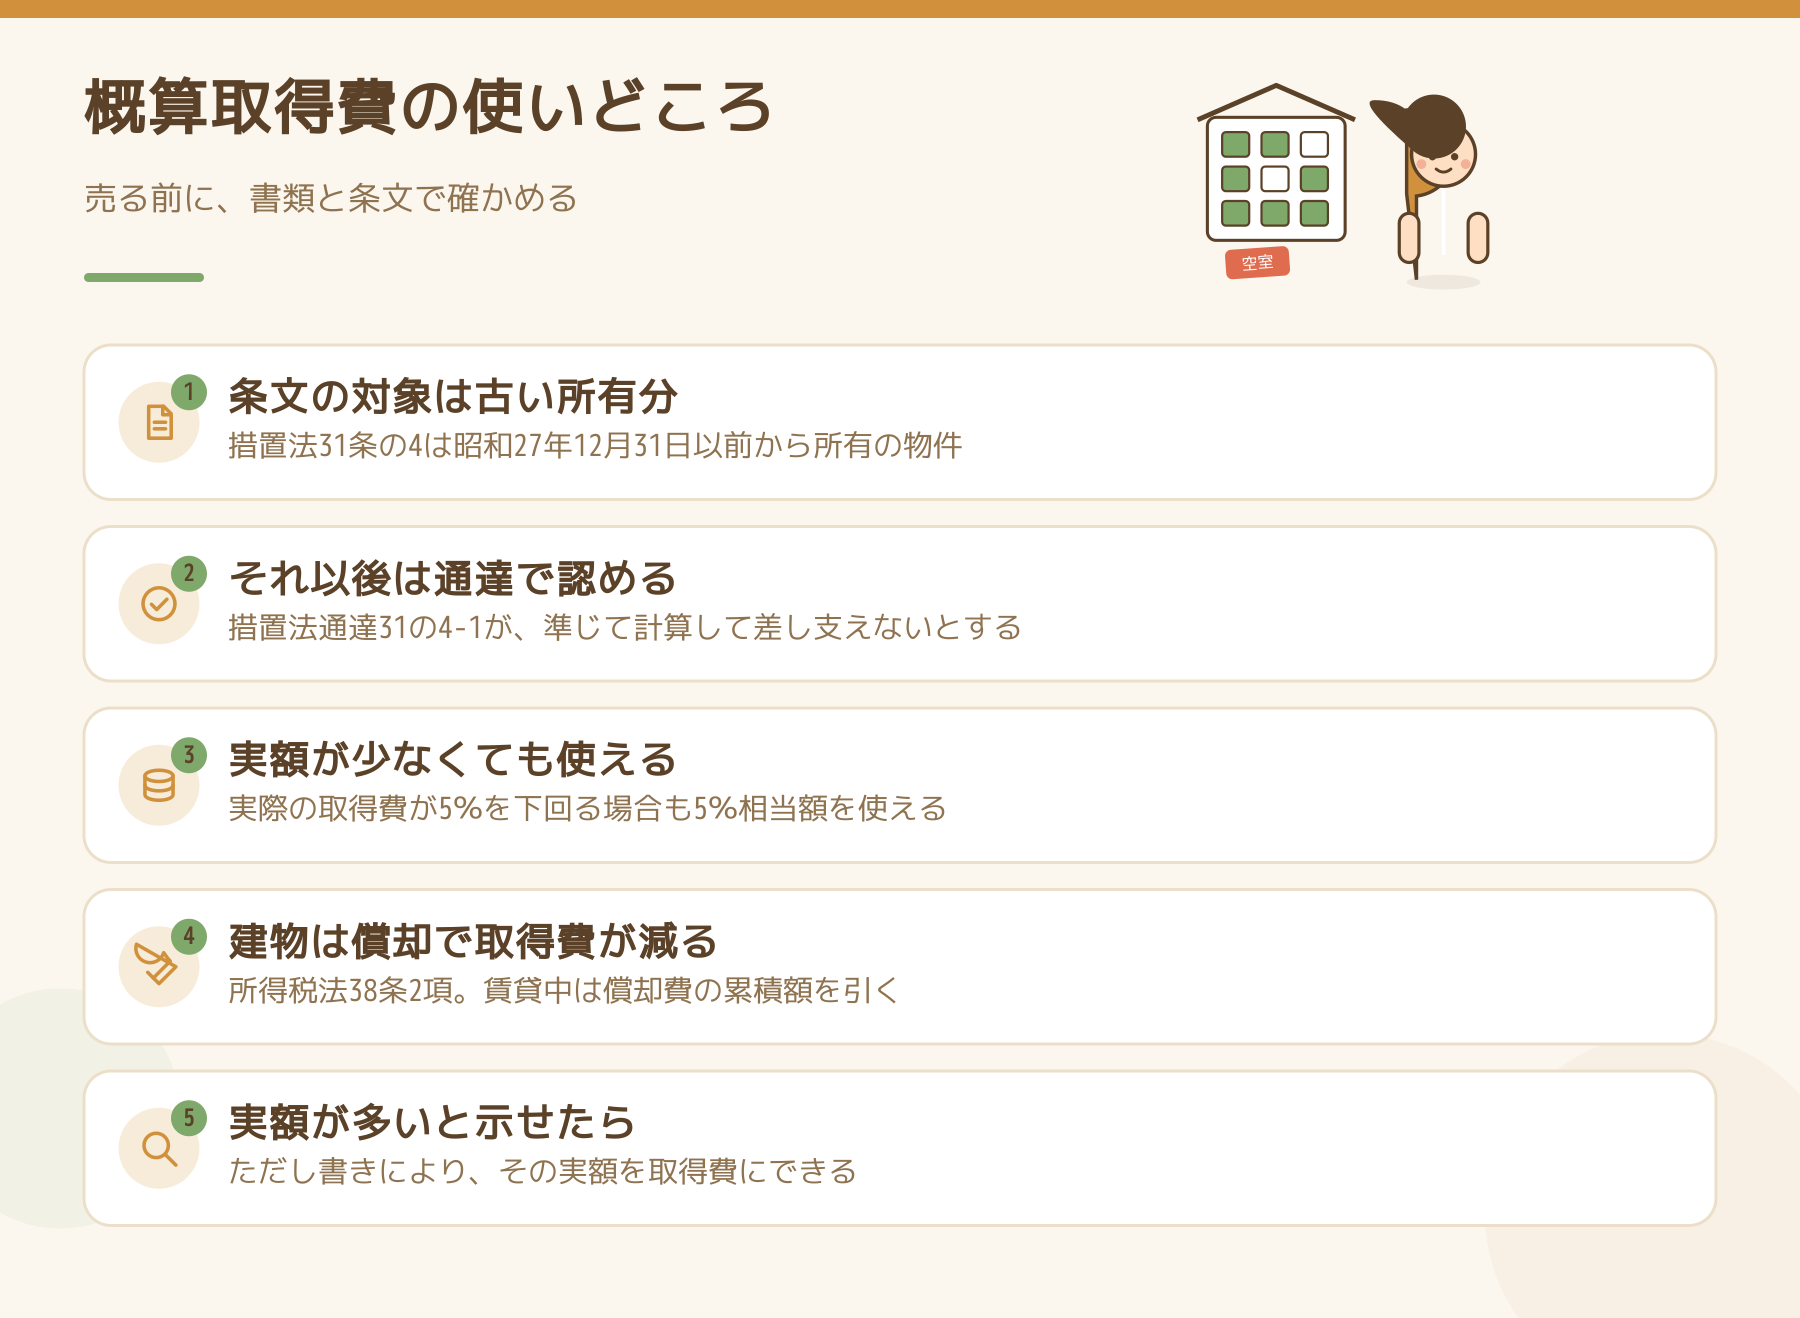
根拠は租税特別措置法31条の4です。条文の見出しは「長期譲渡所得の概算取得費控除」で、1項は次の内容です(e-Gov法令検索で確認しました)。
- 対象:昭和27年12月31日以前から引き続き所有していた土地等・建物等を譲渡した場合の、長期譲渡所得の金額の計算
- 取得費:所得税法38条・61条の規定にかかわらず、収入金額の100分の5に相当する金額とする
- ただし書き:その5%の金額が、実際の取得に要した金額と改良費(建物は設備費・改良費を含み、所得税法38条2項で減価償却分を引いた金額)に満たないことが証明されたときは、その実額とする
つまり、条文が直接カバーするのは昭和27年以前から持っている物件です。昭和28年1月1日以後に取得した物件については、措置法通達31の4-1が「同項の規定に準じて計算して差し支えない」と定めています。国税庁のタックスアンサー(No.3258)も、根拠として所得税法33条・38条、措置法31条の4、措置法通達31の4-1を並べています。
この違いは、実務では大きな問題になりにくい取扱いです。ただ、「法律で決まっている5%」ではなく「通達で認められている扱い」だと知っておくと、書類を整えるときの考え方が変わります。
取得費が「分からない」ときだけでなく、「少ない」ときにも使えますか?
使えます。国税庁は、先祖伝来のものや買い入れた時期が古いなどで取得費が分からない場合に加えて、実際の取得費が売った金額の5%相当額を下回る場合も、5%相当額を取得費にできるとしています。国税庁の例は、3,000万円で売って取得費が不明なら150万円(5%)を取得費にできる、というものです。
築古アパートで「少ない」が起きやすい理由は、建物の取得費の決まり方にあります。所得税法38条2項は、家屋のように減価する資産の取得費を、購入代金などから、その期間の減価の額を引いた金額とします。賃貸に使っていた期間は、不動産所得の必要経費にしてきた減価償却費の累積額を引きます。長く償却してきた築古アパートでは、建物の取得費がほとんど残らない場合があります。
説明のための仮の数字で並べます(実際の事例ではありません)。売却額が3,000万円で、土地の購入代金が80万円、建物の取得費が償却後に40万円なら、実額は合計120万円です。5%は150万円なので、実額より30万円多い150万円を取得費にできる計算になります。逆に実額が200万円と証明できるなら、ただし書きにより200万円を使えます。
実額で計算するか、5%で計算するかは、何で選びますか?
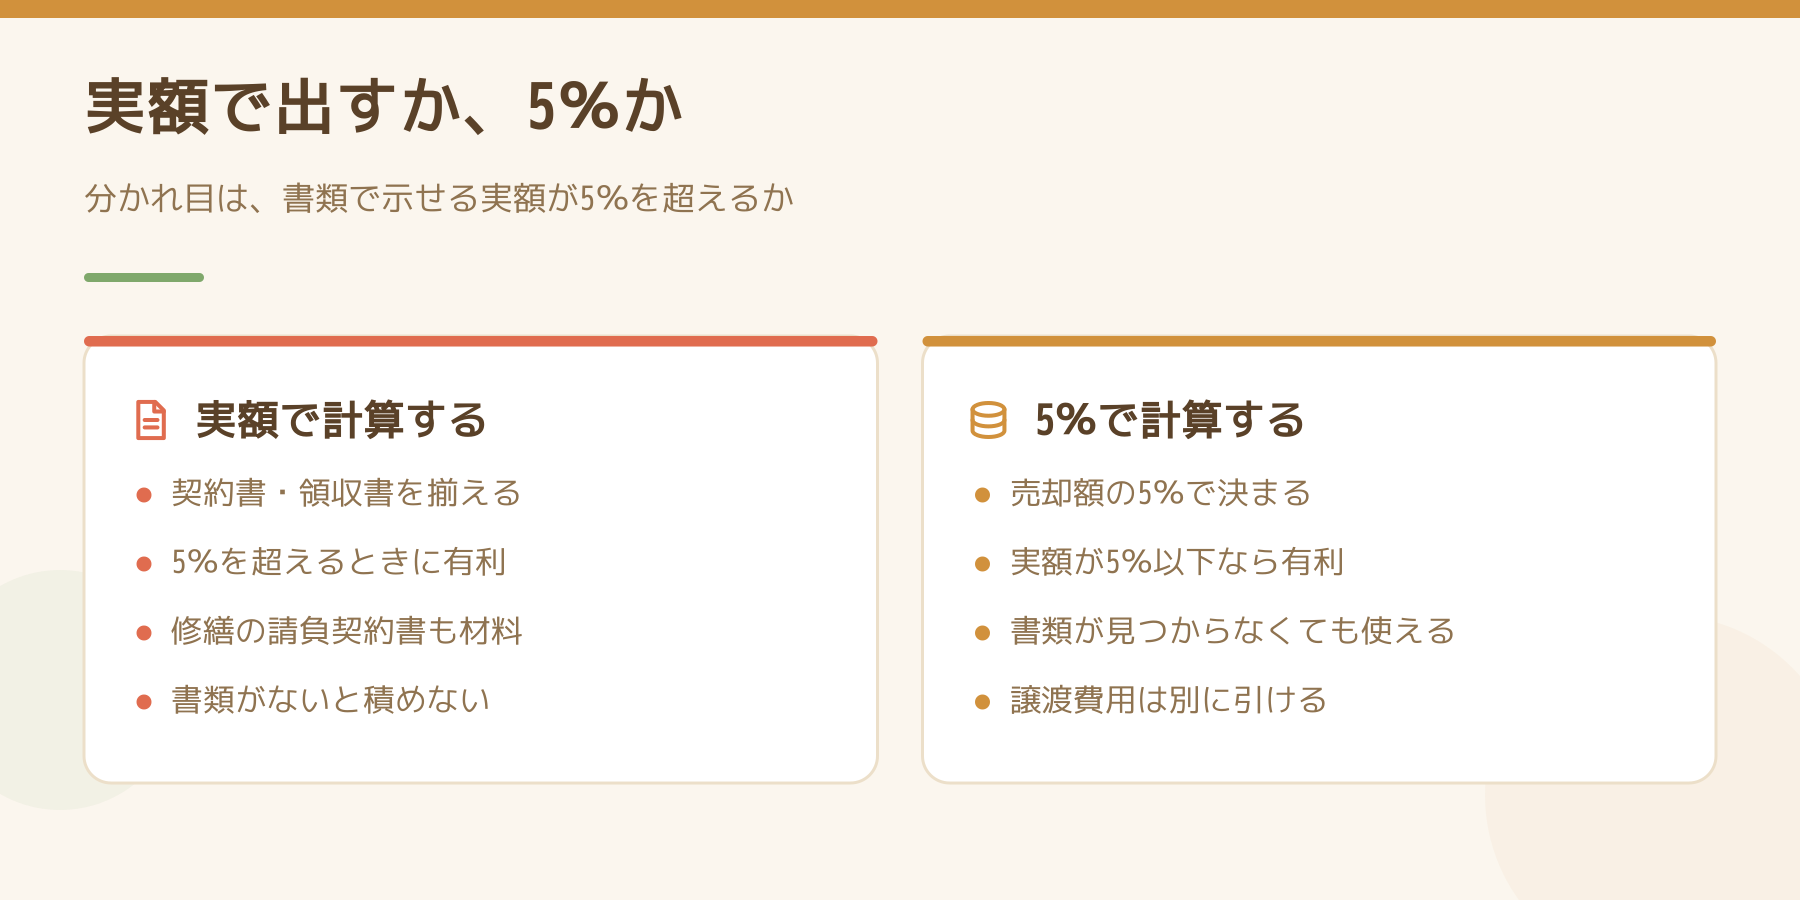
選ぶ基準は、証明できる実額が、売却額の5%を上回るかどうかです。
- 実額が5%を超え、書類で示せる:実額を使う(ただし書き)。購入時の契約書、仲介手数料や登記費用の領収書、増築・大規模修繕の請負契約書と支払の記録が材料になります
- 実額が5%以下、または書類がない:5%を使う
修繕のうち、取得費に積み上げられるものは資本的支出にあたるもので、それを示す書類がないと積み上げられません。この点は、アパートの修繕履歴は重要事項説明に出てきません|築古アパートのオーナーが売る前にまとめる4つの束の税務の段落でも触れています。
なお、売るときにかかった費用(仲介手数料など)は、取得費とは別の「譲渡費用」で、収入金額から引けます(所得税法33条3項)。5%を使っても譲渡費用は別に引けるので、領収書は残してください。仲介手数料の上限の考え方は、アパートを売るときの仲介手数料は、国の告示で上限が決まっています|築古アパートのオーナーが諸費用を4つに分けて読むに書いています。
売った年の税率が変わる「5年」の数え方は、姉妹サイトのアパートを売る税率の「5年」は1月1日で数えます|4か月ずらすと39.63%が20.315%になりますで扱っています。
都合の悪いことも書いておきます
- 通達は、国税庁が職員向けに示した取扱いで、法律そのものではありません。この記事で原文を確かめたのは、e-Gov法令検索の措置法31条の4・所得税法33条・38条と、国税庁の措置法通達31の4-1、タックスアンサー No.3258です
- 条文の見出しは「長期譲渡所得」です。所有期間が短い場合(短期譲渡所得)に同じ扱いができるかは、確かめていません。税務署か税理士に聞いてください
- 相続や贈与で取得した物件の取得費・取得時期の扱いは、この記事では扱っていません。被相続人の取得費の引き継ぎなどは別の規定になります
- 実額と5%の有利不利は、物件ごとに変わります。上の数字は説明のための仮の数字です。申告の判断は税務署か税理士に確認してください
今日やることを1つだけ選ぶなら
売却予定のアパートについて、購入時の契約書・領収書、増築や大規模修繕の契約書と支払の記録を、一度机に並べてください。書類が見つかった分だけ実額を足し、売却見込額の5%と見比べます。それでも実額が5%に届かないなら、5%の取扱いが使える見込みです。その並べた結果を持って、税務署か税理士に確認するところから始めます。
出典
- 租税特別措置法31条の4(e-Gov法令検索・2026年10月27日時点)
- 所得税法33条・38条(e-Gov法令検索・2026年10月27日時点)
- 国税庁 措置法通達31の4-1「昭和28年以後に取得した資産についての適用」
- 国税庁 タックスアンサー No.3258「取得費が分からないとき」(令和8年4月1日現在法令等)
Follow me!

 Japanese