
相続税の延納は、現金で払えない分の範囲でしか認められません|築古アパートのオーナーが担保の前に計算する延納許可限度額
結論からお伝えすると、相続税の延納は、税額を全部まとめて分割にできる制度ではありません。認められるのは、納期限までに現金で払うことが難しい金額の範囲だけです。その上限は国税庁の手引にある式で出せて、「納付すべき相続税額」から、預貯金などのうち生活費と運転資金を除いた分を引いた額になります。さらに、担保を出せないと進みません。築古アパートのオーナーが気をつけたいのは、担保の土地は時価の8割以内、建物は7割以内でしか見てもらえず、違法建築や共有持分は担保として不適格とされることです。
たとえば、亡くなった親から築古アパートと土地を相続したのに、預金はほとんど残っていなかった場面です。相続税の通知を前に、「分割で払えないか」と調べ始めると、最初にぶつかるのがこの延納です。
延納は、何を分けて払う制度ですか?
国税は、期限までに金銭で一括して納めるのが原則です。延納は、その例外です。国税庁のタックスアンサー(No.4211)は、次の4つをすべて満たすときに申請できるとしています。
- 相続税額が10万円を超えていること
- 金銭で納付することを困難とする事由があり、かつ、その困難な金額の範囲内であること
- 延納税額と利子税の額に見合う担保を出すこと。ただし、延納税額が100万円以下で、延納期間が3年以下なら、担保は要りません
- 延納申請の期限までに、延納申請書に担保提供関係書類を付けて、税務署長に出すこと
つまり、預金が十分にあるのに「手元に残したいから分割で」という使い方はできません。2番目の「困難な金額の範囲内」が、そのまま上限になります。
延納できる金額は、いくらまでですか?
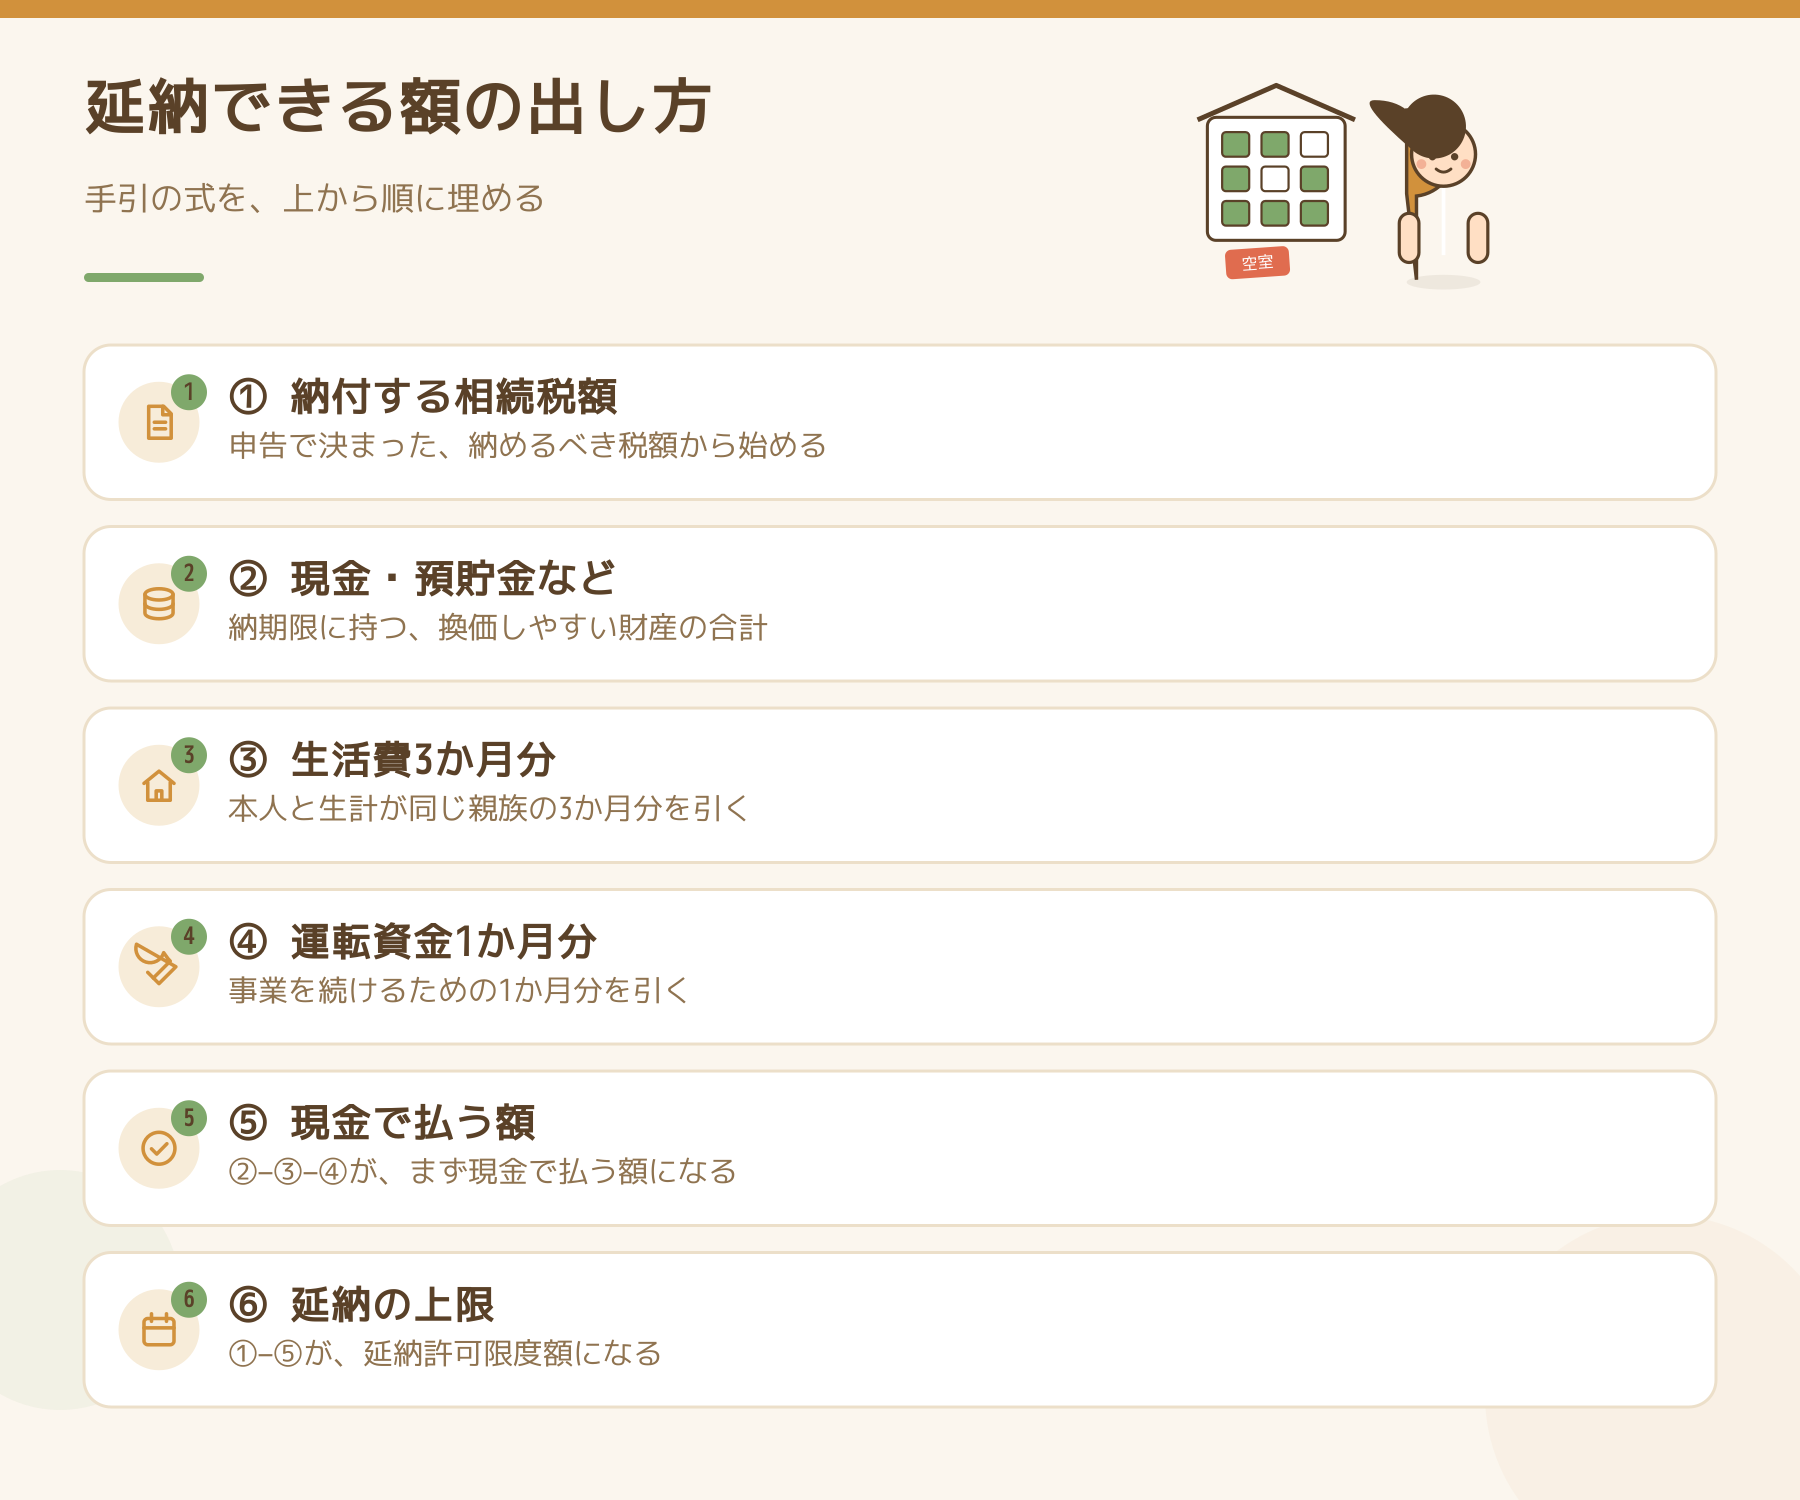
国税庁の「相続税・贈与税の延納の手引」には、延納できる金額(延納許可限度額)の計算方法が載っています。
- ① 納付すべき相続税額
- ② 納期限に持っている、現金・預貯金・その他の換価しやすい財産の価額
- ③ 申請者と、生計を一にする配偶者その他の親族の、3か月分の生活費
- ④ 申請者の事業を続けるために、当面(1か月分)必要な運転資金の額
- ⑤ 納期限に金銭で払える額(現金納付額)= ② − ③ − ④
- ⑥ 延納許可限度額 = ① − ⑤
説明のための仮の数字で並べます(実際の事例ではありません)。相続税が1,500万円、②が600万円、③が90万円、④が30万円なら、⑤は480万円で、⑥は1,020万円です。1,500万円のうち、延納の対象にできるのは1,020万円までで、残りの480万円は期限までに現金で払うことになります。
実際の計算は、延納申請書の別紙「金銭納付を困難とする理由書」に書き、計算の根拠にした資料の写しを付けます。
相続した建物に同居の配偶者がいる場合の住まいの扱いは、オーナーが亡くなっても、同居の配偶者は6か月は住み続けられます|築古アパートのオーナーが読む民法1037条と1038条に、借地の上のアパートを相続した場合は、借地のアパートを相続するのに、地主の承諾は要りません|築古オーナーが9月15日の地価発表より先に見る5点に書いています。
延納の期間と利子税は、何で決まりますか?
延納の期間と利子税の割合は、相続した財産のうち「不動産等」が占める割合で決まります。手引では、「不動産等」を次のように定めています。
- 不動産
- 立木
- 不動産の上に存する権利
- 事業用の減価償却資産
- 特定同族会社の株式及び出資
この割合は、課税相続財産の価額のうちに、これらの価額が占める割合です。国税庁のタックスアンサー(令和8年4月1日現在)の表から、一般の土地・建物にあたる行を抜き出します。
- 不動産等の割合が75%以上:不動産等に係る延納相続税額は最長20年、利子税は年3.6%(特例割合0.6%)。動産等に係る分は最長10年、年5.4%(特例割合0.9%)
- 不動産等の割合が50%以上75%未満:不動産等に係る分は最長15年、年3.6%(特例割合0.6%)。動産等に係る分は最長10年、年5.4%(特例割合0.9%)
- 不動産等の割合が50%未満:一般の延納相続税額は最長5年、年6.0%(特例割合1.0%)
つまり、築古アパートと土地が財産の大半を占める家ほど、延納の期間は長くなります。表の「特例割合」は、令和8年1月1日現在の延納特例基準割合1.3%で計算した数字です。3.6% × 1.3% ÷ 7.3% = 約0.64%で、0.1%未満を切り捨てて0.6%になります。この基準割合は年ごとに変わるので、実際に申請するときは税務署で確かめてください。
利子税の額は、納付すべき本税の額 × 利子税の割合 × 期間の日数 ÷ 365で計算されます。たとえば、不動産等に係る延納税額が1,000万円なら、特例割合0.6%で最初の1年は約6万円です(分納で本税が減れば、利子税も減ります)。
- 手引では、延納税額が150万円未満(75%以上の場合の不動産等に係る分と、森林計画立木に係る分は200万円未満)なら、延納期間は延納税額を10万円で割った年数(1未満は切り上げ)が限度とされています。たとえば125万円なら13年です
- 不動産等に係る分と動産等に係る分の延納税額が、それぞれ1万円未満なら、利子税は納めなくて済みます。計算した利子税が1,000円未満のときも納めなくて済みます
担保には、何が使えて、何が使えませんか?
担保として出せる財産は、手引では次のものに限られています。
- 国債・地方債
- 社債などの有価証券で、税務署長が確実と認めるもの
- 土地
- 建物、立木、登記・登録される船舶などで、保険に付したもの
- 鉄道財団、工場財団などの財団
- 税務署長が確実と認める保証人の保証
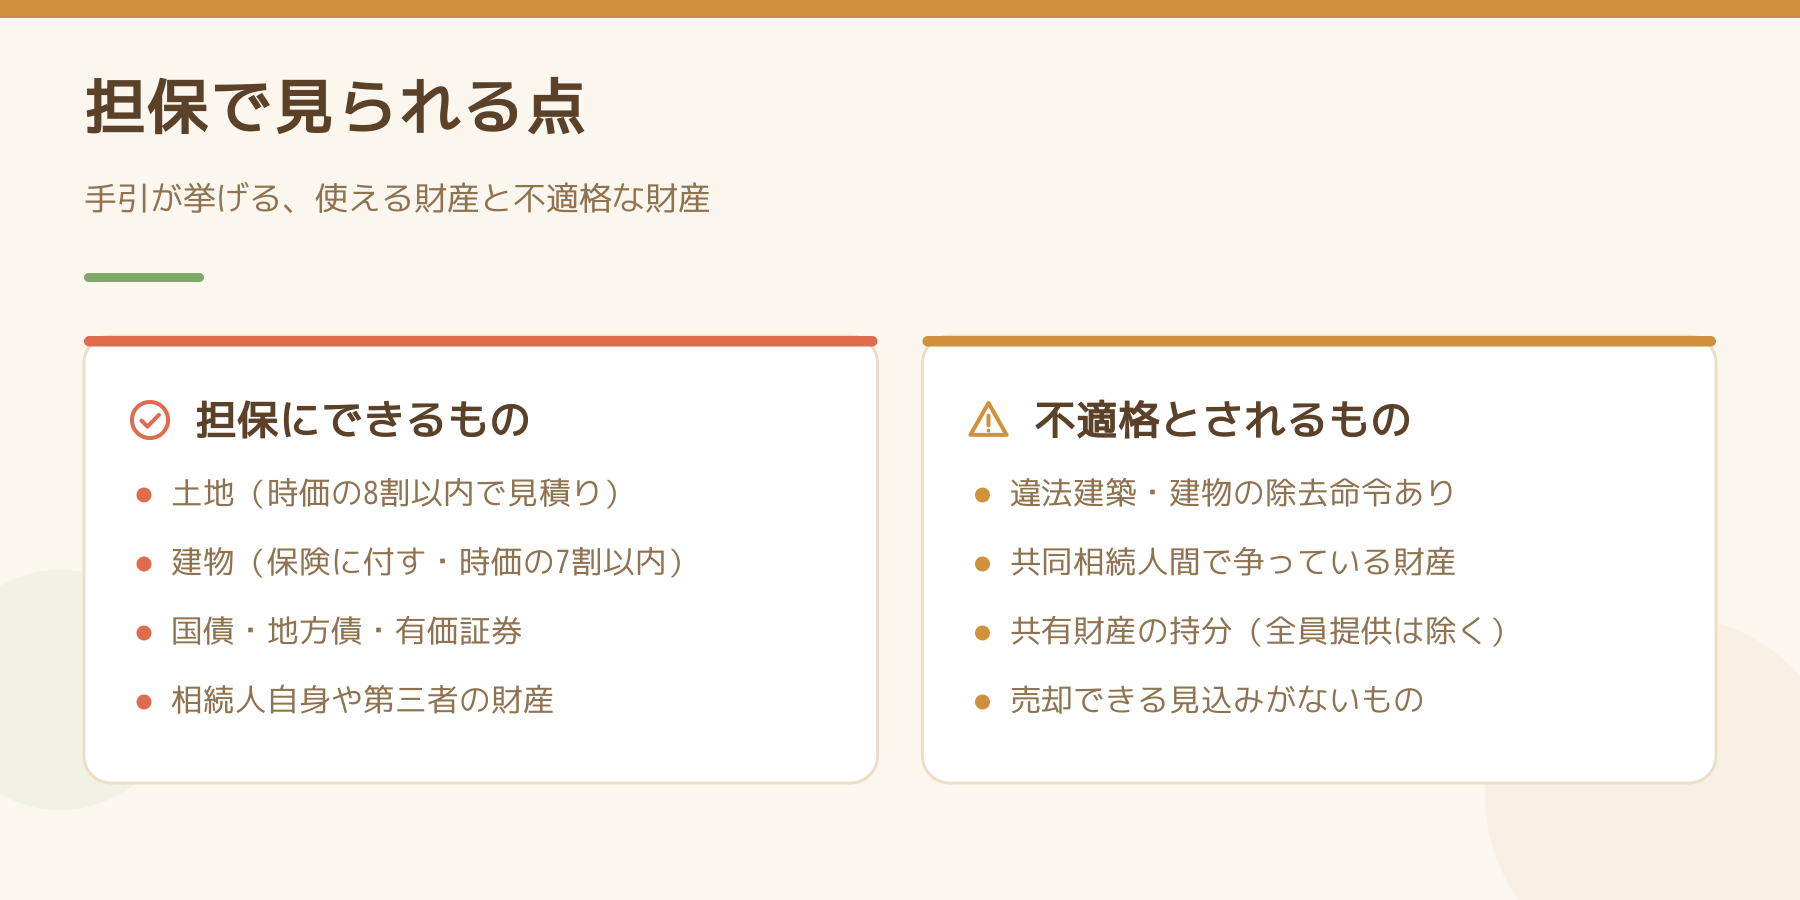
相続した財産に限らず、相続人自身の財産や、第三者の財産も担保にできます(第三者の財産のときは、所有者の承諾書などが要ります)。一方で、手引は、次のようなものを一般的に担保として不適格としています。
- 違法建築や、土地の違法利用のために建物の除去命令などが出ているもの
- 共同相続人の間で所有権を争っているなど、係争中のもの
- 売却できる見込みのないもの
- 共有財産の持分(共有者全員が持分の全部を出す場合を除く)
- 担保に係る国税の附帯税を含む全額を担保にしていないもの
- 担保の存続期間が、延納期間より短いもの
- 第三者や法定代理人などの同意が要るのに、その同意が得られないもの
築古アパートでは、増築や用途の変更が建築の手続きを経ていないもの、兄弟で持分を分けたまま共有になっているものが、ここに当たるかどうかを先に見る場面になりえます。当たるかどうかは個別に判断されるので、税務署か税理士に確かめてください。遺産分割がまとまる前の管理については、遺産分割が終わる前にしか使えない条文があります|築古アパートのオーナーが読む民法897条の2に書いています。
担保の見積価額は、次の範囲で決められます。
- 土地:時価の8割以内で、適当と認める金額(建物がある場合は、借地権等に相当する額が減額されることがあります)
- 建物:時価の7割以内で、担保を出している間に予想される価額の減耗などを考えた金額
必要な担保の額は、担保財産の見積価額 > 延納税額 + 第1回の分納期間の利子税額 × 3と手引に書かれています。延納税額が1,000万円、第1回の分納期間の利子税が6万円なら、必要額は1,000万円 + 18万円で、1,018万円を超える見積価額が要ります。土地だけで出すとして、見積価額の上限が時価の8割なら、時価が約1,273万円はないと足りない計算です。
いつまでに申請して、いつ許可されますか?
- 延納申請の期限は、相続税の納期限または納付すべき日です。期限内申告なら申告期限、更正・決定のときはその通知が出た日の翌日から1か月を経過する日、期限後申告・修正申告のときは申告書を出した日です
- 担保提供関係書類が間に合わないときは、「担保提供関係書類提出期限延長届出書」を出せば、1回につき3か月を限度に、最長6か月まで延ばせます
- 許可か却下かは、延納申請期限から3か月以内に出ます。担保が多数あるときなどは、最長6か月まで延びることがあります。手引には、この審査期間を過ぎても許可も却下もされないときは、許可されたものとみなされるとも書かれています
- 許可を受けたあとで延納を続けるのが難しくなったときは、申告期限から10年以内に限り、まだ分納期限が来ていない税額部分を、物納に変える(特定物納)ことができます
都合の悪いことも書いておきます
- この記事は、国税庁のタックスアンサー(No.4211・令和8年4月1日現在)と「相続税・贈与税の延納の手引」の記載を並べたものです。国の法令検索サイトが利用できなかったため、相続税法などの条文の原文は確かめていません。国税庁が根拠として挙げているのは、相続税法38条・39条・52条などです
- 賃貸アパートの経営が、④の「事業の継続のために必要な運転資金」に当たるか、当たるとしていくらまで見てもらえるかは、確かめていません。修繕費や管理費の見方は、税務署か税理士に聞いてください
- 担保の見積価額の実際の評価は、物件ごとに変わります。上の1,273万円は、手引の上限の割合で逆算した目安です
- 利子税の割合は、年ごとに告示される延納特例基準割合で変わります。この記事の0.6%などは、令和8年1月1日現在の数字です
- 物納の要件と、延納と物納のどちらが得かは扱っていません。税理士報酬も、確かめていません
今日やることを1つだけ選ぶなら
相続財産の一覧に、「預貯金など換価しやすい財産の合計」と「毎月の生活費の3か月分」を書き出し、手引の式の②と③を埋めてください。そこに、納付すべき相続税額(概算で構いません)を並べれば、延納の対象になりうる金額の見当が付きます。見当が付いたら、担保にできそうな土地と建物に、違法建築や共有持分の問題がないかを確かめ、そのメモを持って税務署か税理士に聞くところから始めます。
出典
- 国税庁 タックスアンサー No.4211「相続税の延納」(令和8年4月1日現在法令等)
- 国税庁「相続税・贈与税の延納の手引」(2ページ・8ページ・10ページの補足説明事項ほか)(2026年10月22日時点)
Follow me!

 Japanese