
10年以内にまた相続があると、前回の相続税の一部を今回から引けます|築古アパートのオーナーが読む相続税法20条の相次相続控除
結論からお伝えすると、親の相続から10年以内にもう一度相続が起きると、前の相続で課された相続税の一部を、今回の相続税から引けることがあります。これが相続税法20条の相次相続控除です。ただし使えるのは、今回亡くなった人が、前の相続で実際に相続税を払っていた場合だけです。控除額は、前回の税額に3つの割合を順にかけて出し、前の相続から時間がたつほど小さくなります。
たとえば、祖父から築古アパートを相続した父が、数年のうちに亡くなった場面です。父の相続税の申告を前に、「祖父のときにも税金を払ったのに、また同じ建物に税金がかかるのか」と感じたとき、確かめたい条文がこれです。
相次相続控除は、どんなときに使えますか?
国税庁のタックスアンサー(No.4168・令和8年4月1日現在)は、次のすべてに当てはまる人が受けられるとしています。
- 今回の被相続人の相続人であること。相続の放棄をした人や、相続権を失った人は、遺贈で財産を取得しても対象になりません
- 今回の相続が始まる前10年以内に開始した相続で、被相続人が財産を取得していること
- その相続で取得した財産について、被相続人に相続税が課されたこと
条文(相続税法20条)も同じ組み立てです。今回の相続を「第二次相続」、10年以内に開始した前の相続を「第一次相続」と呼び、第一次相続で財産を取得した人(その人からの贈与で相続時精算課税の適用を受けた財産を含みます)が第二次相続の被相続人になっているときに、控除を認めています。
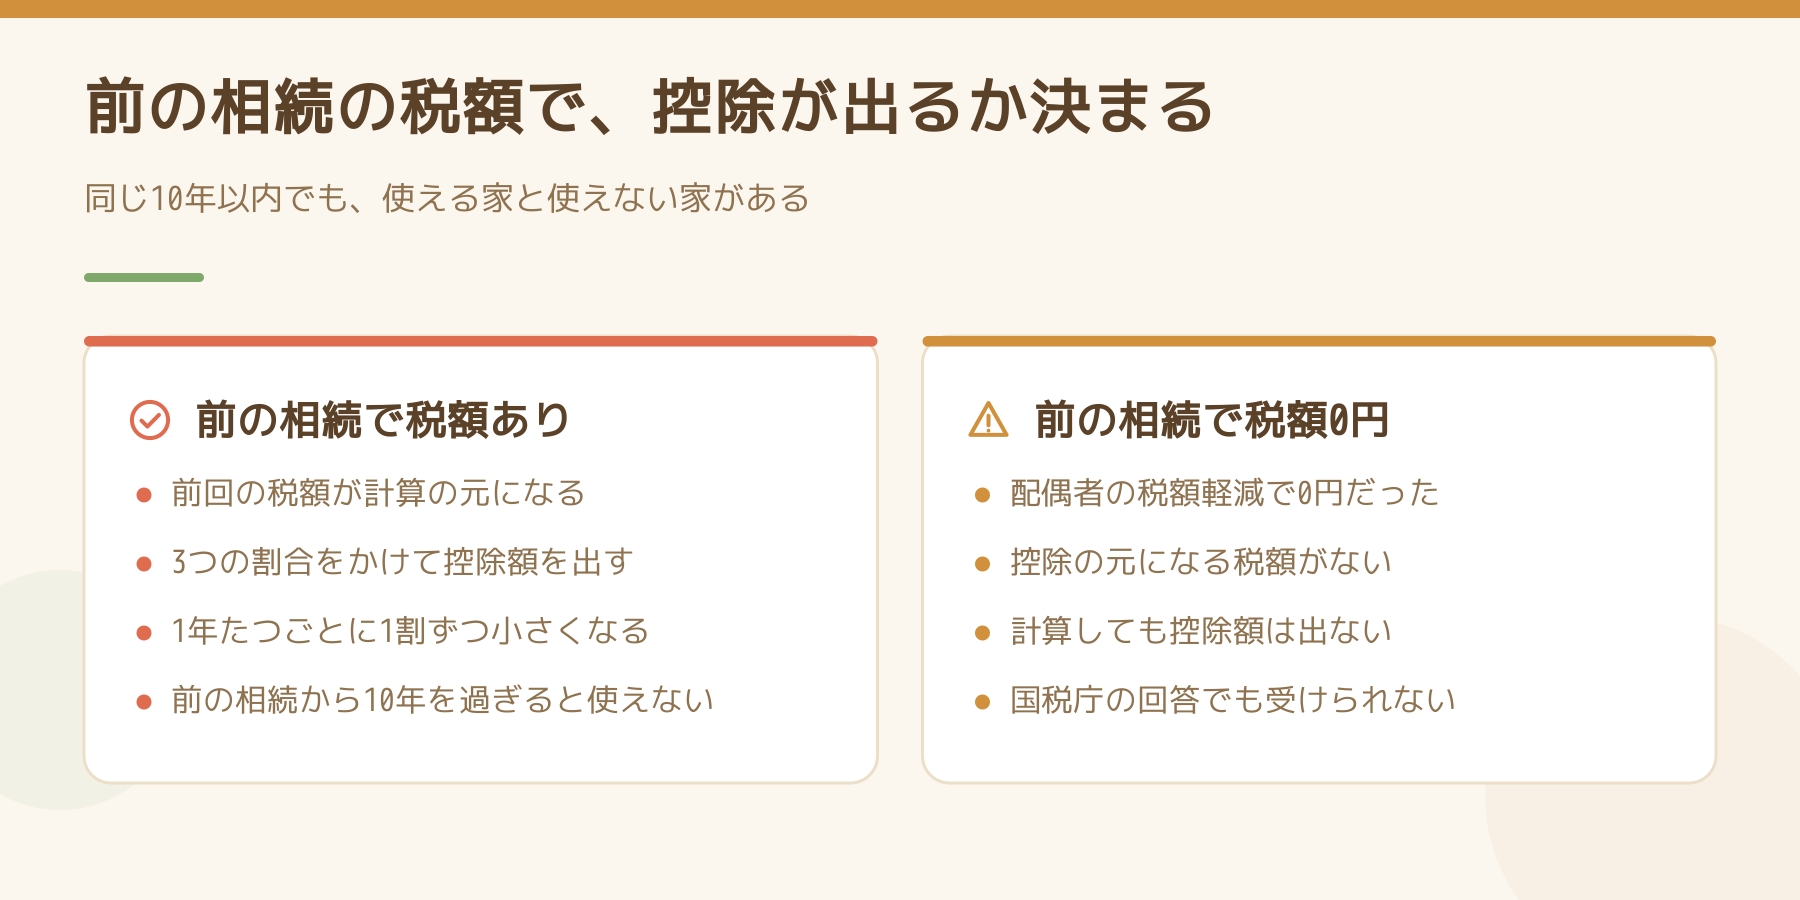
3番目の条件が、築古アパートのオーナーにとって一番の落とし穴です。国税庁の質疑応答(同ページのQ2)では、2年前に父が亡くなり、今年母が亡くなった例が挙げられています。母は父の相続で配偶者の税額の軽減により、相続税額がありませんでした。この場合、前の相続で母が納めた相続税がないため、母の相続税の申告で相次相続控除の額は算出されず、受けられませんと回答されています。
相続放棄をした場合の家賃の扱いは、相続放棄を考えているなら、家賃を使う前に止まってください|築古アパートのオーナーが読む民法921条と940条にまとめています。
控除額は、どう計算しますか?
相続税法20条1項は、控除する金額を「第一次相続で課された相続税額」に、次の3つの割合を順にかけた額と定めています。かける前の税額からは、延滞税・利子税・過少申告加算税・無申告加算税・重加算税に当たる部分が除かれます。
- 割合①:今回、被相続人から相続や遺贈で財産を取得した全員の、課税価格に入る財産の合計 ÷(被相続人が前の相続で取得した財産の価額 − その財産に課された相続税額)。100%を超えるときは100%とします
- 割合②:自分が相続で取得した財産の価額 ÷ 今回、相続や遺贈で財産を取得した全員の財産の合計
- 割合③:(10年 − 前の相続の開始から今回の開始までの年数)÷ 10年。国税庁の説明では、この年数の1年未満の期間は切り捨てます
割合③のせいで、前の相続から1年たつごとに、控除は1割ずつ小さくなります。国税庁の回答(Q1)は、前の相続から4年6か月後なら、経過年数を4年として60%で計算しています。
国税庁のQ1の数字で並べます。祖父から父が相続した純資産価額は1億5,000万円で、父の相続税額は1,000万円でした。今回、父の財産を取得する全員の純資産価額は1億8,000万円、あなたの分は9,000万円です。前の相続から今回までは4年6か月です。割合①は1億8,000万円 ÷(1億5,000万円 − 1,000万円)=約129%で、100%を超えるため100%です。割合②は9,000万円 ÷ 1億8,000万円=50%、割合③は60%なので、1,000万円 × 100% × 50% × 60% = 300万円が、あなたの相続税から引けます。
割合①が100%にならない場合の動きも、説明用の仮の数字で見ます(実際の事例ではありません)。父が前の相続で取得した財産が6,000万円で、その税額が300万円、今回の全員の財産の合計が3,000万円、あなたの分が1,500万円、前の相続から6年3か月だったとします。割合①は3,000万円 ÷(6,000万円 − 300万円)=約52.6%、割合②は50%、割合③は(10 − 6)÷ 10=40%です。300万円 × 約52.6% × 50% × 40% = 約31.6万円になります。
築古アパートの家では、何を先に確かめますか?
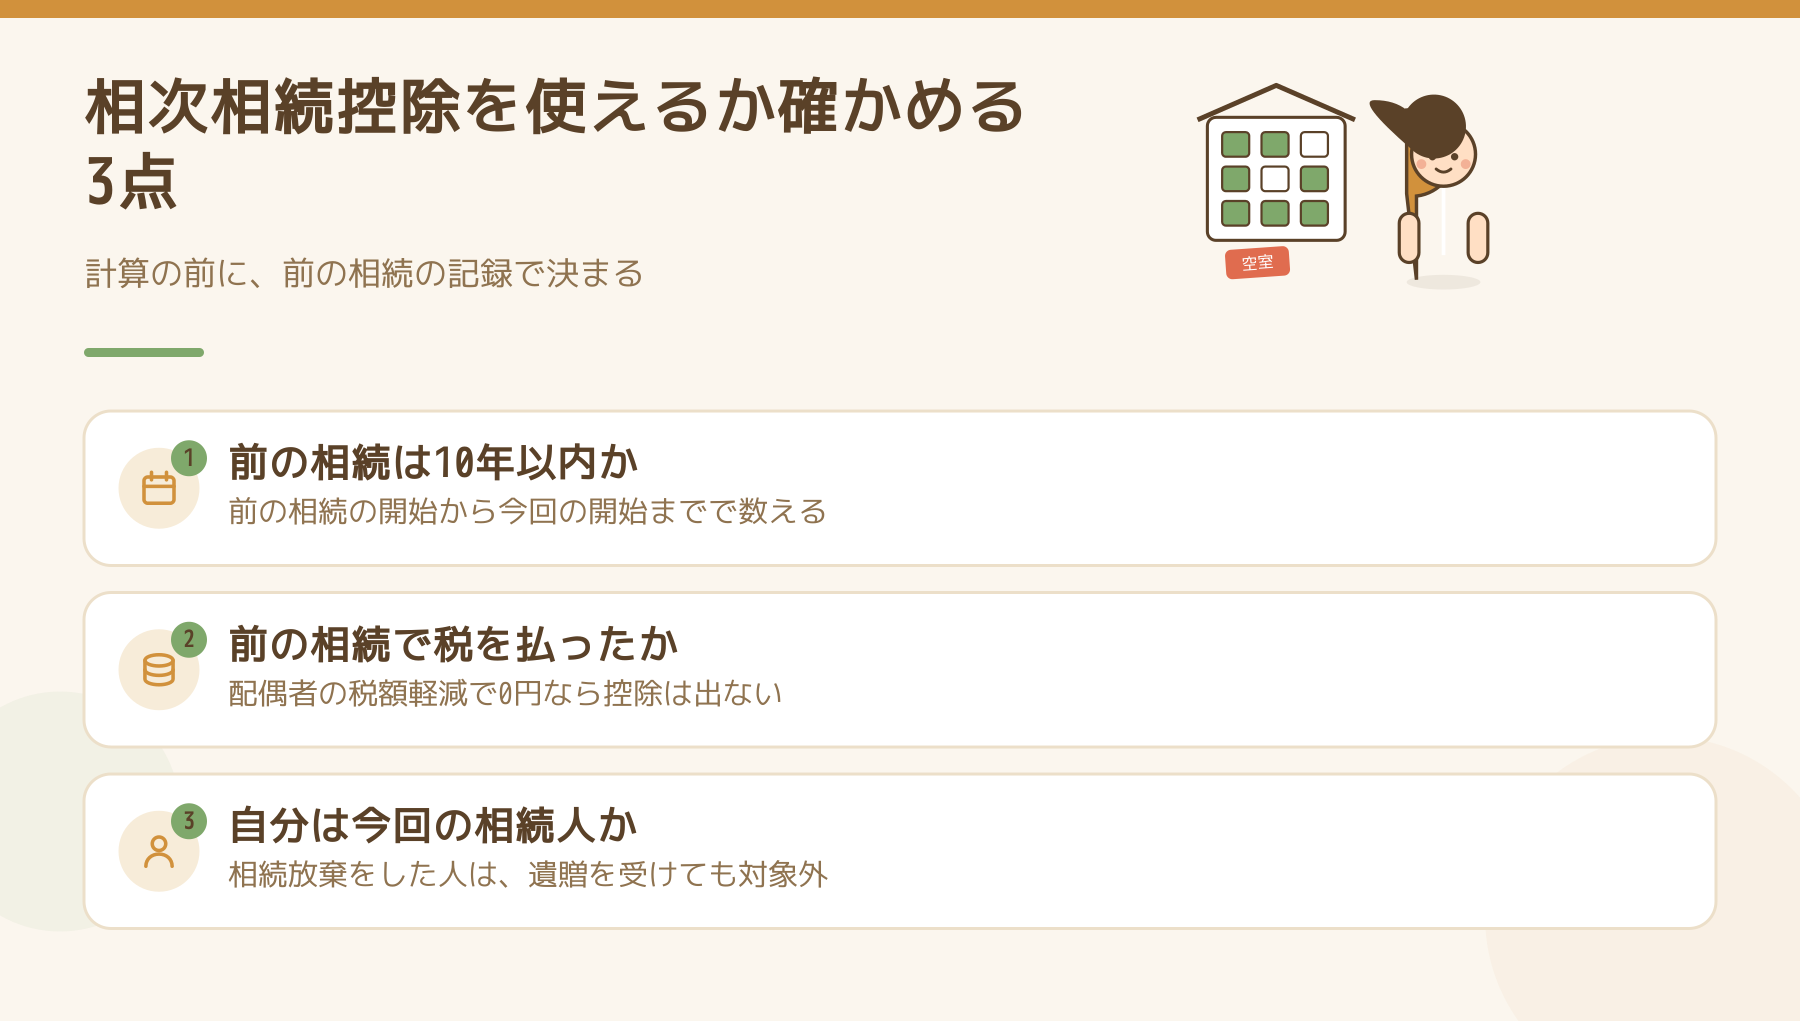
控除が使えるかどうかは、計算より先に、前の相続の記録で決まります。確かめるのは次の3点です。
- 前の相続がいつ開始したか。前の相続の開始から今回の相続の開始まで10年以内かどうかで、使えるかどうかが決まります
- 前の相続で、今回の被相続人が相続税を納めたか。配偶者の税額の軽減などで税額がなければ、国税庁の回答のとおり控除はありません
- 前の相続で課された税額と、取得した財産の価額。計算の割合①と3つ目の割合の元になる数字なので、前の申告書の控えや納付の記録を探す必要があります
相続税を現金で一度に払えないときの考え方は、相続税の延納は、現金で払えない分の範囲でしか認められません|築古アパートのオーナーが担保の前に計算する延納許可限度額にまとめています。相続した建物をそのまま持つか立て直すかは、相続した築古アパートを短期間で立て直す進め方|オーナーが最初の3か月でやることに書いています。
都合の悪いことも書いておきます
- この記事は、e-Govの現行の相続税法20条(令和8年4月1日施行の条文)と、国税庁のタックスアンサー(No.4168・令和8年4月1日現在)の記載を並べたものです。国税庁が根拠として挙げている相続税法基本通達20-1と20-3、令和5年改正法の附則19の原文は、確かめていません
- 農業相続人が相続人にいる場合は、一部の計算が異なります。国税庁が案内しているだけで、その計算式は確かめていません
- 前の相続の税額が、あとから修正や更正で変わった場合の扱いは、確かめていません。小規模宅地等の特例などを使った場合に、前の財産の価額がどう入るかも確かめていません
- 「10年以内」の日数の数え方(ちょうど10年のときなど)は確かめていません。相続税の申告書にどう書き込むかも扱っていません。個別の計算は、税務署か税理士に聞いてください
今日やることを1つだけ選ぶなら
今回亡くなった人が、10年以内に誰かから相続したことがあるか、そのとき相続税を納めたかを、家族に聞いて書き出してください。相続の日付と、納めた相続税額が分かれば、控除が出るか出ないかの見当が付きます。見当が付いたら、前の申告書の控えを探して、税務署か税理士に持ち込むところから始めます。
出典
- 相続税法20条(e-Gov法令検索・令和8年4月1日施行の現行条文)
- 国税庁 タックスアンサー No.4168「相次相続控除」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.4168 のQ1「相次相続控除の計算」・Q2「相次相続控除が算出されない場合」
Follow me!

 Japanese