
アパートの物納は、入居者の敷金を国に引き受けさせない形でしか進みません|築古アパートのオーナーが読む相続税法41条と施行令18条
結論からお伝えすると、アパートを物納するときは、入居者から預かっている敷金を国に引き受けさせる形では進められません。相続税法施行令18条1号リは、「敷金の返還に係る債務その他の債務を国が負担することとなる不動産」を、物納に出せない財産(管理処分不適格財産)にしています。国税庁は、申請した人が清算することを確認できる場合は除くと書いています。築古アパートの物納では、敷金のほかに、抵当権の登記、共有、建物だけの申請、賃料の滞納、違法建築と道路との接し方が、出せるかどうかを分けます。
たとえば、亡くなった親から築古アパートを相続し、相続税の通知が届いた場面です。預金は少なく、延納の担保にできる土地もない。「いっそ国に現物で渡せないか」と調べ始めると、最初に出てくるのが物納です。ところが、物納は「渡したい」と申請すれば受け取ってもらえる制度ではありません。
物納は、延納でも払えないときにだけ使えますか?
相続税法41条1項は、延納によっても金銭で納付することを困難とする事由がある場合に、納税義務者の申請により、物納の許可をすることができるとしています。順番は、現金で払う、延納する、それでも難しければ物納する、です。延納の許可限度額の考え方は、相続税の延納は、現金で払えない分の範囲でしか認められません|築古アパートのオーナーが担保の前に計算する延納許可限度額に書いています。
物納できる金額にも上限があります。施行令17条は、次のように定めています。
- 相続税額から、納期限までに現金で払える額と、延納で払える額を引く
- 延納で払える額を出すときは、延納期間中の収入の見込みから、生活費と事業の運転資金を引いた分が考慮される
- そこに、延納期間が終わったあとの生活費の3か月分などを足した額が上限になる
この上限を超える価額の財産でも、財産の性質や形状から収納にやむを得ない事情があると税務署長が認めれば、超えて許可されることがあります(相続税法41条1項後段)。
アパートは、物納に出せる財産ですか?
相続税法41条2項1号は、物納に充てられる財産に不動産を挙げています。ただし、課税価格の計算のもとになった国内の財産に限られ、管理や処分に不向きなものとして政令で定めたもの(管理処分不適格財産)は外されます。国税庁のタックスアンサー(No.4214・令和8年4月1日現在法令等)では、不動産は国債や上場株式と並んで第1順位です。非上場株式は第2順位、動産は第3順位です。
不動産でも、物納劣後財産に当たるものは、同じ第1順位の中でも後回しになります。劣後でない財産のうち適当な価額のものが手元にないときに限って、充てられます(相続税法41条4項)。
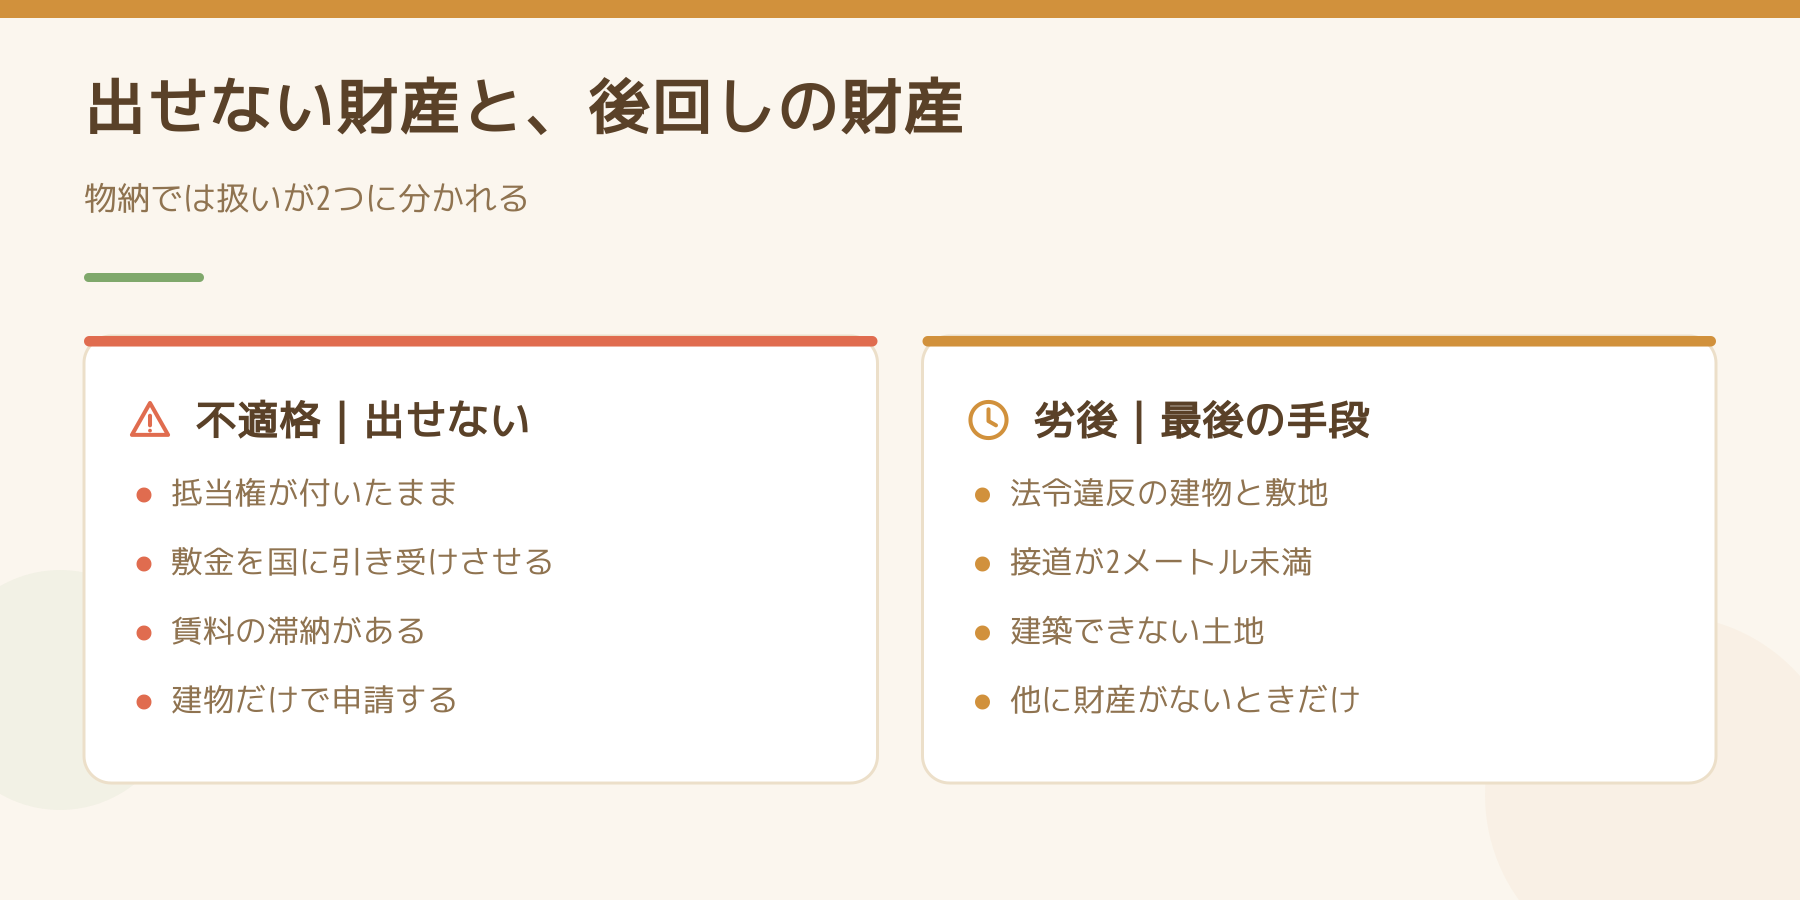
つまり、アパートが物納の対象になるかどうかは、「不動産だから」では決まりません。「出せない財産」と「後回しの財産」のどちらにも当たらないかを、条文で順に確かめることになります。
築古アパートが「出せない」とされる条文は、どれですか?
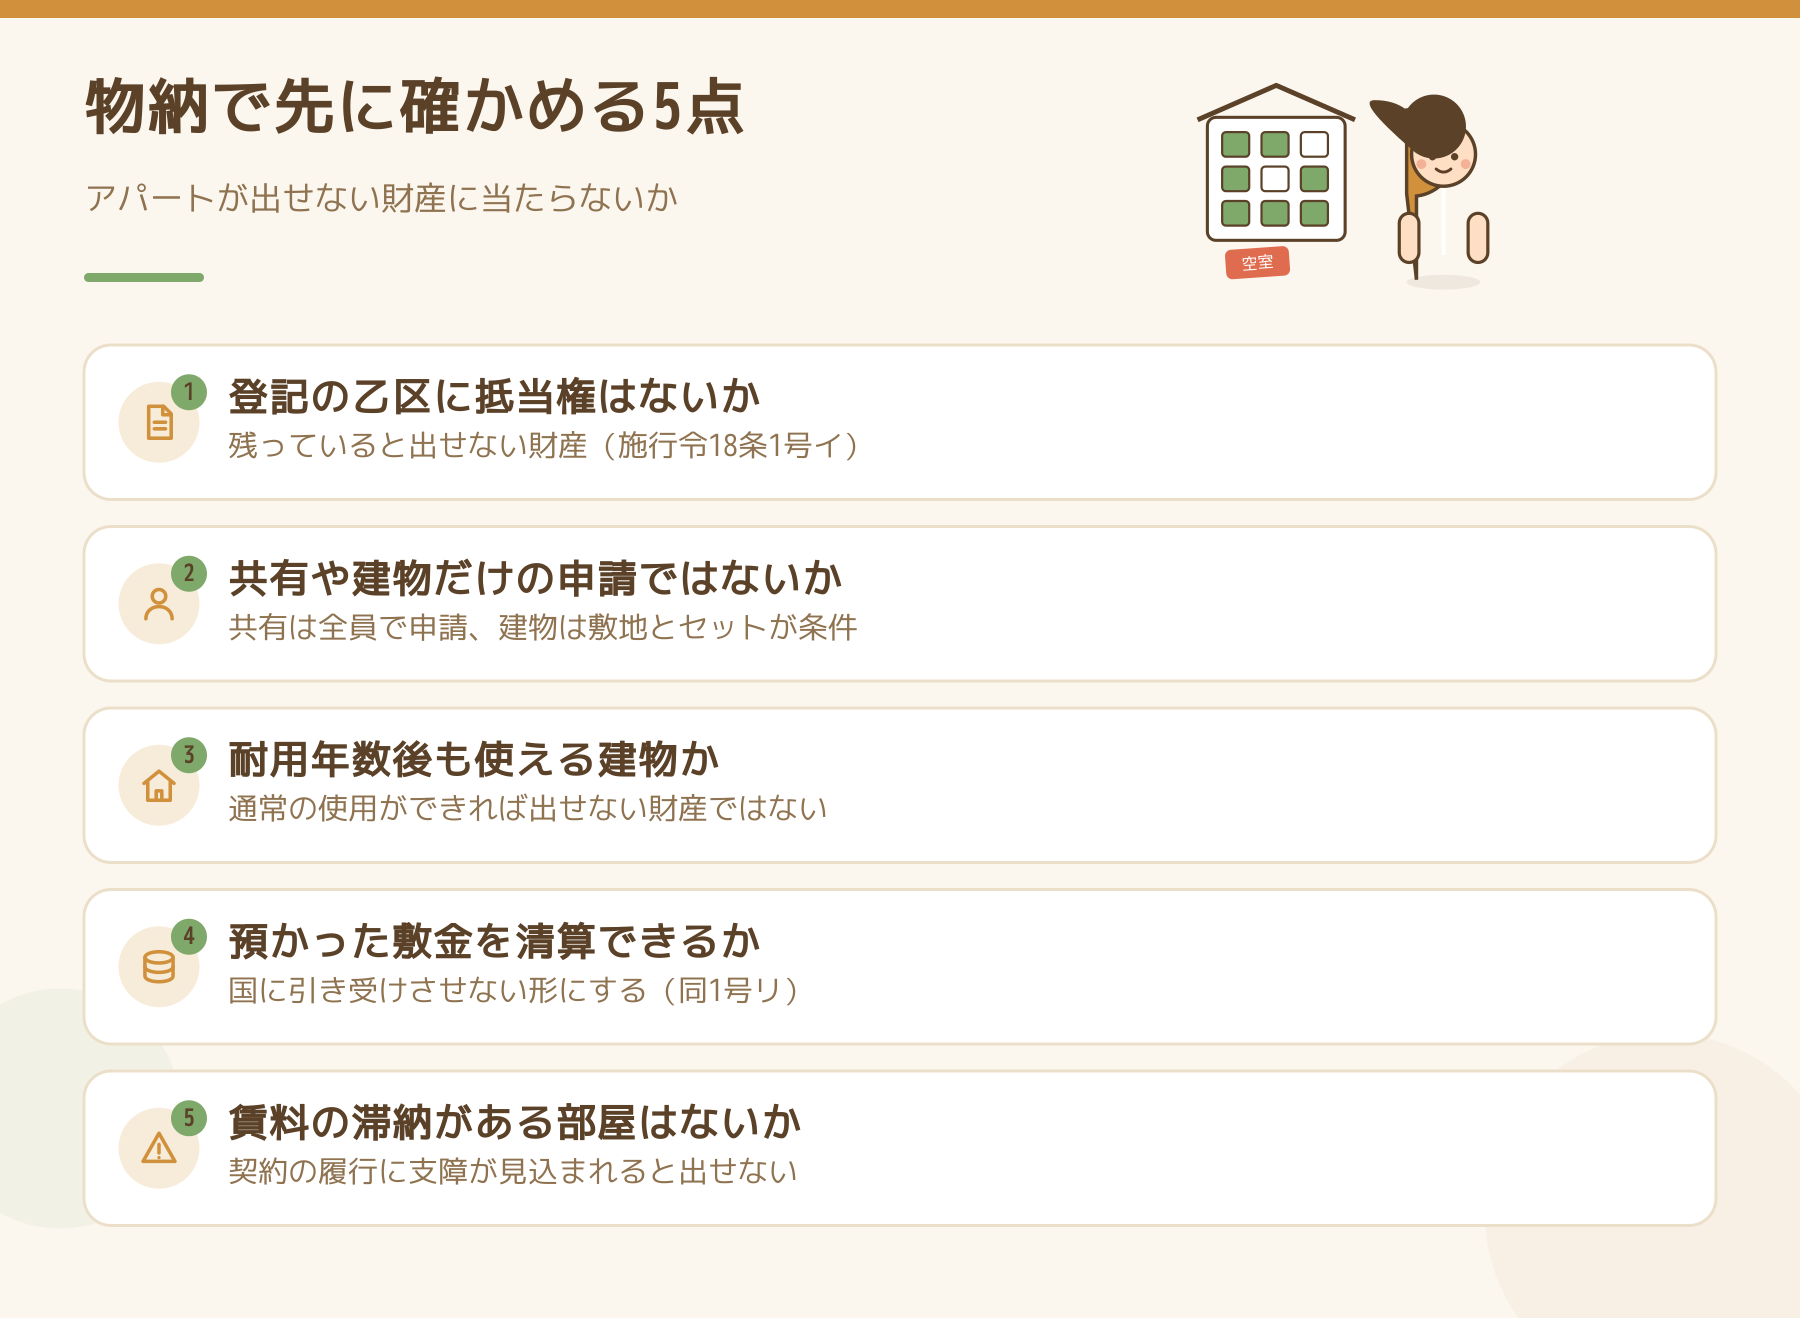
施行令18条1号は、不動産の管理処分不適格財産を並べています。詳しい中身は財務省令(相続税法施行規則21条)が定めています。築古アパートに関わりそうなものを抜き出します。
- 抵当権などが付いているもの(イ):規則21条1項は、抵当権の目的、譲渡担保、差押え、買戻しの特約のある不動産などを挙げています。アパートローンの抵当権が残ったままだと、ここに当たります
- 共有のもの、建物だけのもの(ト):共有は、共有者の全員が物納を申請する場合を除いて不適格です。建物は、敷地とともに申請される建物以外が不適格とされています(規則21条5項。借地権が設定された敷地の建物は除かれます)
- 耐用年数を過ぎた建物(チ):所得税法で定める耐用年数を経過している建物です。ただし、通常の使用ができるものは除かれます。年数を過ぎたことだけで外れるとは、条文に書かれていません
- 敷金などの債務を国が負うもの(リ):規則21条6項1号は、「敷金その他の財産の返還に係る債務を国が負うこととなる不動産」としています
- 賃料の滞納があるもの(ニ):規則21条4項5号は、賃貸料の滞納がある不動産その他、収納後の契約の履行に著しい支障が見込まれる不動産を挙げています
- 手を入れなければ使えないもの(ヌ・ヲ):地下に廃棄物など除去しなければ通常の使用ができないものがある不動産、建物が取り壊されたのに滅失の登記がされていない土地は、規則21条7項・9項に出てきます
築古アパートでは、ローンの抵当権、兄弟での共有、空室や滞納のある部屋の契約内容が、先に見る場所になります。共有になった場合の貸し方は、相続で共有になったアパートは、誰の同意で貸せるのか|築古アパートのオーナーが民法252条で引く3本の線に書いています。
入居者の敷金は、物納の前にどう扱いますか?
賃借人がいる建物を、敷地とともに物納するとき、相続税法施行規則22条4項1号イが、提出する書類を並べています。
- 建物の賃貸借契約の内容を確認できる書類
- 物納の許可の申請の日の前3か月間の、賃借料の支払状況を確認できる書類
- 敷金、保証金その他の債務は納税義務者と賃借人との間で清算し、その債務を国に引き受けさせないことを確認する書類
- 申請期限の翌日から1年以内に許可がされないとき、税務署長が求めれば、その求めた日の前3か月間の支払状況の書類を出すと約束する書類
- 賃借人が暴力団員等でないことを、賃借人が誓約する書面(上場会社を除く)
つまり、敷金は国が引き継ぐのではなく、相続した側が賃借人との間で片付けるというのが、条文の組み立てです。敷金の精算書の作り方は、敷金の精算書で揉めるのは金額より書き方|築古アパートのオーナーが入れる4つの欄に書いています。
違法建築や、道路に接していない土地は、どう扱われますか?
施行令19条は、物納劣後財産を並べています。出せないのではなく、他に適当な財産がないときだけ出せるものです。築古アパートに関わりそうなものは次のとおりです。
- 法令の規定に違反して建築された建物とその敷地(2号)
- 建築基準法43条1項の道路に、2メートル以上接していない土地(7号)
- 法令の規定により建物を建築できない土地(建築できる面積が著しく狭くなる土地を含む。12号)
再建築ができない土地の扱いは、再建築不可の物件をどう扱うか|オーナーが貸す・売る・持ち続けるを決める順番にまとめています。
申請から許可まで、どれくらいかかりますか?
- 申請期限は、相続税の納期限または納付すべき日です。申請書に、物納手続関係書類を添えて税務署長に出します(相続税法42条1項)
- 書類が間に合わないときは、届出書を出して延ばせます。1回につき3か月まで、申請期限の翌日から1年を超えることはできません(42条4項・6項)
- 許可か却下かは、原則として申請期限の翌日から3か月以内に出ます。財産が多いなど調査に時間がかかるときは6か月、積雪などのときは9か月まで延びます(42条2項・16項・17項)
- 廃棄物の撤去などを命じられることがあります。許可をする前に、1年を超えない範囲で期限を決めて、収納に必要な措置を命じることができ、期限までにとられないと却下されえます(42条20項・22項)
- 却下されても、道が2つあります。延納で払えるのに物納を申請したと判断されたときは、却下の翌日から20日以内に延納を申請できます(44条)。不適格財産や劣後財産で却下されたときは、同じく20日以内に、別の財産での再申請ができます(45条)。国税庁は、この再申請を1回に限るとしています
物納の価額は、原則として、相続税の課税価格を計算したときの価額です(43条1項)。国税庁は、小規模宅地等の特例を使った財産では、特例を適用したあとの価額で収納されるとしています。収納の時までに財産の状況が大きく変わっていれば、そのときの状況で価額が決まることがあります。
都合の悪いことも書いておきます
- 条文は、e-Govの法令検索で確かめました。相続税法と施行令は2026年4月1日施行の版、施行規則は2026年9月1日施行の版です(2026年10月24日に確認)。国税庁のタックスアンサーは、令和8年4月1日現在法令等のものです
- 築古アパートが、施行令18条1号チの「通常の使用ができるもの」に当たるかどうかは、確かめていません。国税庁の手引にある運用の基準は読んでいません
- 敷金の「清算」の具体的なやり方は、確かめていません。敷金に当たる額を賃借人へ返すのか、相続した人が引き受けると書面で示すのかは、様式と運用を税務署で確かめてください
- 賃借人のいるアパートが、実際に物納を許可された例の数は、確かめていません。上の条文は、出せない条件を並べたもので、許可を約束するものではありません
- 施行令17条の上限の実際の計算は、国税庁の手引の様式で確かめていません。延納の許可限度額との差を、金額では示していません
- 物納と、売って現金で払う場合のどちらが得かは扱っていません。税理士報酬も、確かめていません
今日やることを1つだけ選ぶなら
登記事項証明書の「乙区」を取り、抵当権が残っていないかを見てください。アパートが兄弟などの共有になっていないか、敷金を預かっている部屋が何室か、家賃の滞納がある部屋はないか、をあわせて書き出します。書き出したメモを持って税務署か税理士に行けば、物納の入口に立てるかどうかを、最初の相談で確かめられます。
貸している家を、入居者付きのまま売るか空室にして売るかで迷うときは、貸している家は空室にしてから売るか、入居者付きで売るか|分かれ目は買う人がそこに住めるかですも参考になります。
出典
- 相続税法41条・42条・43条・44条・45条(e-Gov法令検索、2026年4月1日施行の版)
- 相続税法施行令17条・18条・19条(同上)
- 相続税法施行規則21条・22条(e-Gov法令検索、2026年9月1日施行の版)
- 国税庁 タックスアンサー No.4214「相続税の物納」(令和8年4月1日現在法令等)
Follow me!

 Japanese