
事業的規模の賃貸経営をやめたあとの損失は、やめた年の経費に戻せます|築古アパートのオーナーが廃業の年に出す届出と所得税法63条
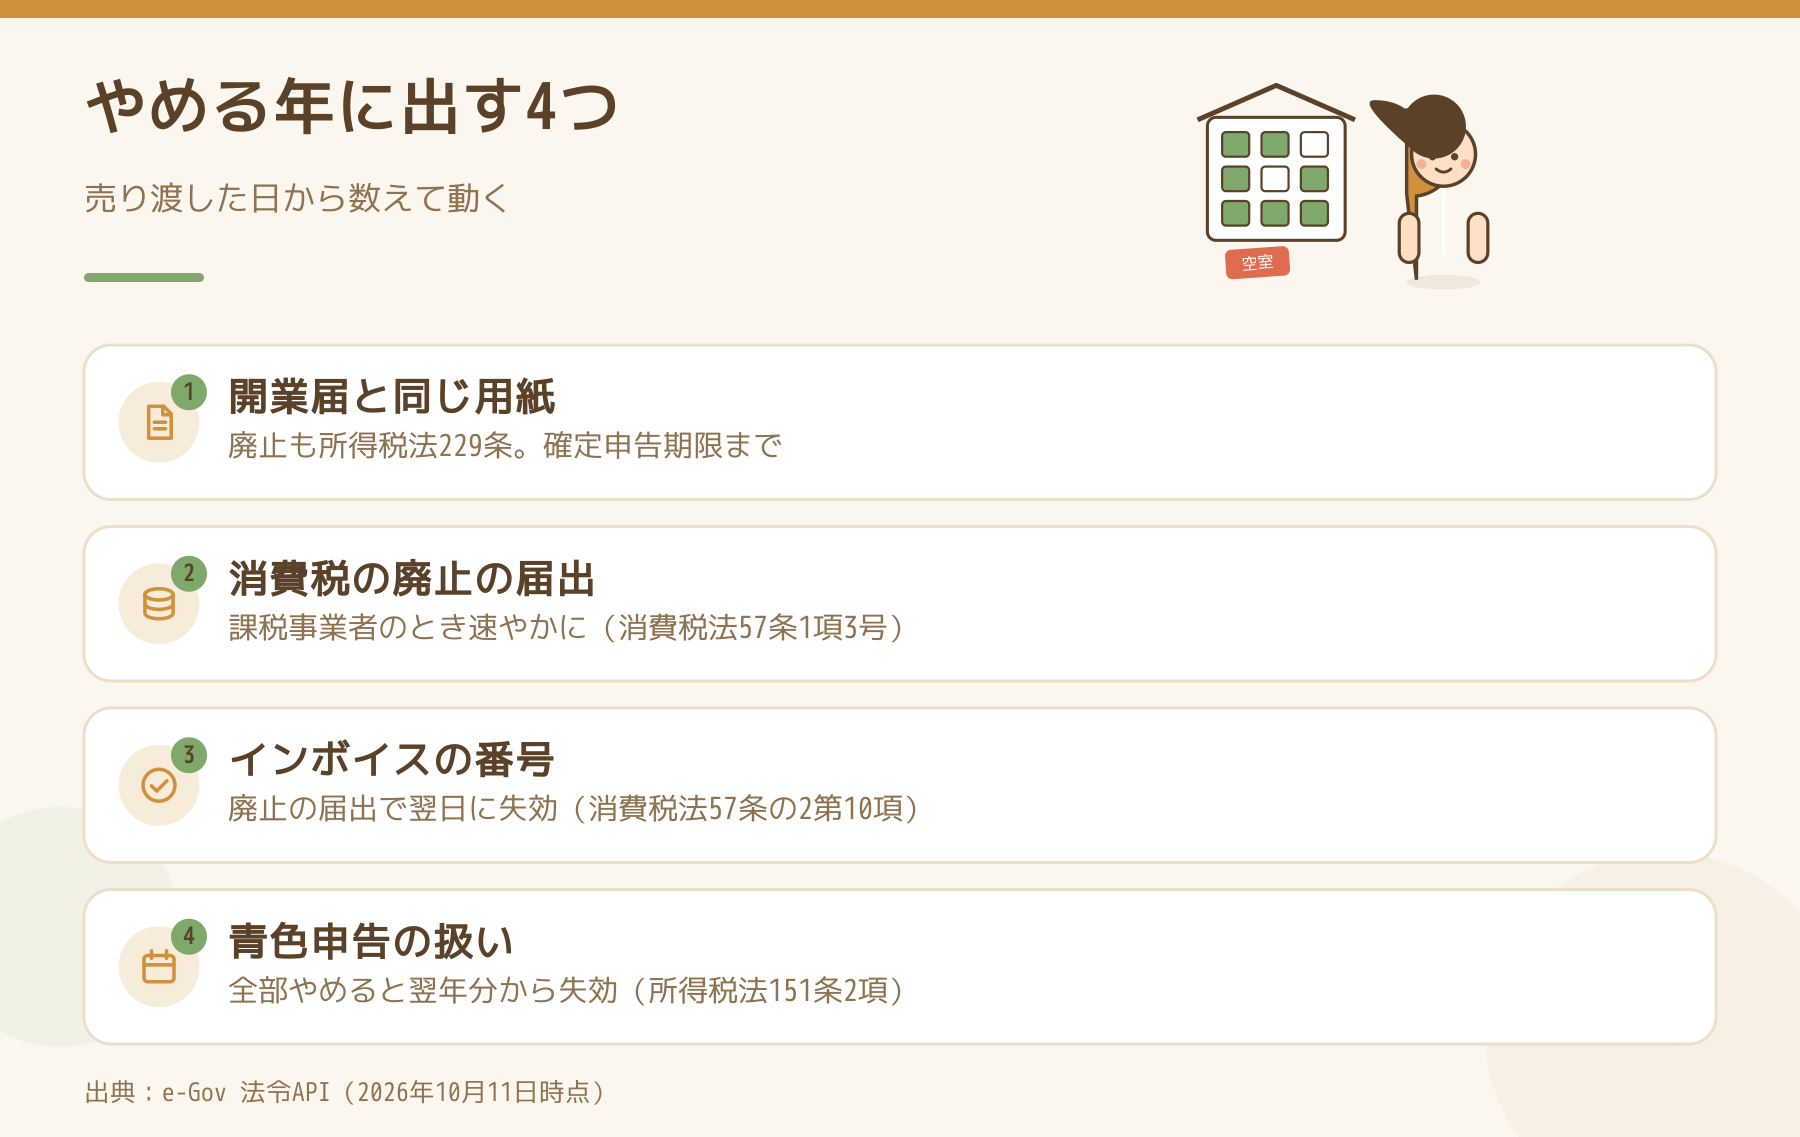
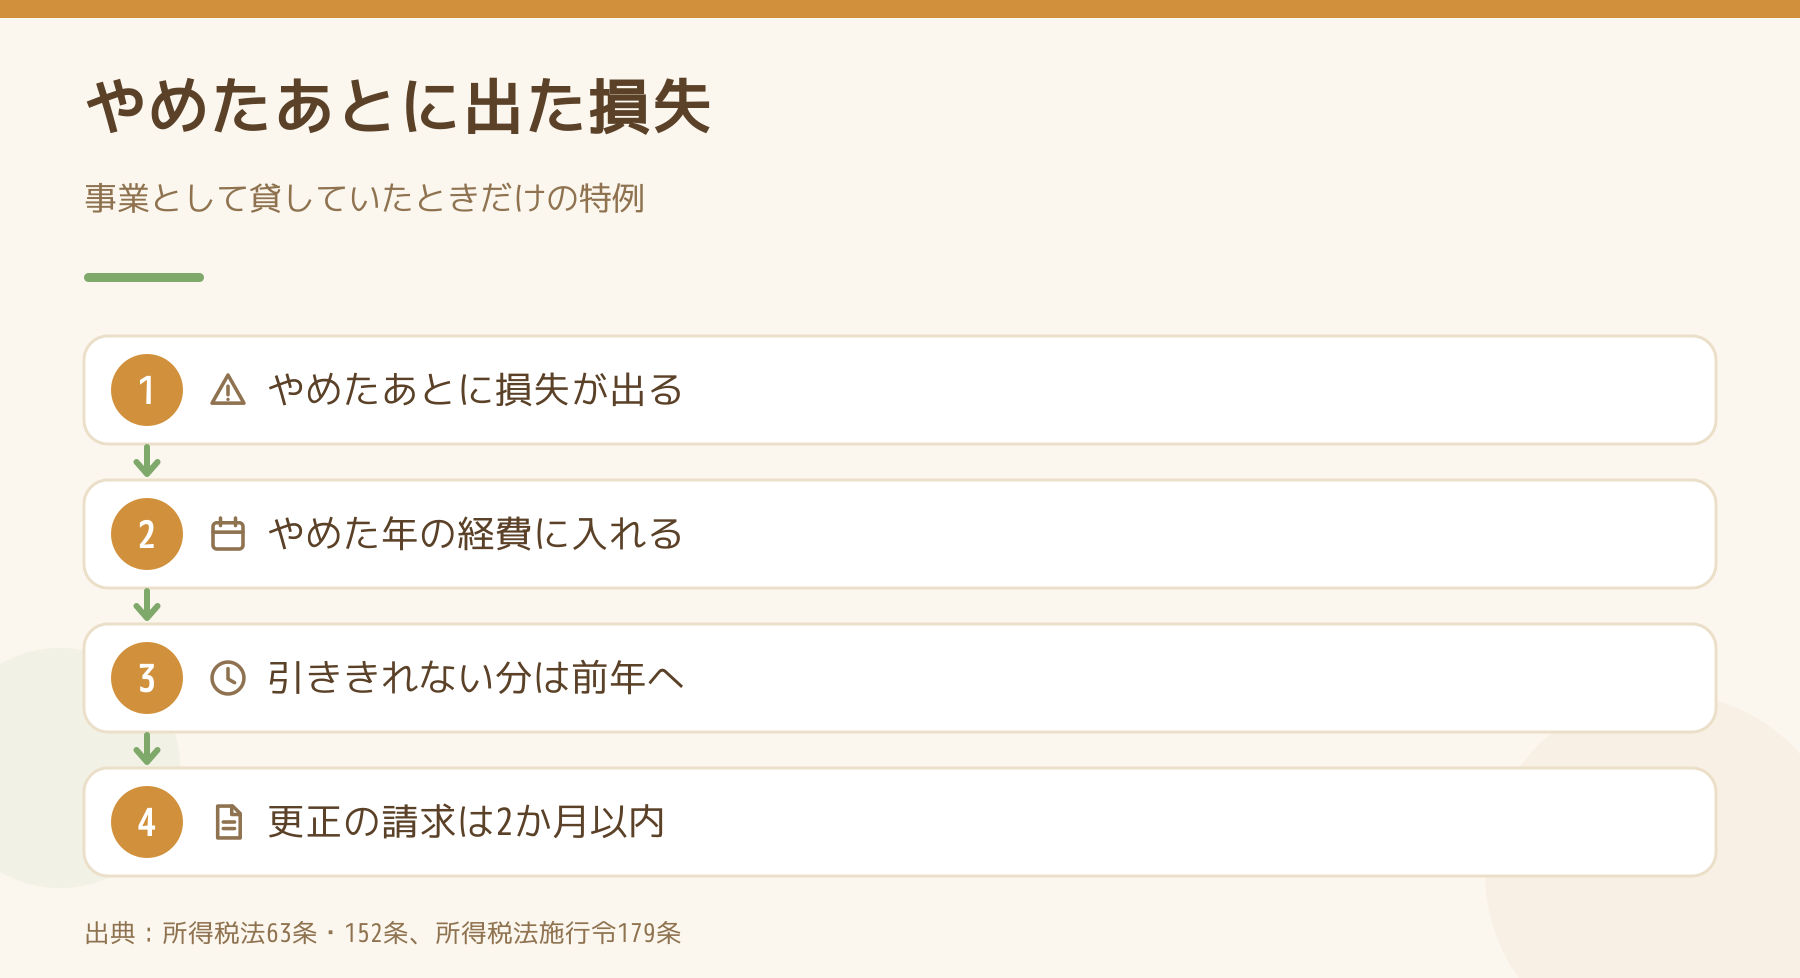
結論からお伝えすると、賃貸経営をやめるときに税務署へ出す届出は、開業届と同じ「個人事業の開業・廃業等届出書」です(所得税法229条。2026年からは確定申告期限まで)。消費税の課税事業者なら事業廃止の届出(消費税法57条1項3号)も要り、これを出すとインボイスの登録は廃止日の翌日に効力を失います。そして見落としやすいのが、やめたあとに出た費用を、やめた年の経費に戻せる所得税法63条です。ただしこれは事業的規模で貸していた人だけの特例で、申告を終えた年分を直すなら費用が出た日の翌日から2か月以内に更正の請求をします(所得税法152条)。
たとえば、最後に残った木造アパートを3月に売り渡し、賃貸経営を終えたとします。売る前から滞納していた元入居者の家賃が18万円あり、毎年の申告では未収の家賃として収入に入れていた。9月、相手の破産でこの18万円が回収できないと確定した。もう家賃収入のない年に出たこの損失は、どこにも入れられないのか。ここで効いてくるのが63条です。
やめたときの届出は、開業届と同じ用紙ですか?
同じです。所得税法229条は、事業を始めたときだけでなく、事務所などを廃止したときも、確定申告期限までに届出書を出すよう定めています。2026年1月1日から期限が「1か月以内」から「確定申告期限まで」に変わった経緯は開業届の期限は2026年から変わりましたに詳しく書かれています。
消費税の届出を出している人は?
消費税法57条1項3号は、事業者が事業を廃止した場合に、その旨の届出書を速やかに出すよう定めています。ただし免税事業者は除かれています。「速やかに」とあるだけで、何日以内という日付は条文に書かれていないので、やめた月のうちに出すと決めておくと忘れません。住宅の家賃だけの大家さんは免税事業者のことが多いので、まず自分がどちらかを確かめてください。課税事業者かどうかの線はアパートの建物の消費税は、課税事業者になっても戻りませんにまとめています。
インボイスの登録をしている人は、消費税法57条の2第10項2号により、この事業廃止の届出を出した場合に限り、廃止した日の翌日に登録が効力を失います。届出を出さなければ、登録は残ったままです。
青色申告は、取りやめの届出が要りますか?
所得税法151条2項は、青色申告の承認を受けている人が業務の全部を廃止した場合、廃止した年の翌年分以後は承認の効力を失うと定めています。全部やめるのであれば、取りやめの届出を別に出さなくても承認は切れます。やめた年の分は青色のまま申告する点に注意してください。
やめたあとに出た費用は、どの年に入りますか?
所得税法63条は、不動産所得を生ずべき事業を廃止したあとに、その事業に関する費用や損失が出た場合、廃止した年分(その年に収入がなければ収入があった最近の年分)か、その前年分の必要経費に入れると定めています。どちらの年にどれだけ入れるかは、所得税法施行令179条がまず廃止した年の所得の範囲で、超えた分を前年分へという順番を決めています。
冒頭の18万円は、賃貸経営をしていた時期の家賃から生じた損失です。やめた年の不動産所得が売却前の家賃で黒字なら、まずそこから引き、引ききれない分を前年分へ回すという流れになります。
冒頭の例のように、やめた年の確定申告をまだ出していなければ、その年の申告の中で経費に入れます。すでに申告を終えた年分(前年分へ回す部分など)の経費を増やすときは、手続きは更正の請求です。所得税法152条は、63条の事実が生じた翌日から2か月以内に限り請求できるとしています。
都合の悪いことも書いておきます
63条の対象は「事業」を廃止した場合で、事業的規模に満たない貸し方(業務的規模)には使えません。ただし事業的規模でなくても、収入に入れていた家賃が回収できなくなったときは、所得税法64条1項でその分の収入をなかったものとみなす扱いがあり、これも152条の2か月の期限で更正の請求をします。事業的規模の数え方は事業的規模の線は1本ではありませんに書いています。また、売却時に手放した建物の帳簿の残りの扱いは別の話で、外した設備の場合は外した給湯器の帳簿の残りは、外した年の経費にできますにまとめています。埼玉・千葉西部・栃木南部の大家さんでも、売却の年は譲渡所得の申告も重なります。どの年に何を入れるかは、税務署か税理士に確かめてから決めてください。
今日やることを1つだけ選ぶなら
最後の物件を手放す予定があるなら、売り渡した日をカレンダーに書き、その横に「消費税の課税事業者か」「インボイス登録はあるか」の2つに丸を付けてください。あとから費用が出たときに備え、その日から2か月を数えるメモも添えておけば十分です。
出典
- 所得税法63条・151条・152条・229条、所得税法施行令179条、消費税法57条・57条の2(e-Gov 法令API・2026年10月11日時点)
Follow me!

 Japanese