
アパートの建物の消費税は、課税事業者になっても戻りません|築古アパートのオーナーが消費税法30条10項で見る3つの線
結論からお伝えすると、住宅として貸しているアパートの建物は、消費税の課税事業者になっても、買ったときの消費税を差し引けません。消費税法30条10項が、住宅の貸付けに使わないことが明らかな建物以外の建物で、税抜1,000万円以上のもの(「居住用賃貸建物」)について、仕入税額控除を認めていないからです。この条文は2020年10月1日から効いています。一方で、家賃のうち住宅の家賃は消費税がかからない取引(6条1項・別表第二13号)なので、住宅だけを貸している大家さんは、課税売上高が1,000万円を超えにくく、もともと免税の側にいることが多いのが実情です。
築古のアパートを買う話が進むと、こんな一言を聞くことがあります。「建物の消費税、課税事業者になれば戻ってきますよ」。売買契約書の代金の内訳を見ると、土地2,200万円、建物1,300万円、建物の欄には消費税額が別に書かれています。この一言は、2020年9月までの話です。いま同じことをすると、届出だけが残って、戻る税金はありません。
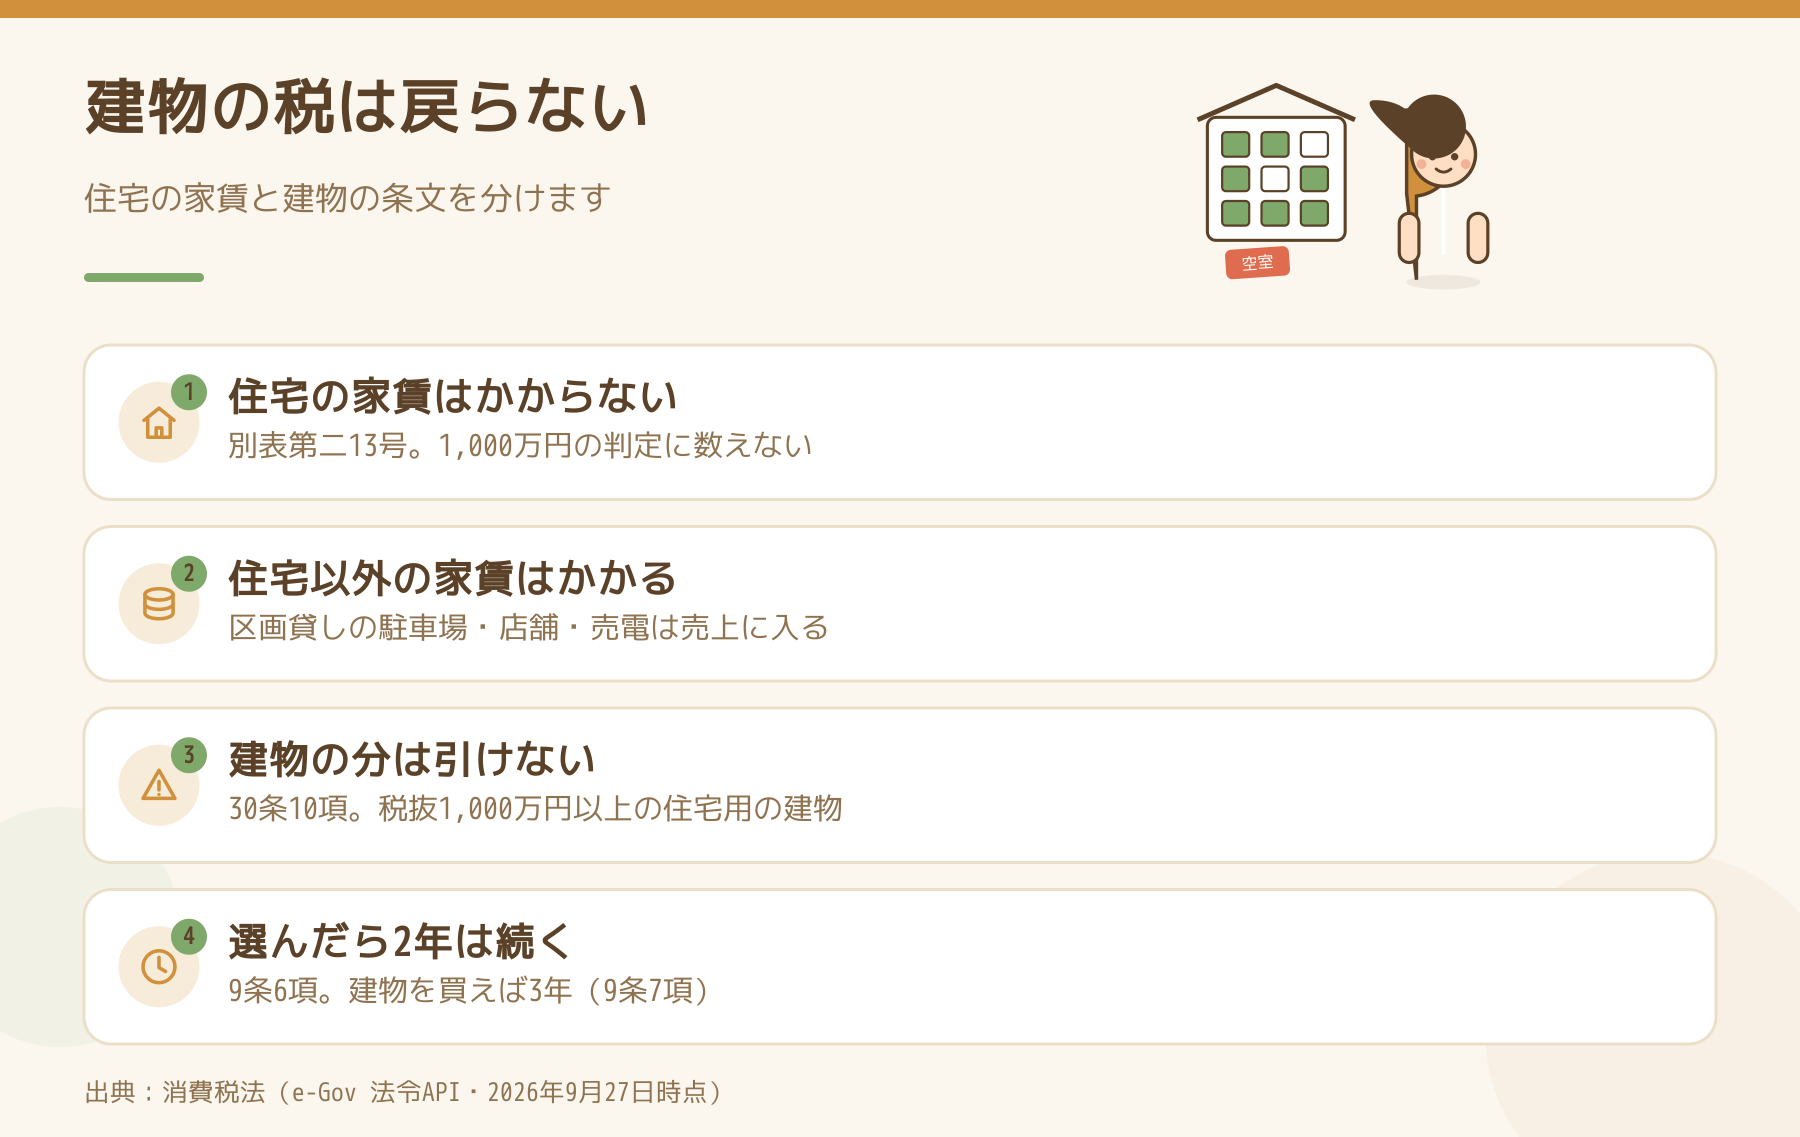
住宅の家賃は、消費税の「売上」に数えません
消費税法6条1項は、別表第二に掲げる取引に消費税を課さないとしています。その13号が住宅の貸付けです。
- 別表第二13号…住宅(人の居住の用に供する家屋又は家屋のうち人の居住の用に供する部分をいう。)の貸付け(当該貸付けに係る契約において人の居住の用に供することが明らかにされている場合(…)に限るものとし、一時的に使用させる場合その他の政令で定める場合を除く。)
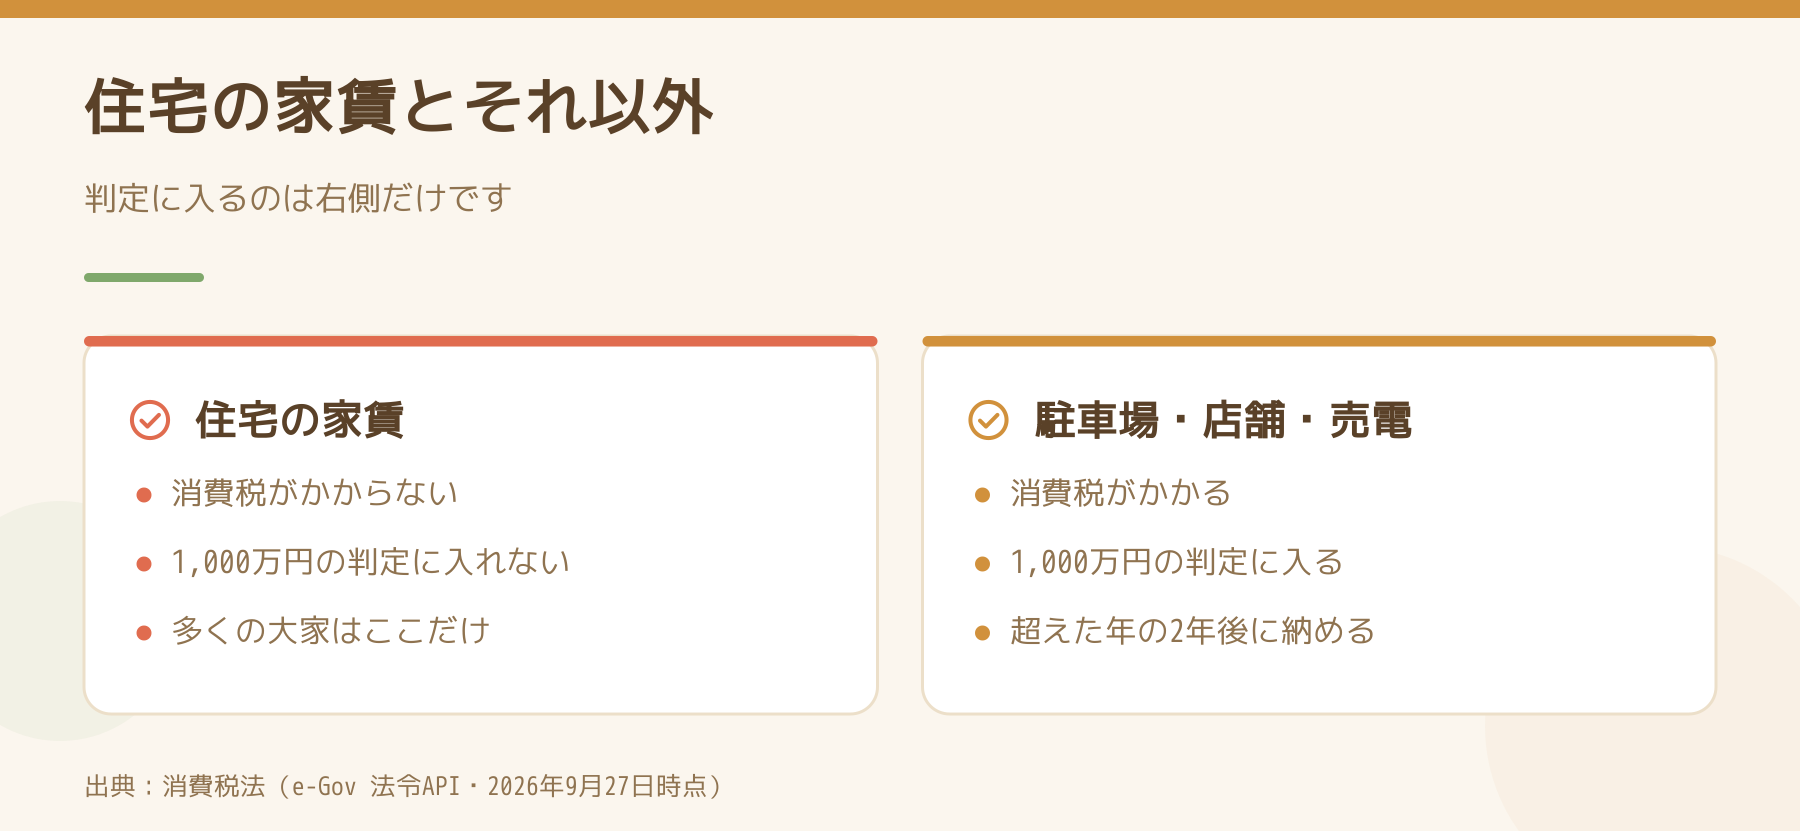
免税かどうかを決める9条1項の「基準期間における課税売上高が千万円以下」は、消費税がかかる取引だけを数えます(2条1項9号の「課税資産の譲渡等」)。個人の大家さんの基準期間は前々年です(2条1項14号)。
数える側に入るのは、たとえば次のものです。
- 駐車場の貸付け(区画を貸して料金を取る形)
- 店舗・事務所の家賃(1階が店舗のアパートなど)
- 太陽光の売電
- 建物を売ったときの建物の代金
家賃の総額が1,200万円あっても、全部が住宅の家賃なら、課税売上高は0円です。逆に、住宅の家賃が600万円でも、1階の店舗と駐車場で1,000万円を超えれば課税事業者になります。住宅の家賃とインボイスの関係は住宅の家賃は、インボイスの交付義務がかかる取引ではありませんに書いています。
「課税事業者になれば建物の消費税が戻る」は、2020年10月に止まりました
9条4項は、免税の事業者でも、届出書を出せば課税事業者を選べると定めています。かつてはこれを使い、建物を買った年だけ課税事業者になって、建物の代金に含まれる消費税の還付を受ける方法がありました。
いまの30条10項は次のとおりです。
- 30条10項…第一項の規定は、事業者が国内において行う別表第二第十三号に掲げる住宅の貸付けの用に供しないことが明らかな建物(その附属設備を含む。…)以外の建物(第十二条の四第一項に規定する高額特定資産又は…に該当するものに限る。…「居住用賃貸建物」という。)に係る課税仕入れ等の税額については、適用しない
e-Gov の法令APIで時点を指定して開くと、2020年9月30日時点の30条10項は金地金の本人確認の規定で、2020年10月1日時点から今の居住用賃貸建物の規定になっています(改正の公布は2020年3月31日)。高額特定資産の線は、消費税法施行令25条の5で一の取引単位の税抜価額が1,000万円以上です。
築古で建物が1,000万円未満なら、戻るのですか?
30条10項の対象からは外れます。ただ、住宅の家賃は消費税がかからない売上なので、課税売上の割合が低い大家さんは、差し引ける額そのものが小さくなるのが一般的です。「対象外だから全額戻る」とは考えないでください。計算は、税務署か税理士に物件ごとの数字で確かめてください。
選んだら、2年はやめられません
課税事業者を選ぶ届出には、やめる時期の縛りがあります。
- 9条6項…選んだ課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ、やめる届出を出せない
- 9条7項…その2年の間に建物などの調整対象固定資産を仕入れたときは、仕入れた課税期間の初日から3年を経過する日の属する課税期間の初日以後まで出せない
課税事業者のあいだは、駐車場や店舗の売上に対する消費税を毎年納めます。建物の消費税が戻らないのに届出を出すと、残るのは納税と申告の手間だけです。
3年以内に貸し方を変えると、一部が戻ることがあります
35条の2は、30条10項で控除できなかった居住用賃貸建物を、仕入れた課税期間の初日から3年を経過する日の属する課税期間の末日までに店舗などの住宅以外の貸付けに使ったとき、または他人に売ったときに、割合に応じて控除を足す調整を定めています。ただし対象は、その時点で課税事業者である人です(35条の2第1項のかっこ書き)。築古のアパートを1階だけ店舗に替える予定があるなら、この3年の線が関係します。
都合の悪いことも書いておきます
この記事は条文の構造を並べたもので、個別の物件で届出を出すべきかを判断するものではありません。駐車場の貸し方(区画貸しか、住宅に付いた駐車場か)で課税か非課税かが変わることがあり、判断が分かれる場面もあります。収支の見方は満室なのにお金が残らない築古アパート、建物の償却は耐用年数を過ぎた木造アパートの減価償却をどう考えるかを見てください。届出の要否は、税務署か税理士に確かめてください。
今日やることを1つだけ選ぶなら
2年前の家賃収入を、「住宅の家賃」と「それ以外(駐車場・店舗・売電)」の2列に分けて足してください。2列目が1,000万円を大きく下回っていれば、課税事業者の届出の話は、急いで決める必要はありません。
出典
- 消費税法2条1項9号・14号、6条1項、9条1項・4項・6項・7項、12条の4、30条10項、35条の2、別表第二13号(e-Gov 法令API・2026年9月27日時点。30条10項は2020年9月30日時点・10月1日時点も確認)
- 消費税法施行令25条の5(e-Gov 法令API・2026年9月27日時点)
Follow me!

 Japanese