
団信の保険契約者は、お金を貸した金融機関です|築古アパートのオーナーが経費・控除・相続税で分けて読む国税庁の回答
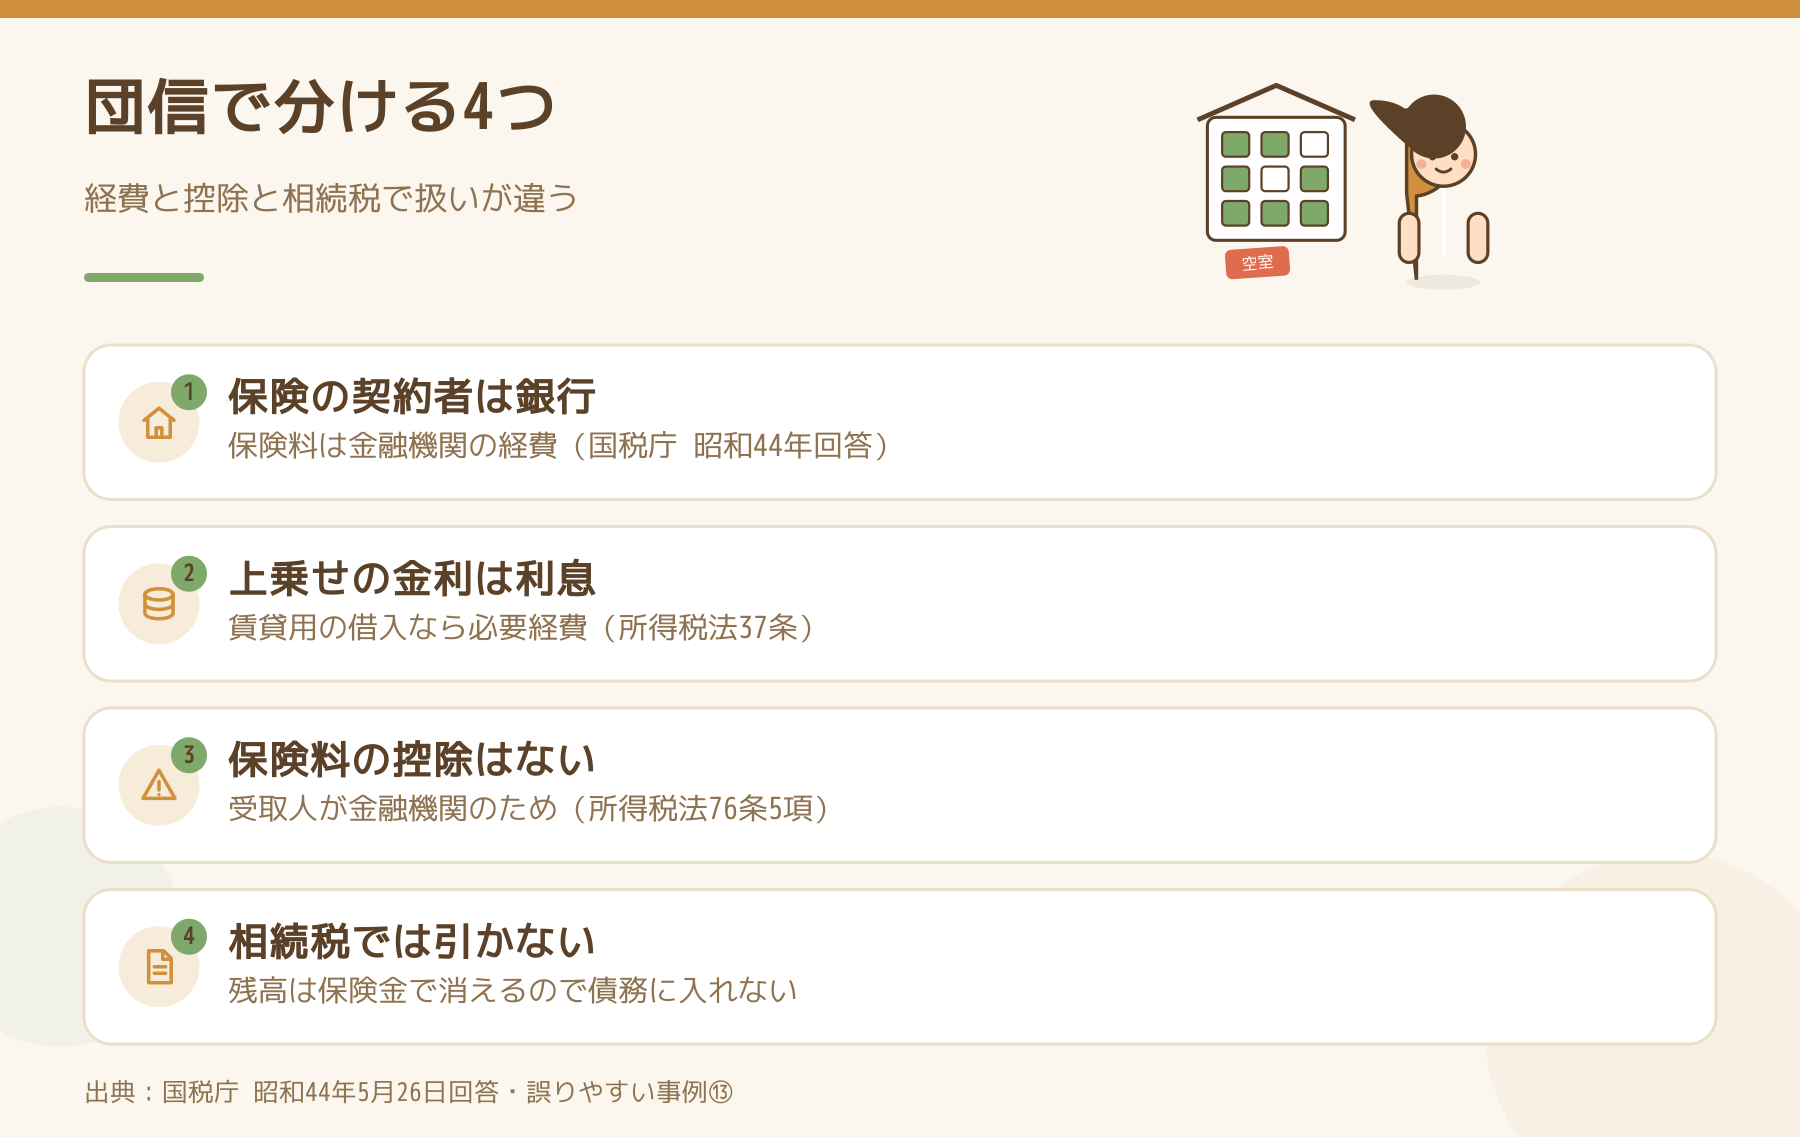
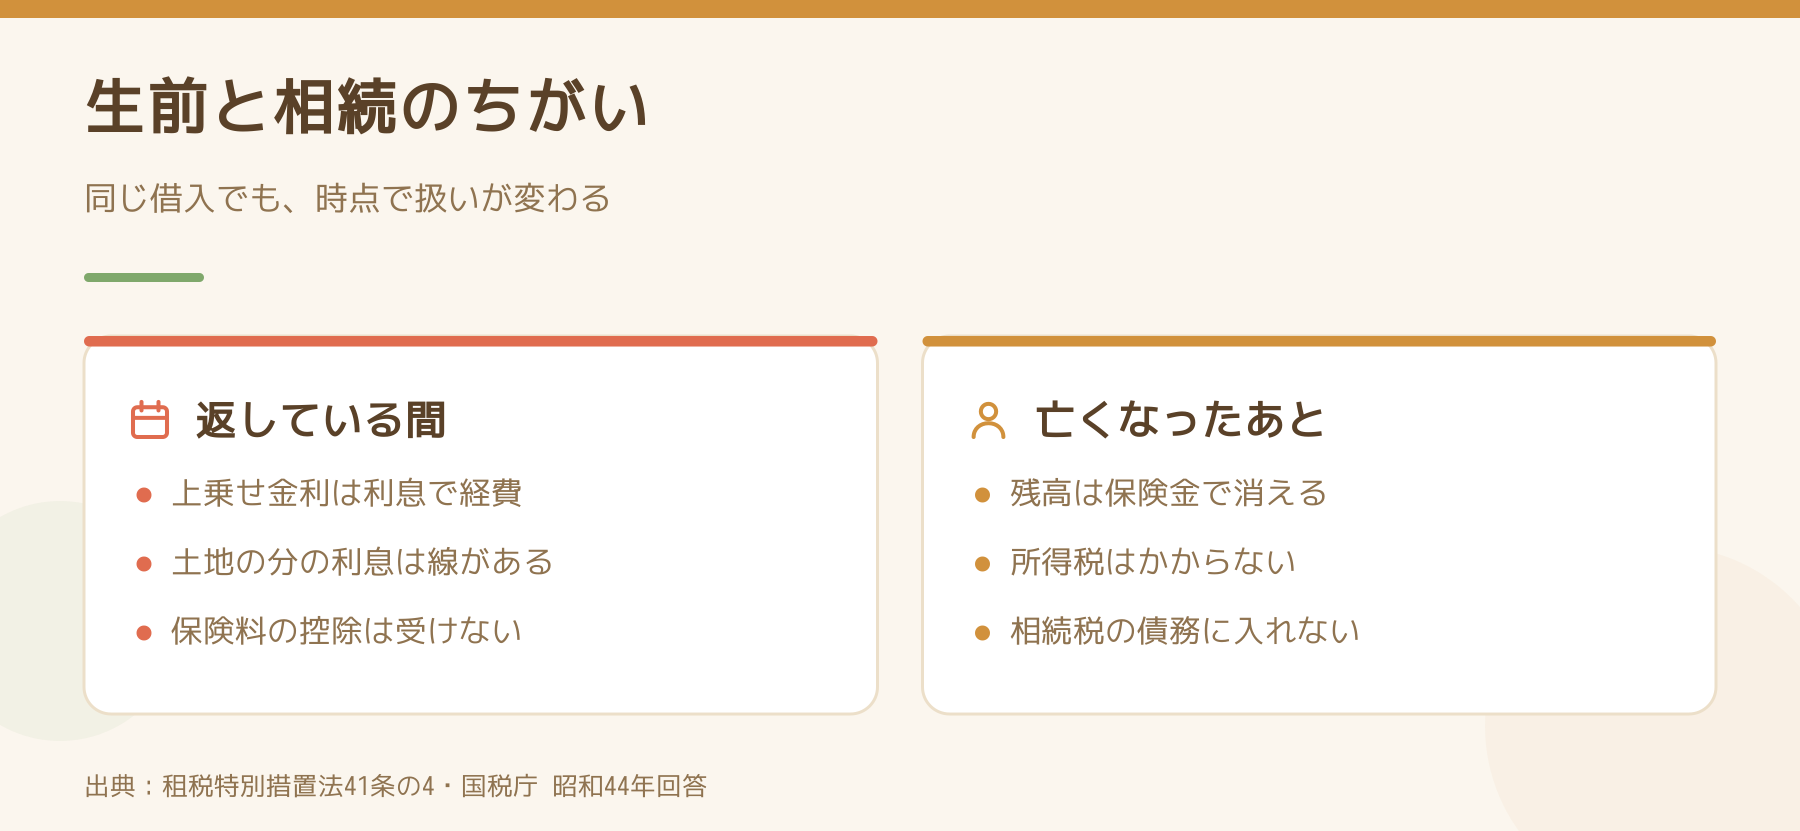
結論からお伝えすると、団体信用生命保険(団信)の保険契約者と保険金の受取人は、お金を貸した金融機関です(国税庁の昭和44年の回答)。金利に上乗せして払っている分は、大家にとっては借入の利息なので、一般的には不動産所得の必要経費に入ります(所得税法37条)。一方で、受取人が金融機関なので生命保険料控除は使えず(所得税法76条5項)、亡くなって残高が保険金で消えたときは、相続税の計算で借入を債務として差し引けません(国税庁の相続税の「誤りやすい事例⑬」)。
アパートローンの契約の日、金銭消費貸借契約書の束の中に「団体信用生命保険 申込書兼告知書」が挟まっていて、金利の欄には「団信の費用として年0.2%を上乗せ」と書いてある。たとえば借入3,000万円なら、最初の1年でおよそ6万円です。この6万円が経費になるのか、保険料控除になるのか。答えは「誰が誰に掛けている保険か」で決まります。
団信は、誰が誰に掛けている保険ですか?
国税庁は昭和44年5月26日の「団体信用保険にかかる課税上の取扱いについて」で、生命保険会社からの照会に「貴見のとおりでさしつかえありません」と回答しています。照会に書かれた団信の中身は次のとおりです。
- 契約者と保険金受取人:お金を貸した金融機関など
- 被保険者:借りている人(大家)
- 保険金:亡くなったときなどの借入の残高に見合う額
- 保険料:金融機関が払い込み、金融機関の経費(損金)として扱う
金融機関は保険金を受け取ることを条件に、借りている人の残りの債務を免除する特約を結びます。大家は保険の当事者ではなく、守られている側です。
金利に上乗せされた分は、経費になりますか?
所得税法37条は、不動産所得の必要経費を「所得を生ずべき業務について生じた費用」としています。上乗せされた0.2%は、契約上は借入の金利の一部として払うものなので、賃貸用の借入なら、一般的には支払利息として必要経費に入ります。保険料として別の科目に分ける必要はありません。
金利に含まれず、特約料として別に請求される契約もあります。その場合に経費に入れられるかは、契約の中身で判断が分かれうるので、契約書を持って税務署か税理士に確かめてください。
土地の分の利息には、もう1本線があります
租税特別措置法41条の4は、不動産所得が赤字の年に、土地を取得するための借入の利息にあたる部分の赤字は、なかったものとみなすと定めています。団信の上乗せ分も利息なので、この計算に入ります。経費には入っても、給与など他の所得との相殺には使えない部分があるということです。赤字の相殺が制限される別の例は家族信託にしたアパートの赤字は、ほかの黒字と相殺できませんに書いています。
生命保険料控除は、使えますか?
使えません。所得税法76条5項(2011年以前の契約は6項)は、控除の対象になる生命保険契約を、「保険金等の受取人のすべてをその保険料若しくは掛金の払込みをする者又はその配偶者その他の親族とするもの」に限っています。団信の受取人は金融機関なので、この要件に当てはまりません。
亡くなったときは、どうなりますか?
昭和44年の回答は、死亡で債務が免除されたときは、相続税では相続人が引き継ぐ債務はないものとし、本人と相続人に所得税はかからないとしています。国税庁の相続税の「誤りやすい事例⑬」も、団信で返済が免除されるローンは保険金で補てんされることが確実で、相続人が払う必要のない債務なので、債務として差し引けないと書いています。
たとえば残高2,000万円のローンが団信で消えた場合、アパートの評価額から2,000万円を引くことはできません。借入があるから相続税は少ない、と考えていた計算が変わります。相続した物件の立て直しは相続した築古アパートを短期間で立て直す進め方にまとめています。
都合の悪いことも書いておきます
団信には、がんなどの病気で残高が消える特約が付いたものもあり、契約ごとに中身が違います。昭和44年の回答は、一定程度以上の障害の状態(廃疾)で免除された場合も所得税はかからないとしていますが、特約の内容によって扱いが変わることもあります。埼玉・千葉西部・栃木南部の金融機関でも上乗せの幅や方式はまちまちです。税金の扱いは、この記事だけで決めず、税務署か税理士に確かめてください。
今日やることを1つだけ選ぶなら
金銭消費貸借契約書を出して、団信の費用が「金利に上乗せ」か「別に請求」かに印を付けてください。上乗せなら利息として記帳し、別請求なら税理士に聞く。この1行で、毎年の記帳の迷いがなくなります。
出典
- 所得税法37条・76条、租税特別措置法41条の4(e-Gov 法令API・2026年10月11日時点)
- 国税庁「団体信用保険にかかる課税上の取扱いについて」(昭和44年5月26日 官審(法)34ほか)
- 国税庁「【誤りやすい事例⑬-申告書第13表関係-】団体信用生命保険契約により返済が免除される住宅ローン」
Follow me!

 Japanese