
家族信託にしたアパートの赤字は、ほかの黒字と相殺できません|築古アパートのオーナーが契約の前に読む2つの条文
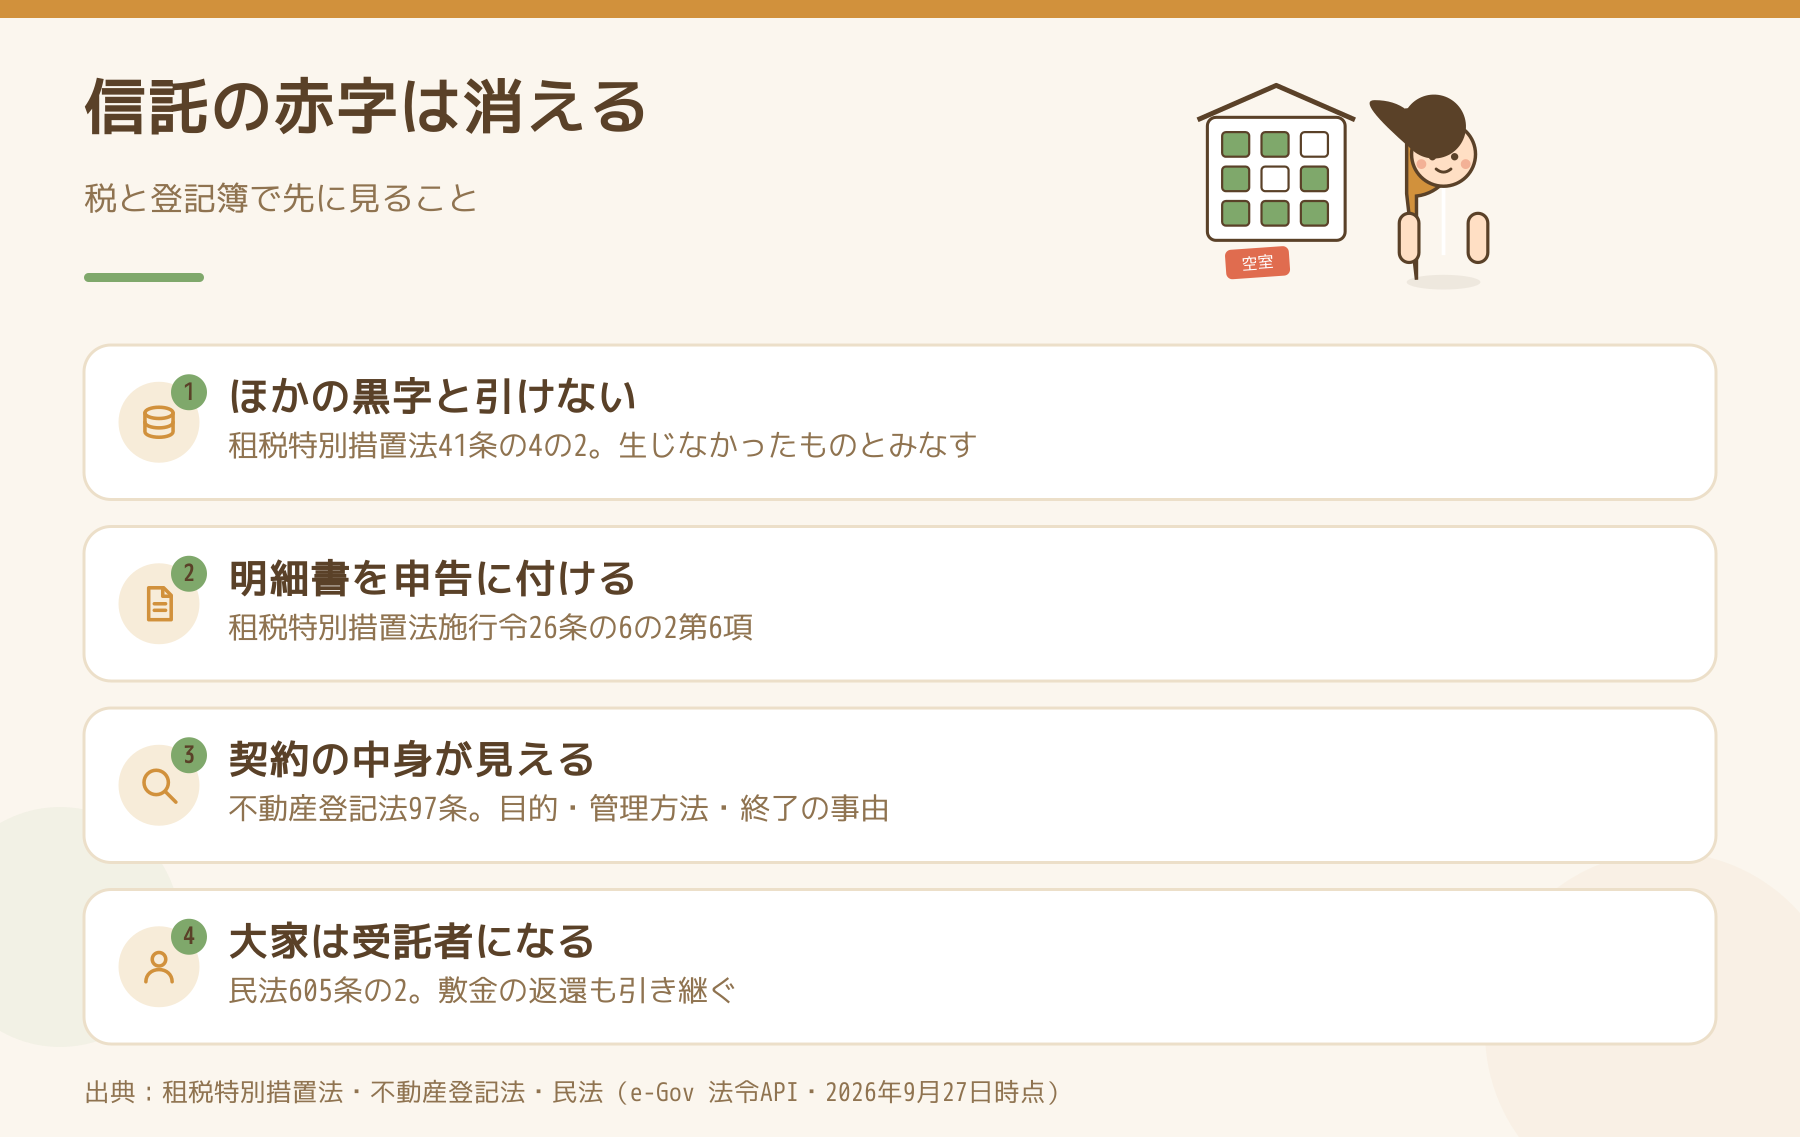
結論からお伝えすると、家族信託にしたアパートで出た不動産所得の赤字は、給与や年金とも、自分が直接持っているほかのアパートの黒字とも相殺できません。租税特別措置法41条の4の2が、信託から生ずる不動産所得の損失を「生じなかったものとみなす」と定めているからです。もう1つ、信託の登記をすると、信託の目的・財産の管理方法・終了の事由が登記簿(信託目録)に載り、誰でも見られます(不動産登記法97条)。「家族信託」という言葉は、信託法に1回も出てきません。仕組みそのものは、信託法3条の「信託契約」です。
80代の父が持つ築40年のアパート。長男が管理会社との連絡を代わりにやっています。「父が施設に入る前に、家族信託にしておけば、自分が大家として契約できる」。その話を聞いて、説明資料をもらいました。書いてあるのは、認知症になっても財産が止まらない、という話だけでした。税金と登記簿の欄は、1行もありませんでした。
信託法に「家族信託」という言葉はありません
信託法3条は、信託をする方法を3つ挙げています。
- 信託契約…特定の者に財産を譲渡するなどして、その者が一定の目的に従い財産の管理・処分をすべき旨の契約を結ぶ方法(3条1号)
- 遺言…同じ内容の遺言をする方法(3条2号)
- 自己信託…自分の財産を自分で管理する旨を公正証書などで示す方法(3条3号)
親をもつ大家さんが「家族信託」と呼んでいるのは、ほとんどが1つ目です。父が委託者、長男が受託者、父が受益者という形がよく見られます。信託法の全文を e-Gov で開いても、「家族信託」という語は見つかりません。商品名のような呼び方なので、中身は契約書の条項で確かめるしかありません。
赤字は、なかったことになります
所得税法13条1項は、信託の受益者を信託財産の持ち主とみなし、信託財産から生じる収益と費用も受益者のものとして扱います。父が受益者なら、家賃収入は父の不動産所得です。ここまでは、信託をする前と変わりません。
違うのは赤字の年です。租税特別措置法41条の4の2第1項は、特定受益者(所得税法13条1項の受益者)である個人について、次のように定めています。
- 41条の4の2第1項…その年分の不動産所得の金額の計算上当該組合事業又は信託による不動産所得の損失の金額として政令で定める金額があるときは、当該損失の金額に相当する金額は、同法第二十六条第二項及び第六十九条第一項の規定その他の所得税に関する法令の規定の適用については、生じなかつたものとみなす
26条2項は不動産所得の金額の計算そのもの、69条1項は損益通算です。「生じなかった」とされるので、信託していないほかのアパートの黒字から引くこともできません。損失の額は、施行令26条の6の2第4項で、その信託から生ずる不動産所得の総収入金額が必要経費に満たない部分とされています。さらに6項で、信託から不動産所得がある人は、その計算の明細書を確定申告書に添付することになっています。
築古だと、赤字の年は本当に来るのですか?
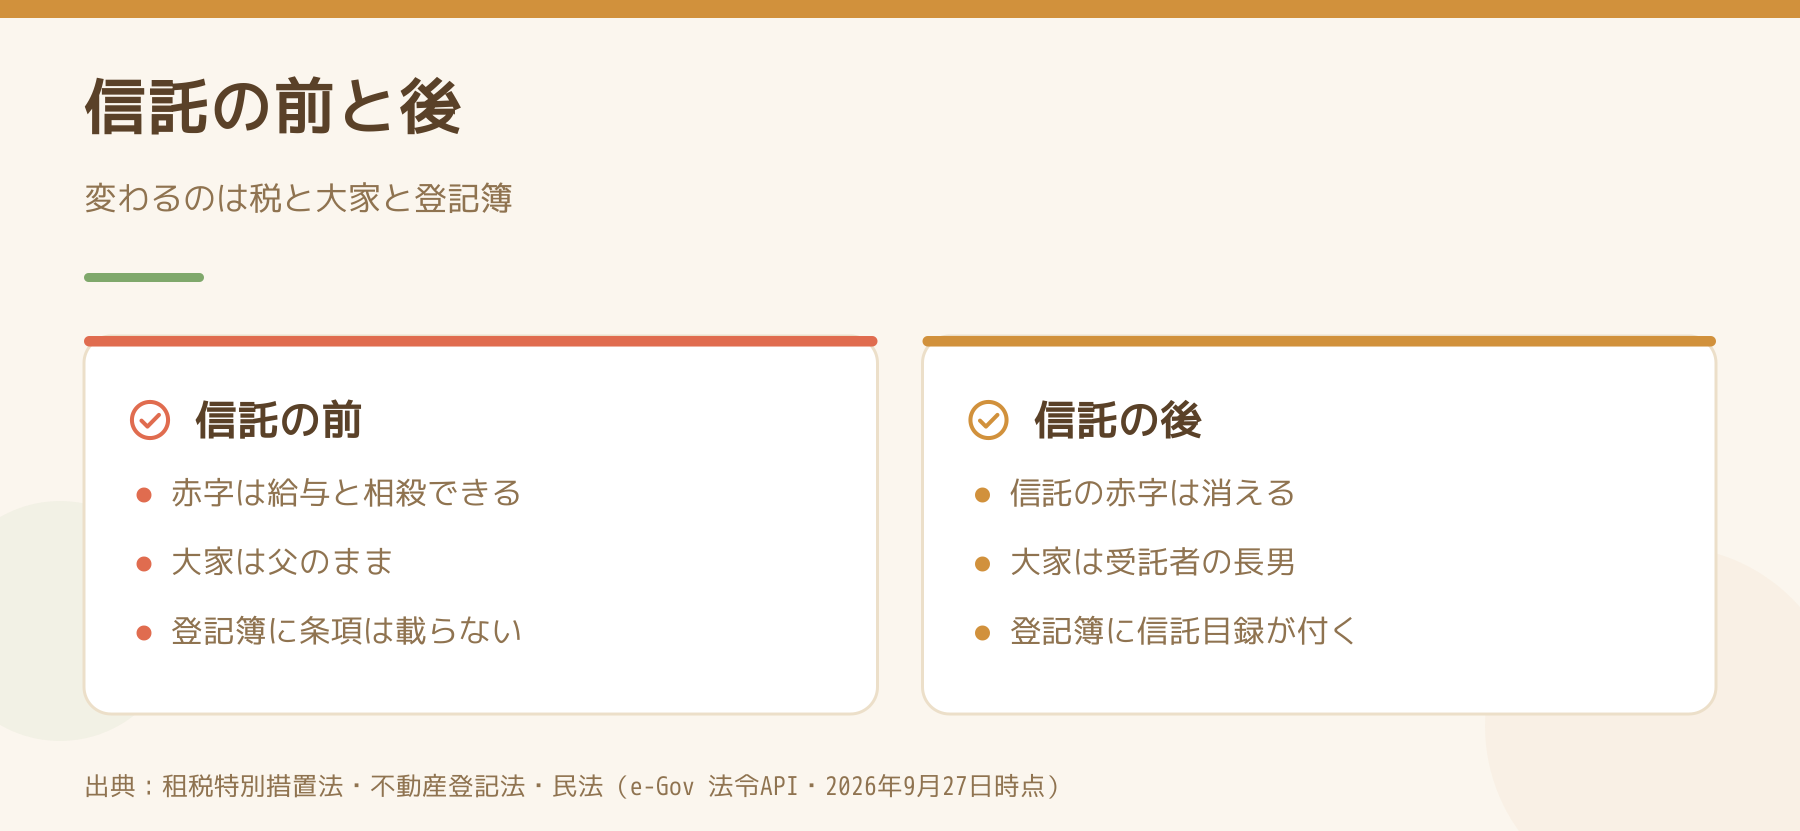
来ることがあります。屋根と外壁を同じ年に直した、空室が半年続いた、給湯器を4台まとめて替えた。大きな修繕の年は、築古ほど赤字になりやすいのが実情です。信託の前なら給与や年金と相殺できた赤字が、信託の後は消えます。修繕の予定を信託の前に済ませるか、後にするかで、税額が変わることがあります。
登記簿には、契約の中身まで載ります
信託の登記は、所有権の移転の登記と同時に申請します(不動産登記法98条1項)。登記事項は97条1項に並んでいます。
- 委託者・受託者・受益者の氏名と住所(1号)
- 信託の目的(8号)
- 信託財産の管理方法(9号)
- 信託の終了の事由(10号)
- その他の信託の条項(11号)
登記官はこれを明らかにするため信託目録を作ることができます(97条3項)。「受託者は建物を売却できる」「受益者の死亡で終了する」といった条項が、登記簿を取った人に見えるということです。家族の中の取り決めを、どこまで書くかは契約の段階で決めることになります。
入居者から見ると、大家さんが替わります
信託契約は財産の譲渡を伴うので、所有権は受託者に移ります。民法605条の2第1項により、対抗要件を備えた賃貸借がある建物が譲渡されると、賃貸人の地位は譲受人(受託者)に移ります。同条4項で、敷金の返還の債務も一緒に引き継ぎます。振込先の口座、管理会社との委託契約、火災保険の契約者も、受託者の名前で揃え直すことになります。親子で名義を移すときの登記と税の分け方は親子で名義を移すとき、先に決まるのは金額ではなく「原因」ですに書いています。
贈与の心配については、相続税法9条の2が、適正な対価を負担せずに受益者となる者があるとき、その者が委託者から贈与を受けたものとみなすとしています。父が委託者で受益者も父なら、この場面には当たらないのが一般的です。受益者を子にする形だと、話が変わります。
都合の悪いことも書いておきます
信託は、契約を結ぶときの父の判断能力が前提です。施設に入ったあとでは間に合わないことがあります。一方で、赤字が相殺できない、登記簿に条項が載る、金融機関によっては受託者名義での借入れが難しい、という面もあります。「認知症対策になる」の一行だけで決めないでください。親が元気なうちに見ておくことは親の築古アパートを元気なうちに確認する5つのこと、遺言の有無の確かめ方は遺言があるかは、法務局に1通の証明書で聞けますにあります。税務は税理士に、契約書と登記は司法書士か弁護士に確かめてください。
今日やることを1つだけ選ぶなら
そのアパートの過去5年の確定申告書を出して、不動産所得が赤字だった年が何回あったかを数えてください。1回でもあれば、信託の話をする専門家に「赤字の年はどうなるか」を最初に聞いてください。
出典
- 信託法2条・3条(e-Gov 法令API・2026年9月27日時点)
- 租税特別措置法41条の4の2、同施行令26条の6の2(e-Gov 法令API・2026年9月27日時点)
- 所得税法13条1項、相続税法9条の2(e-Gov 法令API・2026年9月27日時点)
- 不動産登記法97条・98条、民法605条の2(e-Gov 法令API・2026年9月27日時点)
Follow me!

 Japanese