
家賃を値引きしたときの記帳は、支払日の前に決めたか後に決めたかで分かれます|築古アパートのオーナーが読む所得税法51条
結論からお伝えすると、家賃を値引きしたときに帳簿へ書く金額は、「いつの家賃を値引いたか」で2つに分かれます。これから来る支払日の家賃を下げたなら、下げたあとの金額をそのまま収入に書くだけです。すでに支払日が過ぎた家賃をあとから値引いたり免除したりしたときは、一度収入に入った金額をどう戻すかの話になり、事業的規模かどうかで使える条文が変わります。事業的規模なら所得税法51条2項と施行令141条1号、そうでなければ51条2項は使えません。
築38年のアパートで、入居8年目の方から「勤め先が変わって収入が下がった。先月分と今月分を少し待ってほしい、できれば下げてほしい」と言われたとします。話し合って、先月分と今月分は5,000円ずつ引き、来月からは2,000円下げることにした。通帳には値引き後の金額が入ってきます。翌年の確定申告のとき、どの数字を収入に書けばよいのか。ここで迷う大家は少なくありません。
家賃が収入になるのは、支払日です
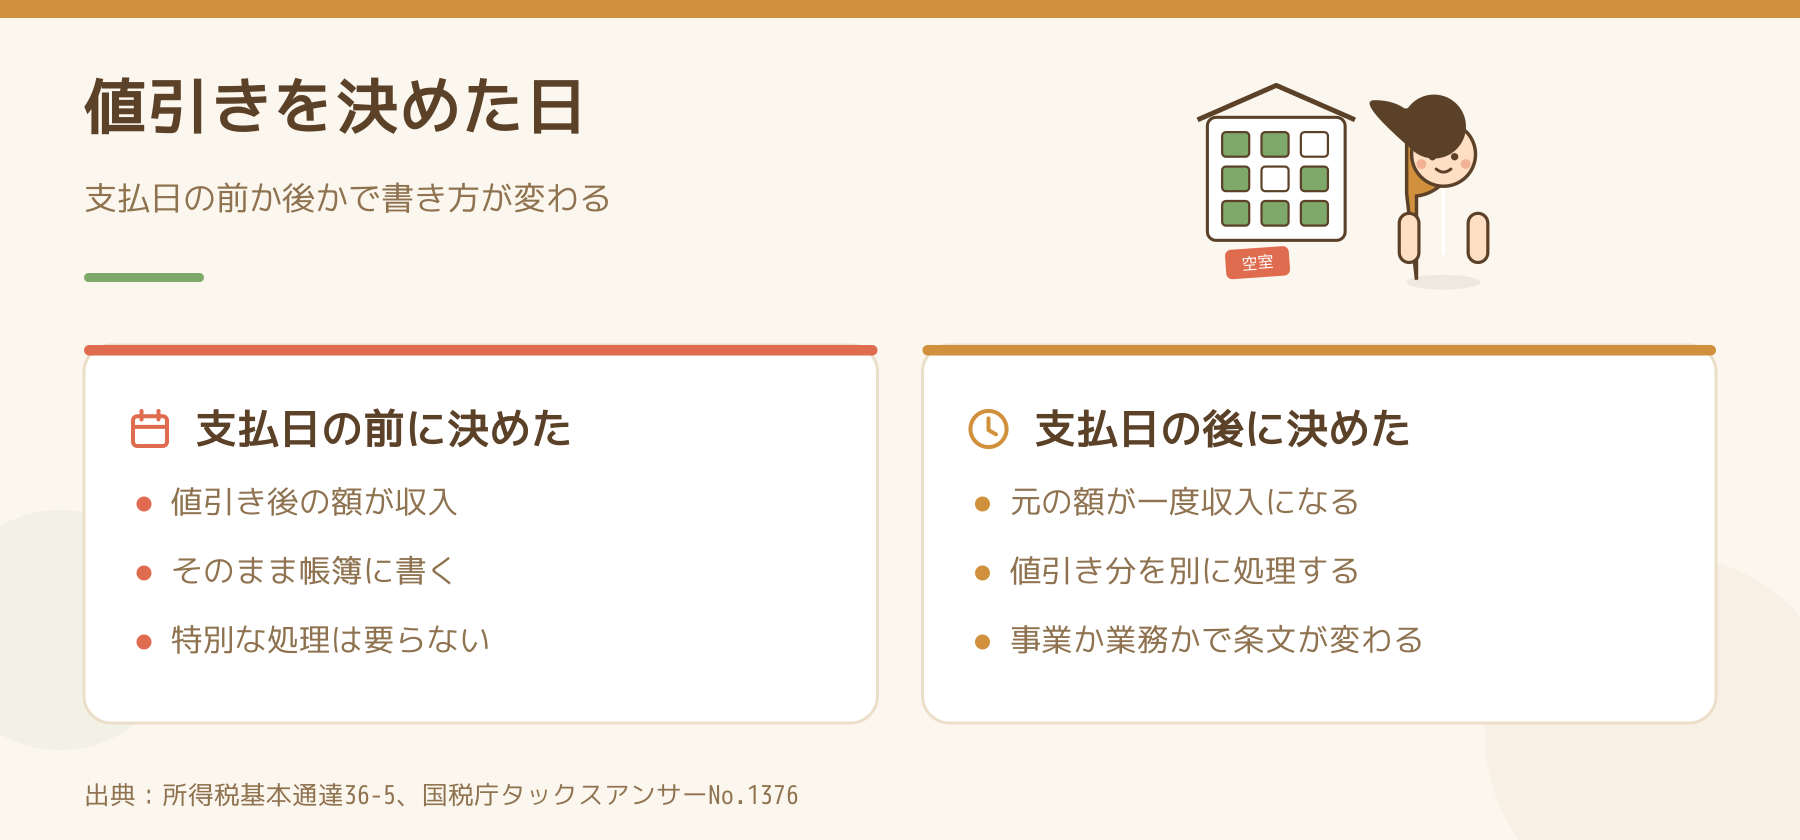
所得税基本通達36-5は、不動産所得の収入すべき時期を、契約や慣習で支払日が決まっているものはその支払日、決まっていないものは支払を受けた日としています。国税庁のタックスアンサーNo.1376も同じ整理です。
ここから、値引きの扱いが2つに分かれます。
- 支払日が来る前に値引きを合意した家賃…支払日に収入すべき金額が最初から値引き後の額になっている。帳簿には値引き後の金額を書けばよい
- 支払日が過ぎてから値引いた家賃…支払日の時点で、元の金額が一度収入になっている。値引いた分は「収入を減らす出来事」として別に処理する
冒頭の例なら、来月からの2,000円の値下げは前者、先月分と今月分の5,000円は(支払日のあとに決めたので)後者です。
事業的規模なら、値引いた年の必要経費にできます
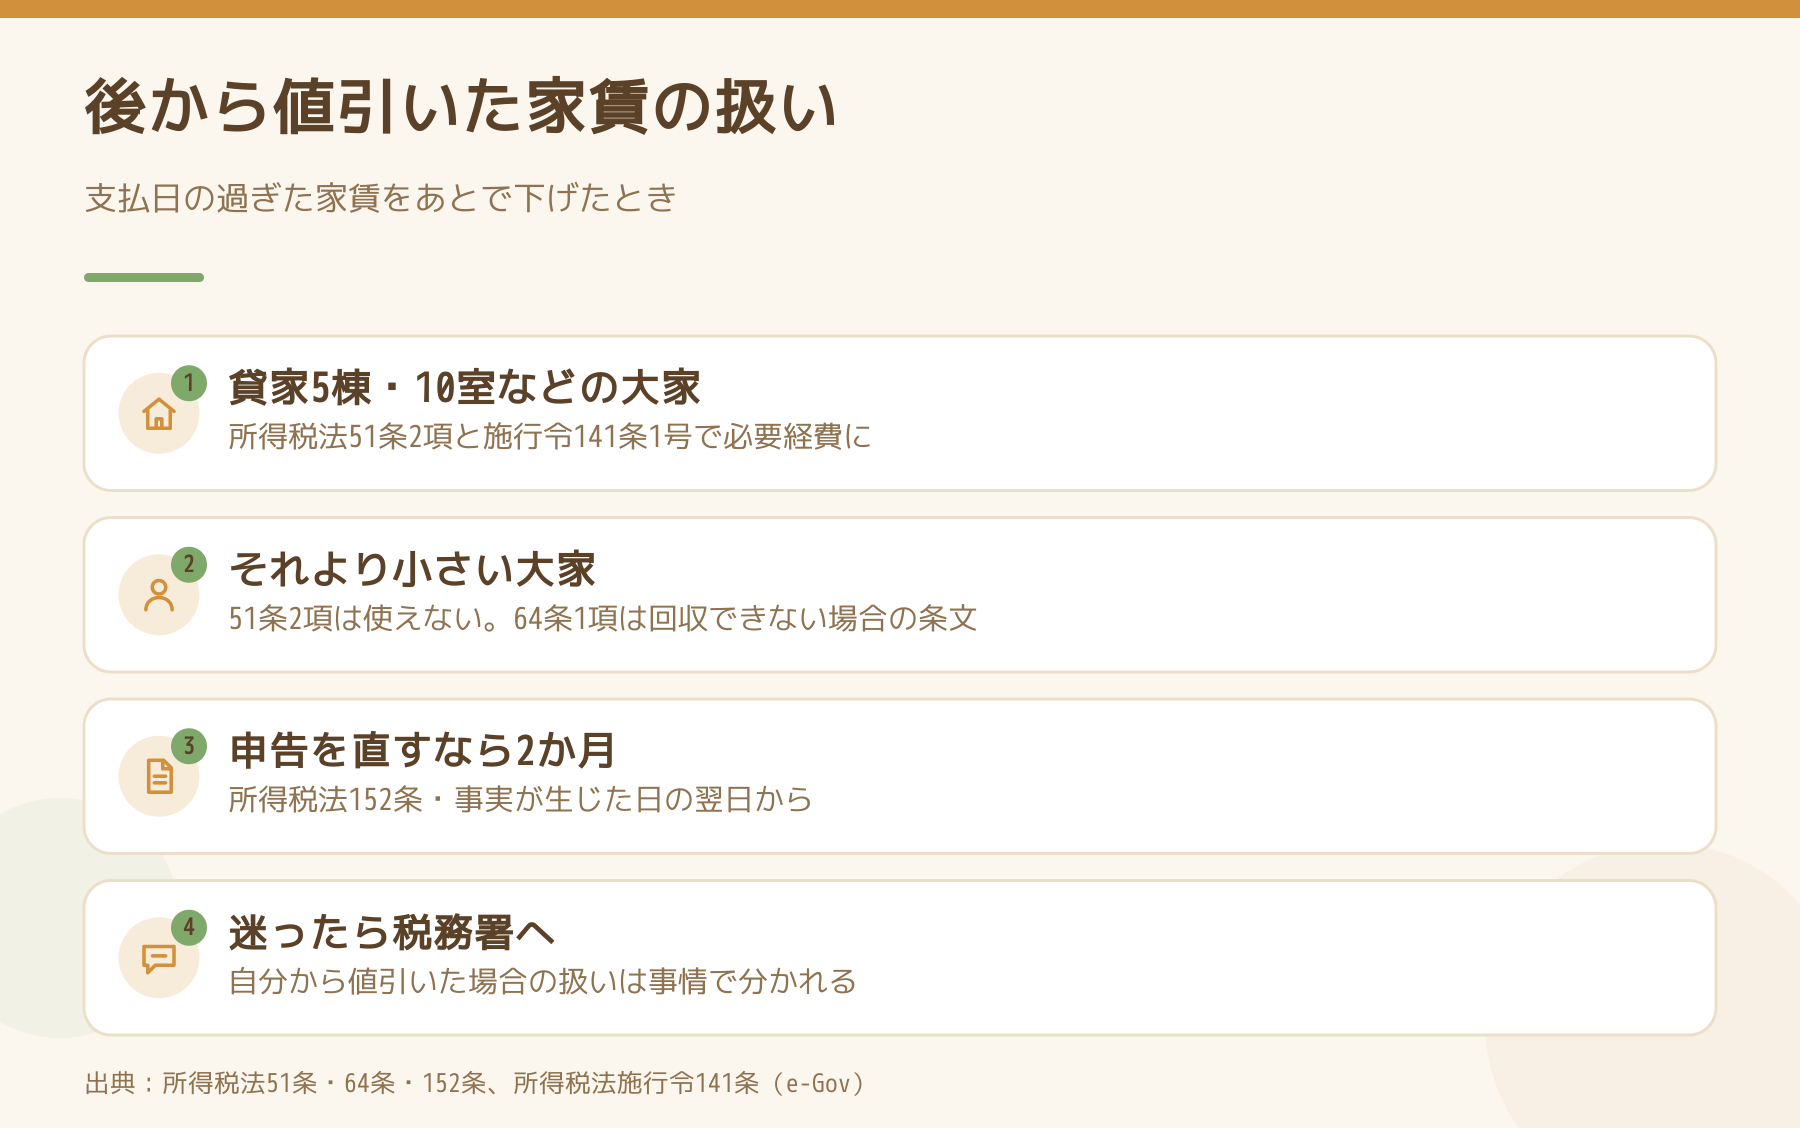
所得税法51条2項は、不動産所得を生ずべき事業について生じた貸倒れ「その他政令で定める事由」による損失を、その損失の生じた年の必要経費に入れるとしています。その政令が施行令141条で、1号に「販売した商品の返戻又は値引き(これらに類する行為を含む。)により収入金額が減少することとなつたこと」が挙がっています。
家賃は商品ではありませんが、条文は「これらに類する行為を含む」と書いています。事業的規模の大家が、支払日の過ぎた家賃をあとから値引いたときは、一般的にはこの1号で値引いた年の必要経費として扱われます。事業的規模の線(貸家5棟・貸室10室など)は事業的規模の線は1本ではありませんで説明しています。
事業的規模でない大家は、どうなりますか?
51条2項は「事業について」と書いているので、事業的規模でない大家(業務的規模)はこの条文を使えません。かわりにあるのが所得税法64条1項で、収入金額の全部または一部を「回収することができないこととなつた場合」に、その金額に対応する所得をなかったものとみなすとしています。どこまで戻せるかの上限は施行令180条2項にあり、申告を直すには152条でその事実が生じた日の翌日から2か月以内に更正の請求をします。
ただし、64条1項の言葉は「回収することができない」です。払える見込みのある入居者に、大家が自分から値引いた場合がこれに当たるかは、事情によって判断が分かれます。業務的規模の大家は、支払日の前に値引きの合意をしておくほうが、帳簿の上ではずっと単純です。
年の途中で処理を変えないために
国税庁の個別通達「不動産等の賃貸料にかかる不動産所得の収入金額の計上時期について」(昭和48年11月6日)は、継続的な記帳などの条件を満たせば、支払日ではなく貸付期間に対応する金額で収入を計上することも認めています。どちらで記帳しているかを毎年変えると、値引きの年がどちらに入るかがずれます。まず自分がどちらの方式で記帳しているかを確かめてください。家賃の受け取り方そのものを変える話は家賃をクレジットカード払いにできるかにあります。
都合の悪いことも書いておきます
値引きの合意は、口約束だと「いつ決めたか」が後から証明できません。支払日の前か後かで扱いが変わる以上、日付の入った書面(メールでもよい)を残すことが、税務の上でも一番の材料になります。また、値下げの前に試せる手があるなら、そちらが先です(家賃を下げる前に試す4つの手)。個別の処理は、税理士か税務署に確かめてください。
今日やることを1つだけ選ぶなら
今年値引きした家賃を書き出し、それぞれ「値引きを決めた日」と「その月の支払日」を横に並べてください。支払日のあとに決めたものだけが、別の処理の対象です。
出典
- 所得税法36条・51条・64条・152条、所得税法施行令141条・180条(e-Gov 法令API・2026年10月8日時点)
- 国税庁「所得税基本通達」36-5、タックスアンサーNo.1376「不動産所得の収入計上時期」、個別通達「不動産等の賃貸料にかかる不動産所得の収入金額の計上時期について」
Follow me!

 Japanese