
不動産所得の申告に、契約書も領収書も添付しません|築古アパートのオーナーが出す書類と手元に置く書類
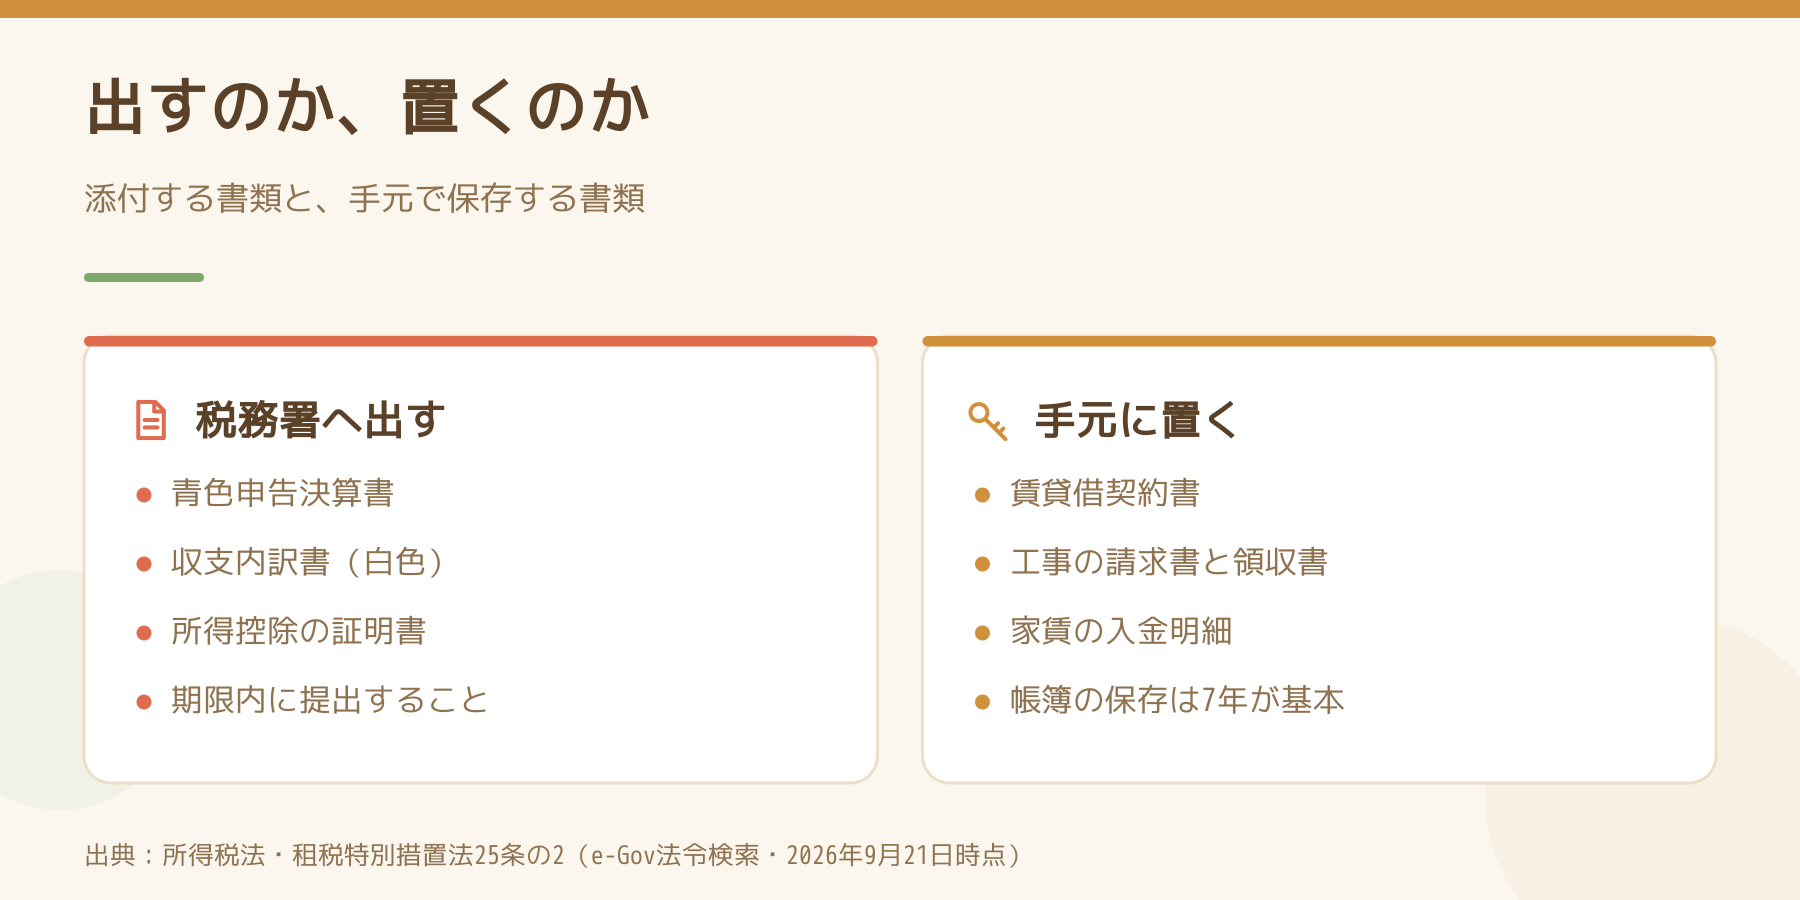
結論からお伝えすると、不動産所得の確定申告で税務署に出す書類に、賃貸借契約書も、修繕の領収書も、家賃の入金明細も入りません。添付するのは決算書だけです。契約書と領収書は「出す書類」ではなく「手元に置く書類」で、根拠になる条文がそもそも別です。ここを取り違えると、要らない書類を束ねて申告会場に持ち込むことになります。
所得税法120条が、添付を求めている書類
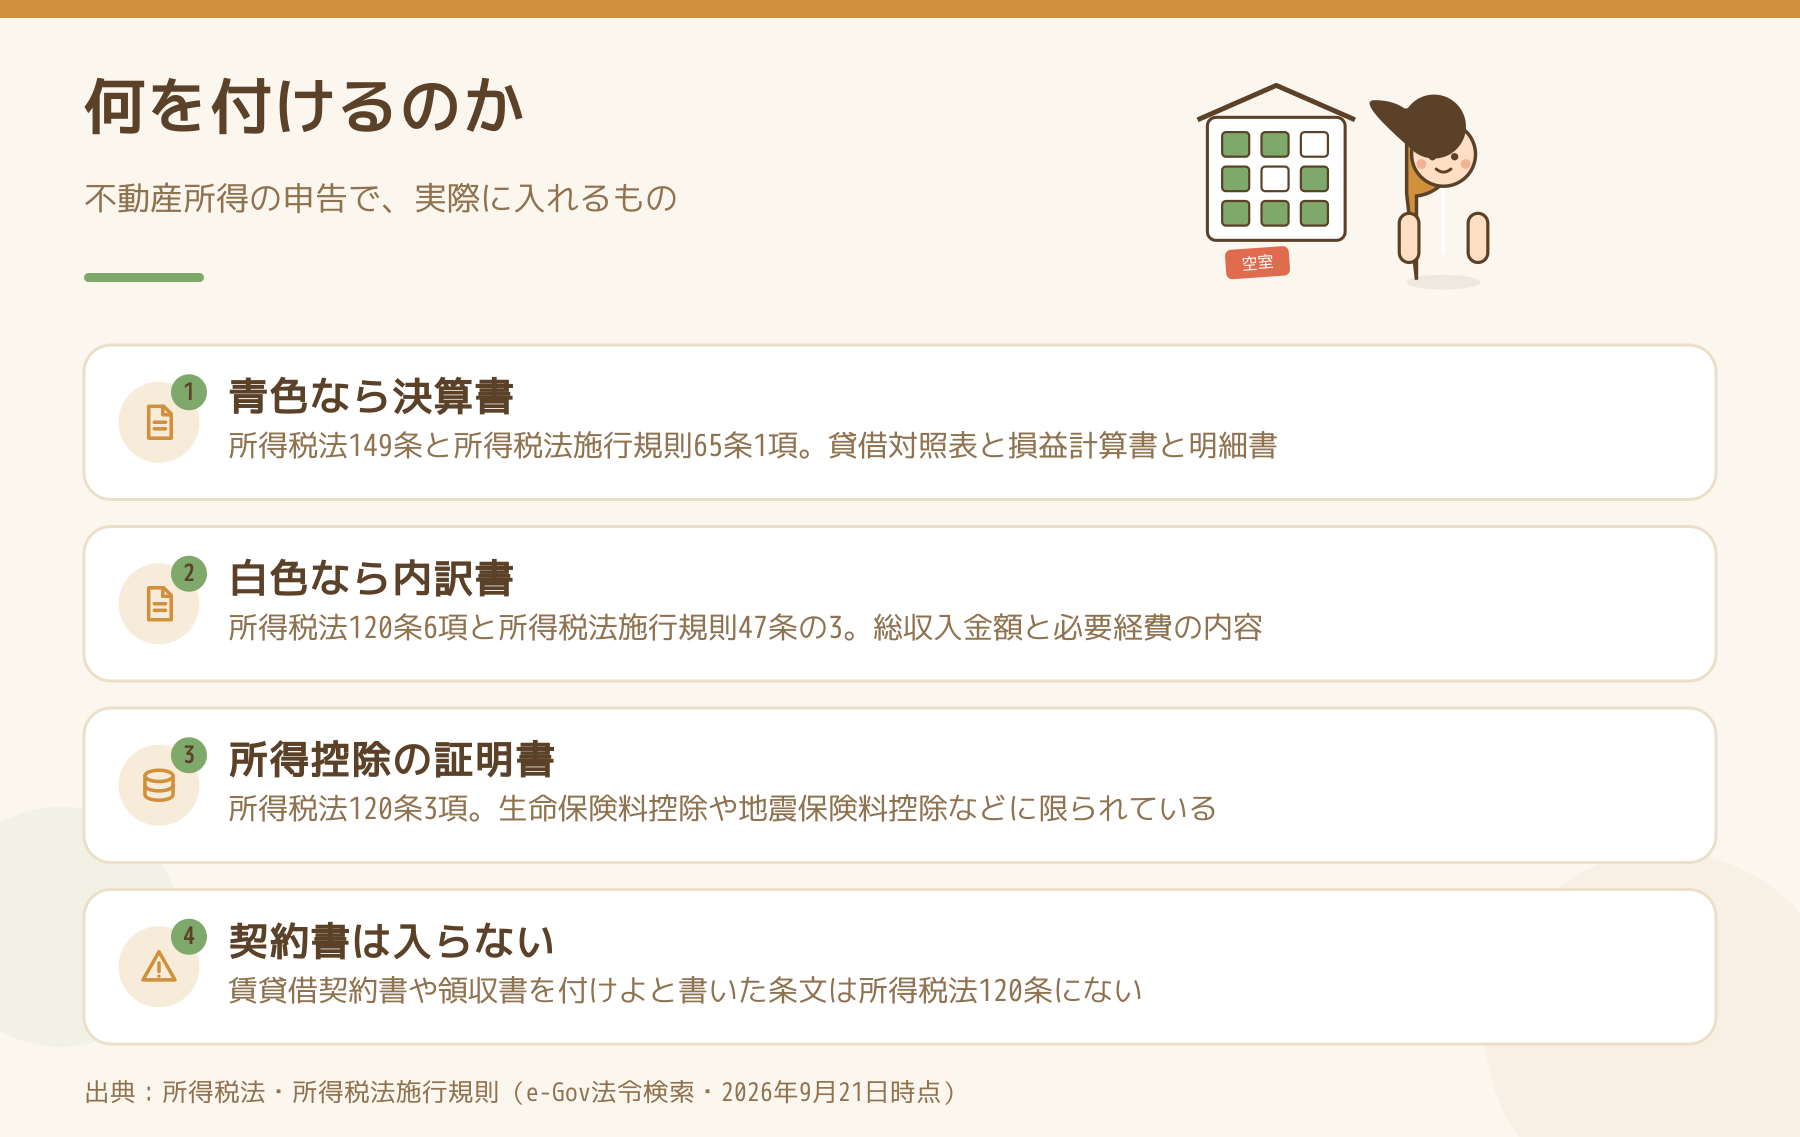
確定申告の本体は所得税法120条1項です。そして同じ条の3項が、申告書に添付するか提示しなければならない書類を挙げています。中身は次のとおりです。
- 雑損控除、社会保険料控除(一部)、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除、寄附金控除に関する記載をする人 → その控除の計算の基礎となる金額を証する書類
- 非居住者である親族にかかる障害者控除・配偶者控除・配偶者特別控除、扶養控除・特定親族特別控除、勤労学生控除の記載をする人 → 親族関係や送金を明らかにする書類
読んでいただくと分かるとおり、並んでいるのは所得控除の証明書だけです。不動産所得そのものについて「契約書を付けなさい」「領収書を付けなさい」という条文は、ここにありません。
そのうえで、120条6項が別に定めています。不動産所得を生ずべき業務を行う人が確定申告書(青色申告書である場合を除く)を提出するときは、その年中の総収入金額及び必要経費の内容を記載した書類を添付しなければならない。これが白色申告でいう収支内訳書です。書く項目は所得税法施行規則47条の3が決めていて、収入なら「賃貸料」、経費なら「減価償却費」「地代家賃」「利子割引料」などの区分で並べる、という形になっています。
青色なら、添付するのは決算書のほう
青色申告の場合は所得税法149条です。「青色申告書には、財務省令で定めるところにより、貸借対照表、損益計算書その他不動産所得の金額……の計算に関する明細書を添附しなければならない」。その財務省令が所得税法施行規則65条1項で、次の3つが挙がっています。
- 貸借対照表及び損益計算書
- 不動産所得の金額、事業所得の金額又は山林所得の金額の計算に関する明細書
- 純損失の金額の計算に関する明細書
実物でいえば「青色申告決算書(不動産所得用)」の4枚がこれにあたります。そして同じ規則65条の2項に、見落とされやすい一文があります。簡易帳簿でよいとされている青色申告者は、貸借対照表を添付しなくてよい。つまり10万円の控除で申告している人は、決算書の貸借対照表のページが空欄でも条文どおりということです。
55万円・65万円を取るなら、添付そのものが要件になる
ここが、この話でいちばん実害が出るところです。青色申告特別控除は租税特別措置法25条の2にあります。
- 3項=不動産所得を生ずべき事業を営む人が、帳簿書類に一切の取引を詳細に記録している場合に55万円
- 4項=そのうえで、帳簿を電子帳簿保存法の要件で保存しているか、確定申告書と決算書をe-Taxで送信したときは65万円
- 6項=3項は、確定申告書に適用を受ける旨と計算に関する事項を記載し、貸借対照表・損益計算書その他の明細書を添付し、かつ期限内に提出した場合に限り適用する(4項2号のe-Tax送信で適用を受ける場合を除く)
決算書を付け忘れた、あるいは3月16日に出した、というだけで55万円が10万円になる構造です。領収書を付け忘れても何も起きませんが、決算書を付け忘れると控除が落ちます。なお3項は「事業を営むもの」が対象なので、その前提として事業的規模かどうかの判定があります。数え方は1本ではないので事業的規模の線は1本ではありません|築古アパートのオーナーが所得税と個人事業税で数え方を変える理由を先に読んでください。
条文は、今年から1行変わっています
先ほどの120条3項の3号は、2025年12月1日から「扶養控除又は特定親族特別控除」という形に変わりました(e-Gov法令検索で2025年11月30日時点と12月1日時点を突き合わせて確認。2026年9月21日時点の現行条文)。特定親族特別控除が新しく入ったためで、海外に住む親族について控除を受ける大家さんは、今年の申告から根拠条文の番号ごと変わっていることになります。該当する方は、親族関係書類・送金関係書類の準備を早めに始めてください。
では、契約書と領収書はどうするのか
出さないだけで、捨ててよいわけではありません。帳簿と書類の保存は、青色なら所得税法148条、白色でも232条の側に義務があります。ここは現金で受け取った家賃は、領収書の控えが7年保存になります|築古アパートのオーナーが2つの帳簿で分ける保存年数と送金明細のPDFは印刷しても保存になりません|築古アパートのオーナーが無料で足りる電子取引の保存にまとめました。
修繕の請求書は、添付はしませんが金額の分け方で効きます。1件の工事を修繕費にできるか資本的支出になるかの順番は20万円と60万円は同じ基準ではありません|築古アパートのオーナーが修繕費の通達を上から順に当てる、償却が終わったあとの見え方は耐用年数を過ぎた木造アパートの減価償却をどう考えるか|オーナー向けを参照してください。
税務の個別の判断は、その方の帳簿の付け方や物件の持ち方で変わります。一般的には上記のとおりですが、実際の申告にあたっては税務署または税理士にご確認ください。
今日やることを1つだけ選ぶなら
昨年の確定申告の控えを出して、決算書が何枚付いているか数えてください。青色で4枚そろっていない、貸借対照表が空欄なのに55万円で申告している、という食い違いがあれば、そこが今年直す場所です。埼玉・千葉県西部・栃木県南部で複数棟をお持ちの方ほど、決算書の枚数を数えたことがない、という状態になりがちです。
Follow me!

 Japanese