
修繕費が落ちる年は、払った年ではありません|築古アパートのオーナーが読む所得税法37条の債務確定
12月20日、退去した部屋のクロスとクッションフロアの見積が出てくる。金額は30万円台。ここで「今年のうちに払ってしまえば今年の経費になる」と考えて、年内に振り込む。この判断は、税金の上では意味を持たないことがあります。
結論からお伝えすると、修繕費がどの年の必要経費になるかを決めているのは払った日ではなく、債務が確定した日です。根拠は所得税法37条1項で、必要経費に算入すべき金額から「償却費以外の費用でその年において債務の確定しないものを除く」と書かれています。払っていても債務が確定していなければ今年の経費になりませんし、払っていなくても債務が確定していれば今年の経費になります。
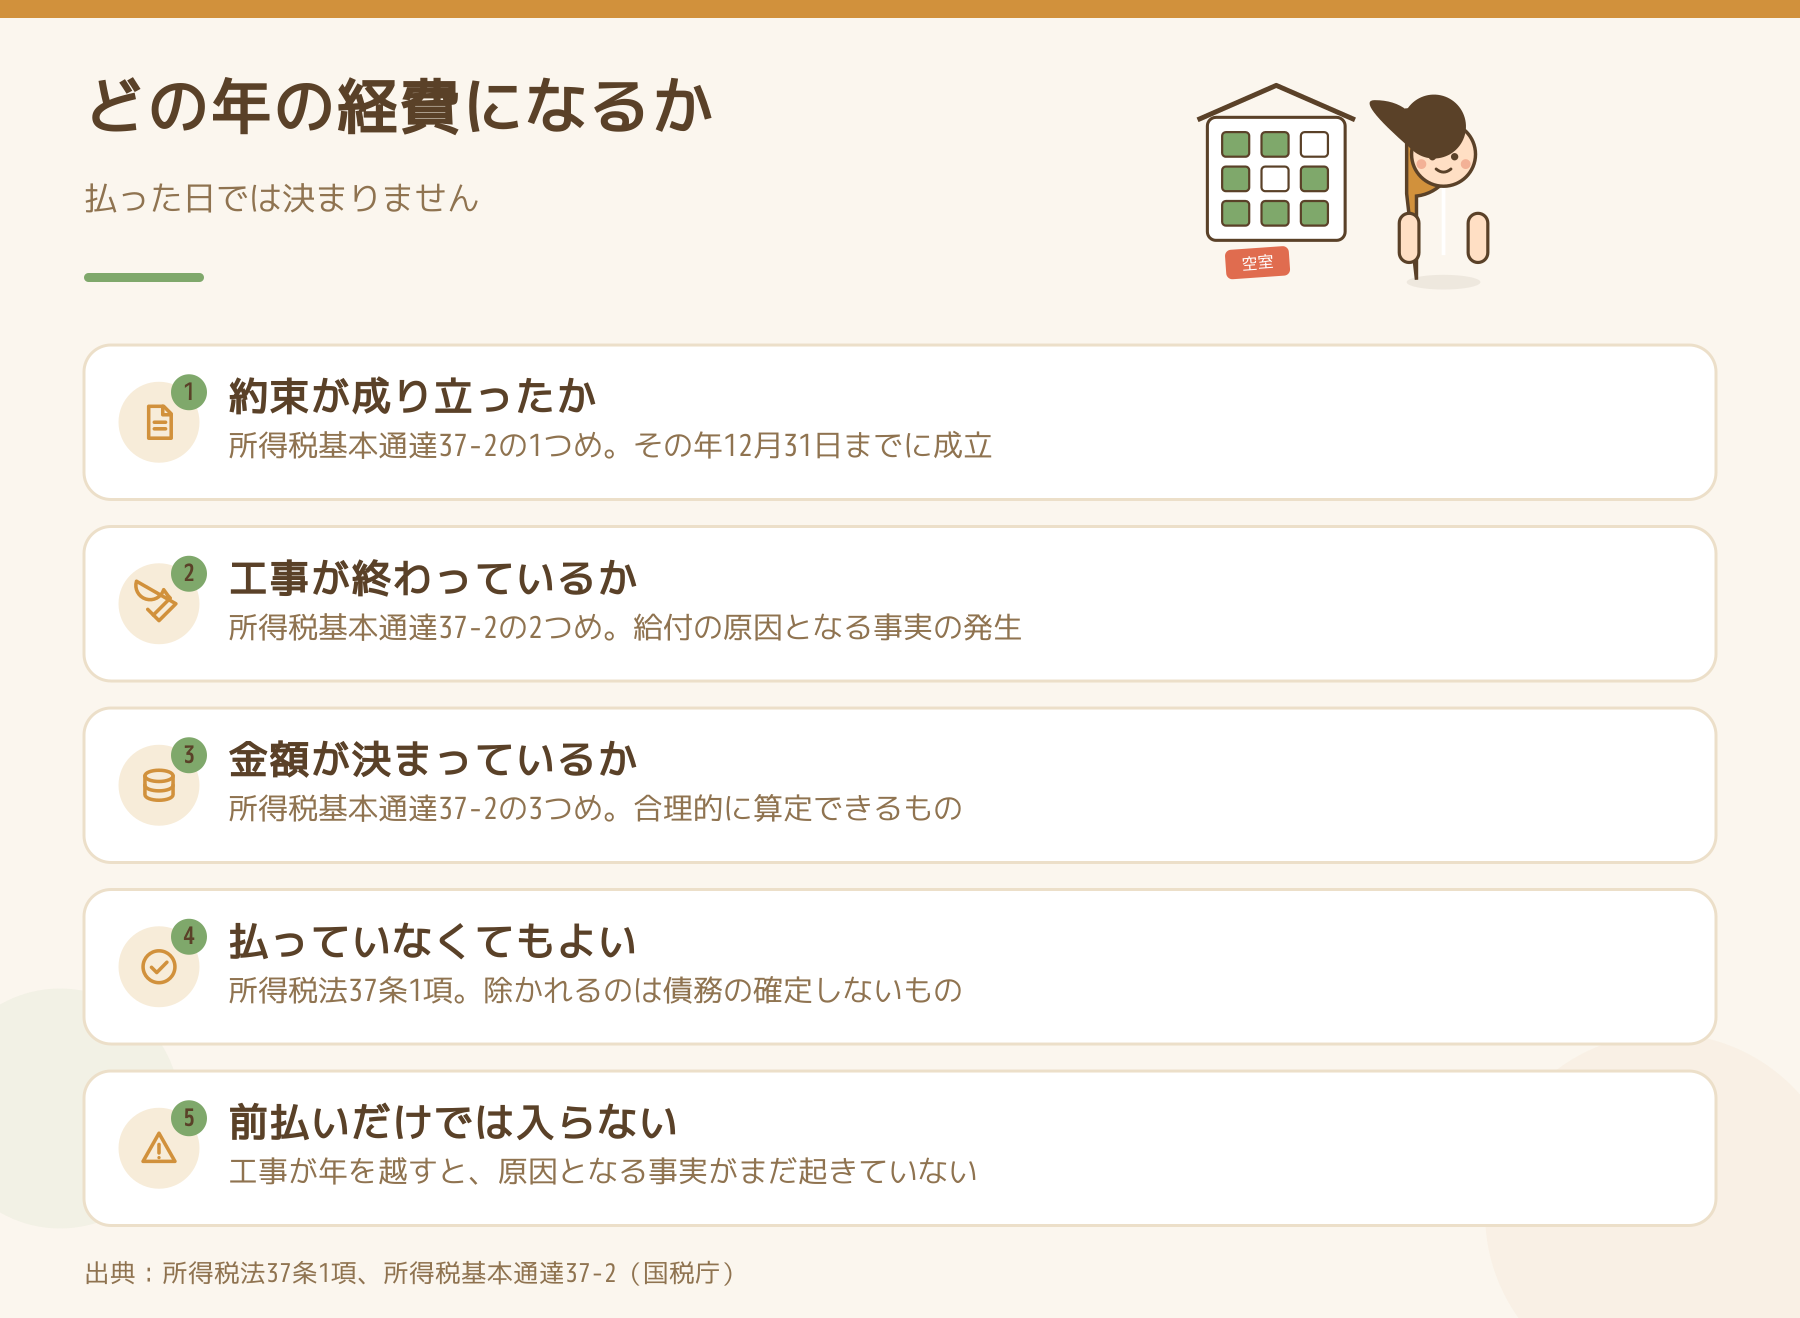
債務の確定は、3つの要件を全部満たしたとき
「債務の確定」の中身は、所得税基本通達37-2が3つに分けています(出典:国税庁「法第37条《必要経費》関係〔債務が確定している費用〕」)。
- その年12月31日までに、当該費用に係る債務が成立していること
- その年12月31日までに、当該債務に基づいて具体的な給付をすべき原因となる事実が発生していること
- その年12月31日までに、その金額を合理的に算定することができるものであること
原状回復工事に当てはめると、こうなります。
- 工事を発注して契約が成立している=1の債務の成立
- その工事が12月31日までに完了している=2の「給付をすべき原因となる事実」
- 金額が見積や請負契約で決まっている=3の合理的な算定
効いてくるのは2です。発注して前払いしただけで、工事が年を越したなら、原因となる事実はまだ発生していません。この場合は翌年の経費になります。逆に、12月中に工事が終わって請求書が1月に届き、支払いが2月でも、その年の経費です。
売上原価も同じ扱いです
通達37-1は、37条1項の「売上原価その他当該総収入金額を得るため直接に要した費用」についても、別段の定めがあるものを除きその年において債務の確定しているものに限るとしています。賃貸経営では売上原価の出番は少ないものの、考え方は同じ線で通っています。
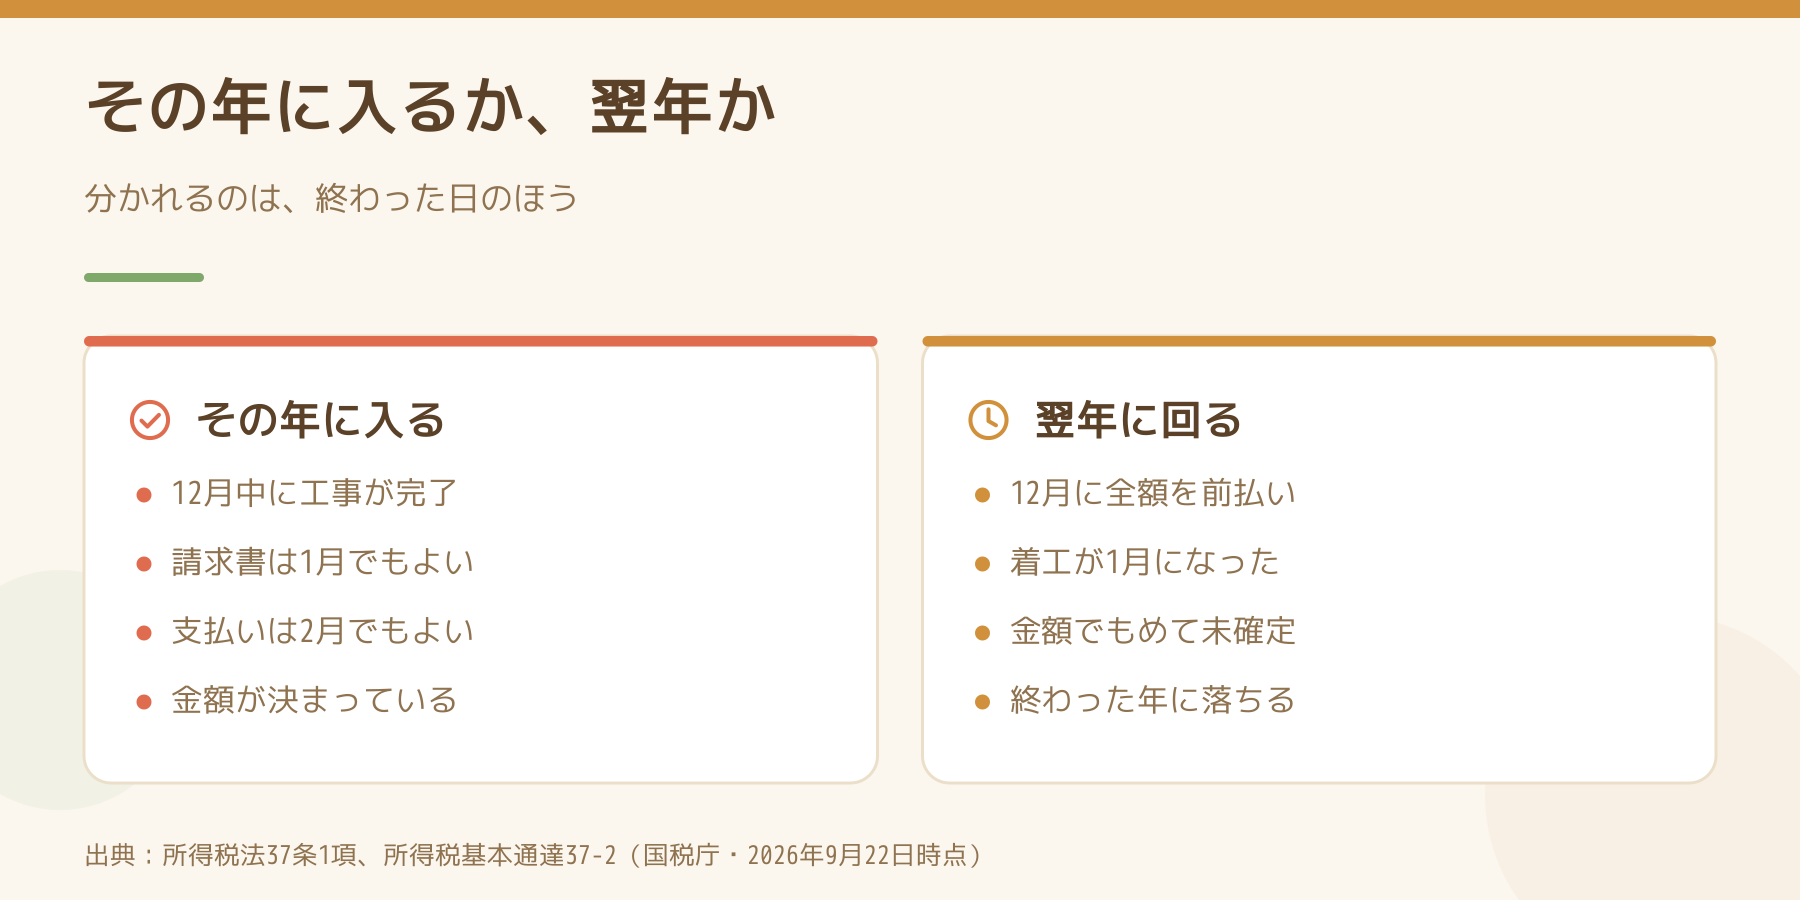
だから、12月の判断はここで分かれる
| 状況 | どの年の経費か |
|---|---|
| 12月中に工事が完了。請求書は1月、支払いは2月 | その年(債務は確定している) |
| 12月に発注して全額前払い。着工は1月 | 翌年(給付の原因となる事実が未発生) |
| 12月に工事完了。金額でもめて未確定 | 3を満たさないので、確定した年 |
| 年をまたぐ工事で、12月31日時点で一部が完了 | 完了した部分の債務が確定していればその部分はその年 |
つまり、年末に急いで払うことよりも、年内に工事を終わらせることのほうが年分を動かします。職人の手配がつかない12月末に無理に発注しても、税金の側では動きません。
損害賠償金だけは、確定していなくても入れられる
例外がひとつあります。通達37-2の2は、業務の遂行に関連して他の者に与えた損害について賠償をする場合、その年12月31日までに賠償すべき額が確定していないときであっても、同日までにその額として相手方に申し出た金額(相手方への申出に代えて第三者に寄託した額を含む)に相当する金額を、その年分の必要経費に算入したときは、これを認めるとしています。保険金などで補填されることが明らかな部分は除きます。
注記として、損害賠償金を年金として支払う場合は、支払うべき日の属する年分の必要経費となることも書かれています。
階下漏水で入居者の家財を傷めたときのように、金額が年内に固まらないことがあります。このときだけは、申し出た金額で今年に入れる道が用意されています。ただし、保険で埋まる部分は除きます。
年内に入れるかどうかを考える前に、確かめること
その支出が修繕費なのか資本的支出なのかという、もっと手前の分かれ目があります。資本的支出になれば、年分の話ではなく減価償却の話に変わります。20万円と60万円という2つの数字は同じ基準ではないので、順番に読む必要があります。詳しくは20万円と60万円は同じ基準ではありませんにまとめました。
災害で壊れて保険金が入る場合は、受け取ったお金が全部 収入になるわけではありません。修繕費を埋める分だけが収入に入る仕組みは保険金は、修繕費を埋める分だけ収入に入りますで扱っています。
年末に動くときの順番
- その工事が12月31日までに完了できるかを、職人に日で確認する。ここが年分を決める
- 完了できないなら、前払いしても今年には入らないと理解して、翌年の予定として組む
- 完了できるなら、完了日が分かる書類(工事完了報告・引渡しの記録・工事後の写真)を残す
- 金額が固まっていないものは、12月31日までに合理的に算定できる状態にする
- 修繕費か資本的支出かを分けてから、帳簿に載せる
工期が遅れているときの動き方は原状回復の工事が遅れると連絡が来たら、見積の金額が固まらないときの崩し方は原状回復の見積書は「一式」の行から見るで扱っています。工事の前後の写真の残し方は原状回復は工事の前後で写真を残すにあります。
なお、税務の当てはめは物件ごとの事情で変わります。判断に迷うものは、税務署または税理士へ確認してください。
今日やることを1つだけ選ぶなら、いま動いている工事の「完了予定日」を12月31日と並べて見てください。払う日ではなく、終わる日が年分を決めます。
Follow me!

 Japanese