
アパートを売るときの仲介手数料は、国の告示で上限が決まっています|築古アパートのオーナーが諸費用を4つに分けて読む
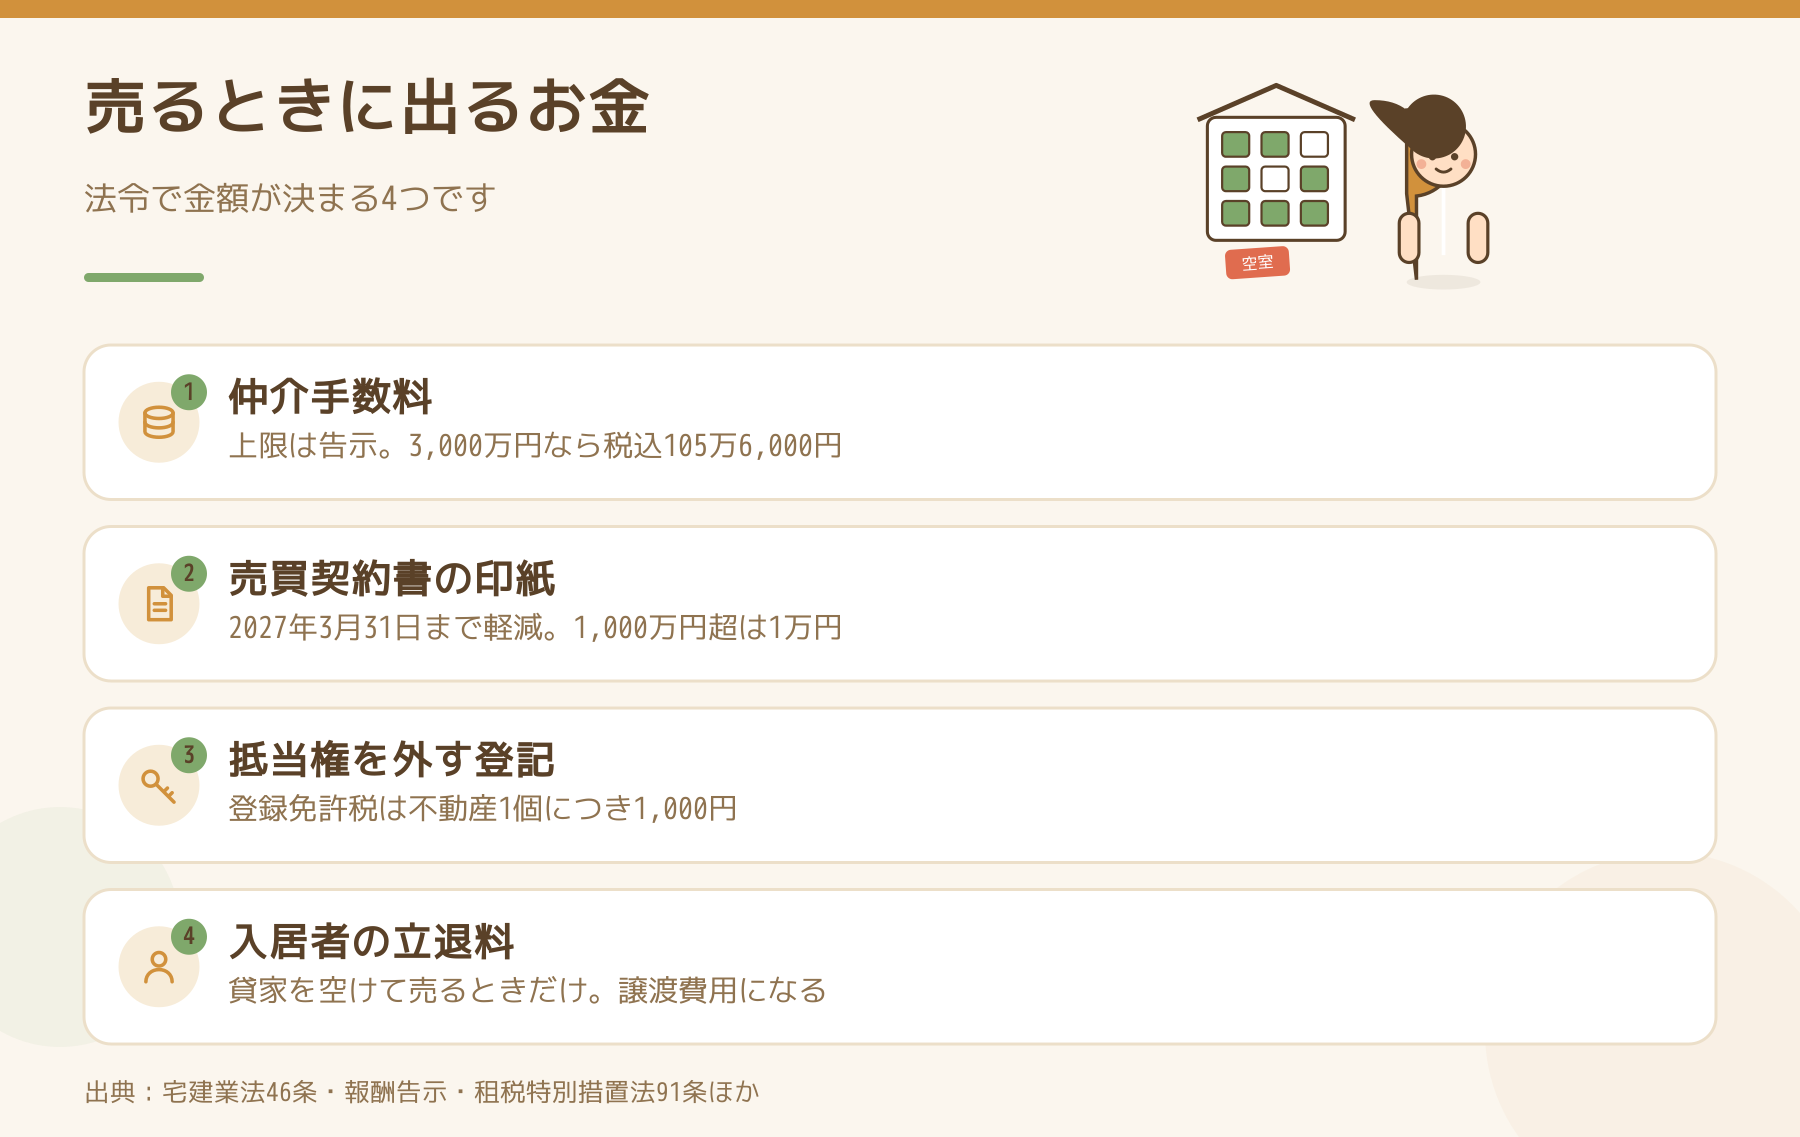
結論からお伝えすると、アパートを仲介で売るときの仲介手数料は、法律そのものではなく国土交通大臣の告示で上限が決まっています(宅地建物取引業法46条1項・2項)。3,000万円で売るなら上限は税込105万6,000円です。800万円以下の物件は、2024年7月1日から上限が税込33万円まで引き上げられる特例ができました。ほかに出ていくのは、売買契約書の印紙(2027年3月31日までは軽減)と、ローンが残っていれば抵当権の抹消登記の登録免許税(不動産1個につき1,000円)です。
築38年の木造アパートの売却査定書が届きました。査定額は1,500万円。最後のページに「諸費用概算」として、仲介手数料56万1,000円、印紙代1万円、抵当権抹消費用、と並んでいます。この3行が、それぞれ別の法律から出てきた数字だと知っていると、どこが交渉できてどこが動かないかが分かります。
仲介手数料の上限は、告示の3段の表で決まります
宅地建物取引業法46条1項は「報酬の額は、国土交通大臣の定めるところによる」とだけ書き、2項で「前項の額をこえて報酬を受けてはならない」としています。中身は昭和45年建設省告示第1552号(最終改正 令和6年6月21日国土交通省告示第949号)です。売買の媒介は、売主・買主それぞれから、代金(税抜)を3段に分けて次の割合を掛けた合計まで受け取れます(業者が消費税の課税事業者の場合・税込)。
- 200万円以下の部分…5.5%
- 200万円を超え400万円以下の部分…4.4%
- 400万円を超える部分…3.3%
1,500万円なら11万円+8万8,000円+36万3,000円で56万1,000円、3,000万円なら105万6,000円です。よく聞く「3%+6万円」に消費税を掛けた数字と同じになります。
上限いっぱいを払う決まりがあるのですか?
ありません。告示の言葉は「合計した金額以内」で、上限を定めているだけです。いくらにするかは媒介契約で決めます。ただし、値引きを求めると広告の量や動きが変わることもあるので、金額と一緒に「何をしてもらえるか」を確かめるのが一般的です。
800万円以下の物件は、上限が33万円まで上がることがあります
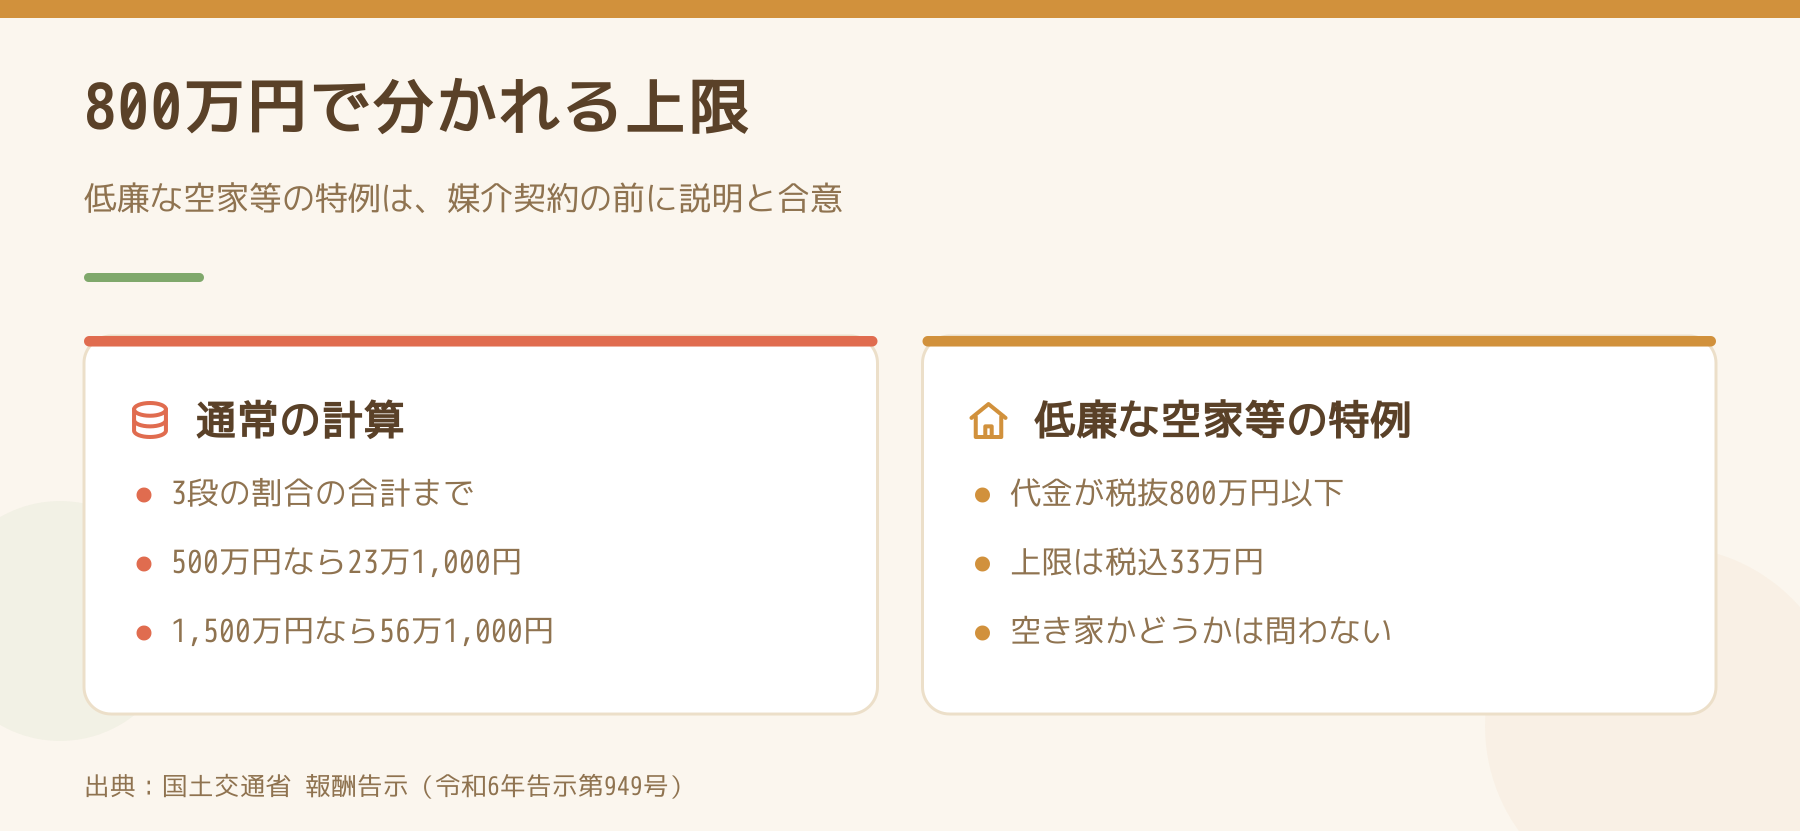
告示の第七「低廉な空家等の売買又は交換の媒介における特例」で、代金(税抜)が800万円以下の宅地・建物は、媒介に要する費用を勘案して、上の計算を超えて報酬を受けられるようになりました。上限は「三十万円の一・一倍」=税込33万円です。名前は「空家等」ですが、定義は代金の額だけで、空き家かどうかは要件に入っていません。
たとえば500万円の築古戸建は、通常の計算なら23万1,000円ですが、特例を使うと33万円まで受け取れます。国土交通省の説明資料では、媒介契約を結ぶ前に、上限の範囲内で報酬額を説明し、依頼者と合意する必要があるとされています。査定書にいきなり33万円と書かれていたら、媒介契約の前に説明を受けたかを確かめてください。
売買契約書の印紙は、2027年3月31日までは本来の半分程度です
不動産の譲渡に関する契約書は印紙税法 別表第一の1号です。租税特別措置法91条で、2014年4月1日から2027年3月31日までに作成する契約書は税率が下がっています。
- 500万円超1,000万円以下…本来1万円 → 5,000円
- 1,000万円超5,000万円以下…本来2万円 → 1万円
- 5,000万円超1億円以下…本来6万円 → 3万円
印紙は契約書1通ごとにかかります。売主と買主が1通ずつ持つなら、それぞれが自分の分を負担するのが一般的です。
ローンが残っていれば、抹消登記は不動産1個につき1,000円です
抵当権を外す登記の登録免許税は、登録免許税法 別表第一の1(15)「登記の抹消」で不動産1個につき1,000円です(同じ申請書で20個を超えるときは1件2万円)。土地1筆と建物1棟なら2,000円。これとは別に、司法書士に頼む報酬がかかります。
このうち、どれが譲渡所得の計算で引けるのか
国税庁のタックスアンサーNo.3255は、譲渡費用を「土地や建物を売るために直接かかった費用」とし、次を挙げています。
- 仲介手数料
- 印紙税で売主が負担したもの
- 貸家を売るために借家人に払う立退料
- 土地を売るために建物を取り壊した費用と、その建物の損失額
立退料の扱いは立退料は、何のために払ったかで入る欄が3つに分かれますに書いています。修繕費や固定資産税のような維持・管理の費用は譲渡費用になりません。抵当権の抹消費用はこの一覧に入っていません。借入れを終わらせるための費用なので、売るための費用として引けるかは税務署か税理士に確かめてください。
もう1つ、売った側で見落としやすいのが固定資産税の精算金です。タックスアンサーNo.1440は、買主から受け取った未経過分の固定資産税・都市計画税の相当額は、譲渡価額に算入するとしています。税金の還付ではなく、売却代金の一部として扱われます。
都合の悪いことも書いておきます
ここに挙げたのは法令で金額が決まっているものだけです。境界の確定測量、建物の解体、残置物の撤去、司法書士の報酬は、物件と依頼先で大きく変わり、この記事では幅を示せません。見積りを取って比べるしかありません。また、800万円以下の特例は「受け取れる上限」を上げたもので、どの業者も33万円を求めるわけではありません。逆に、手間の多い築古は、特例がないと扱いを断られることもあります。満室にしてから売るか空室で売るかの判断は築古アパートを売るなら満室にしてからか空室のままか、買取と仲介の比べ方は買取のとき、宅建業法のいわゆる八種制限は働きませんを見てください。
今日やることを1つだけ選ぶなら
査定書の「諸費用」の行を、仲介手数料・印紙・登記・その他の4つに分けて書き直してください。仲介手数料は告示の計算で上限を出し、査定書の数字と比べます。「その他」に残ったものが、見積りで比べる対象です。
出典
- 宅地建物取引業法46条、租税特別措置法91条、印紙税法 別表第一、登録免許税法 別表第一(e-Gov 法令API・2026年9月28日時点)
- 国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」(昭和45年建設省告示第1552号・最終改正 令和6年国土交通省告示第949号)、同「空き家等に係る媒介報酬規制の見直し」
- 国税庁 タックスアンサーNo.3255「譲渡費用となるもの」、No.1440「譲渡所得(土地や建物を譲渡したとき)」(令和8年4月1日現在法令等)
Follow me!

 Japanese