
親子で名義を移すとき、先に決まるのは金額ではなく「原因」です|築古アパートのオーナーが登記と税で分ける3つの道
実家の台所で、父がファイルから権利証を出してきた。「このアパート、そろそろお前の名義にしておこうと思う」。相談に行った先で最初に聞かれたのは、いくらで移すのかでも、いつ移すのかでもなく、「原因は何にしますか」というひとことだった。登記の申請書には、原因を書く欄がある。
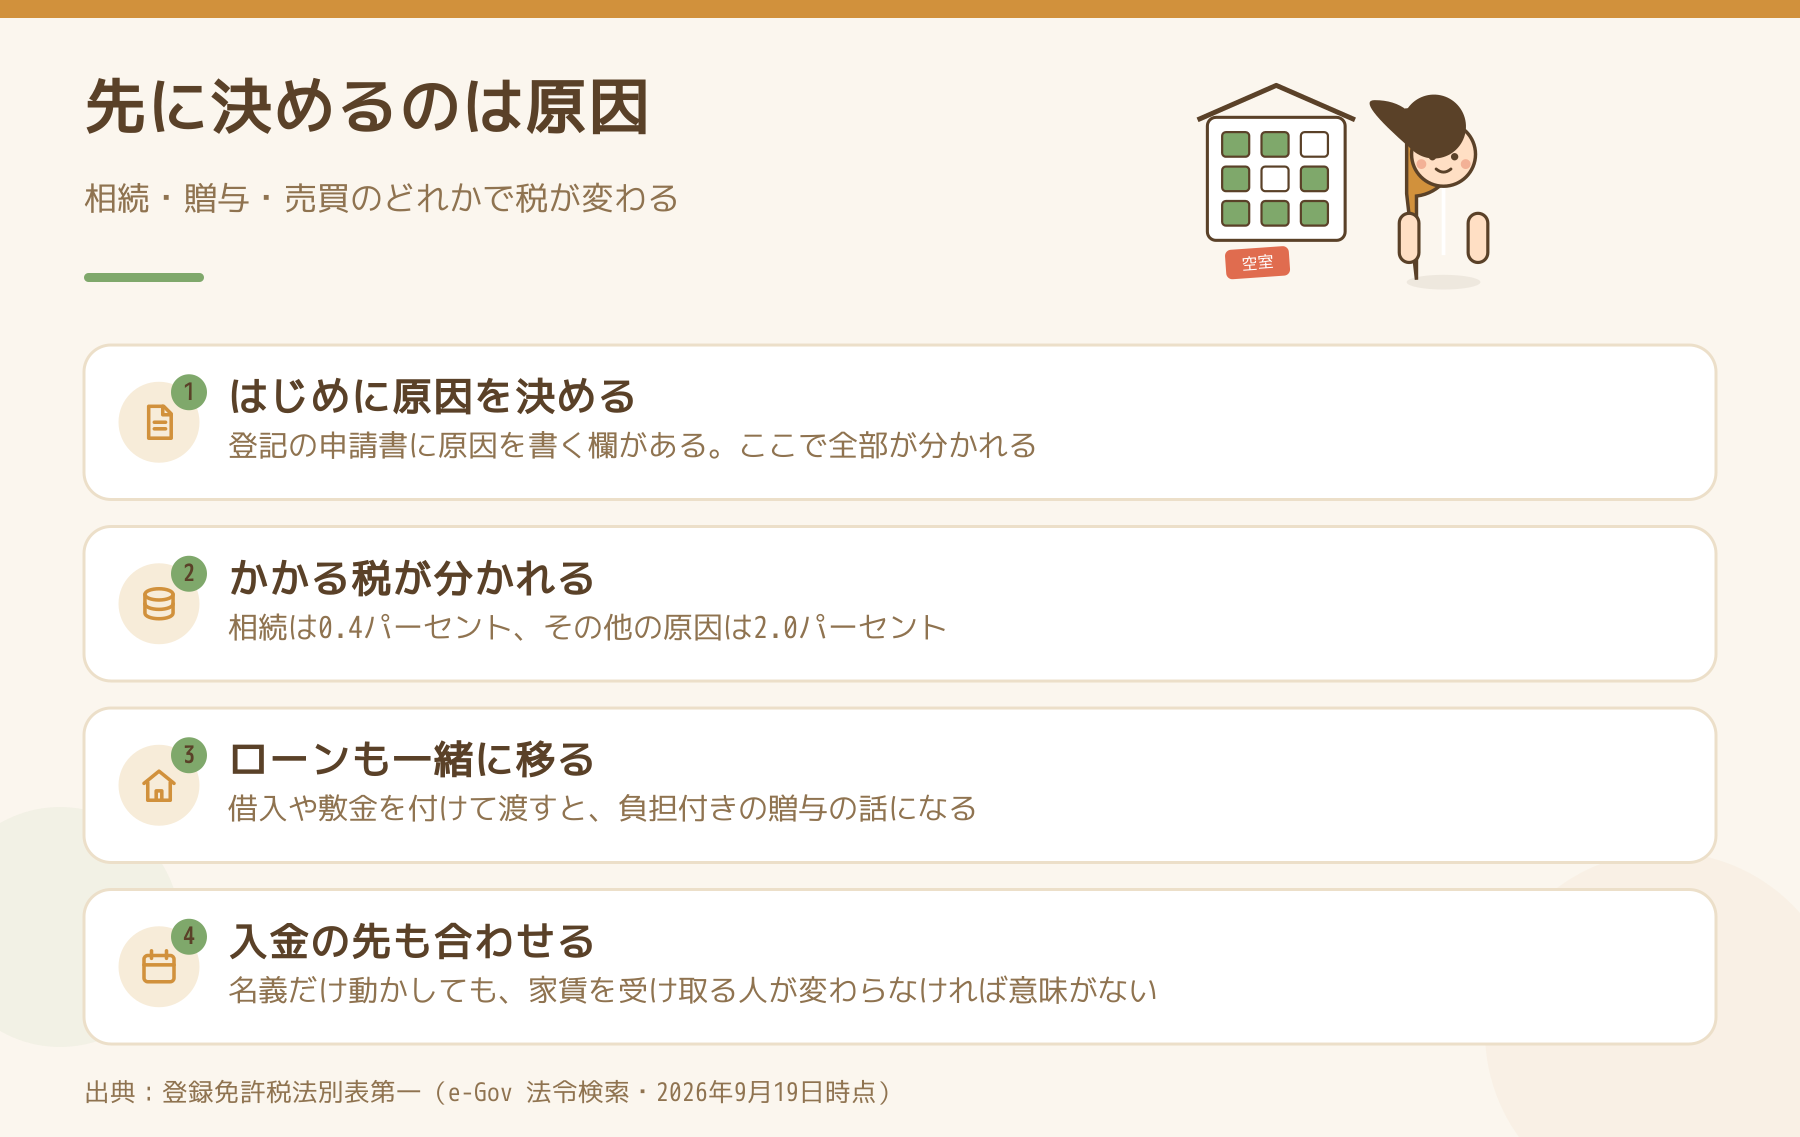
結論からお伝えすると、「名義変更」という手続きは登記にも税法にも存在しません。あるのは所有権の移転で、その原因が相続なのか、贈与なのか、売買なのかによって、かかる税金の種類も、税率も、登記にかかる費用も、全部が別々に決まります。先に決めるのは金額ではなく、原因のほうです。
原因が変わると、税率が5倍になります
まず登記そのものにかかる登録免許税です。登録免許税法の別表第一、第一号の(二)に、所有権の移転の登記が3つに分けて並んでいます。
- イ 相続または法人の合併による移転の登記——不動産の価額の1000分の4(0.4%)
- ロ 共有物の分割による移転の登記——1000分の4
- ハ その他の原因による移転の登記——不動産の価額の1000分の20(2.0%)
贈与も売買も、条文のうえでは「その他の原因」です。同じ建物を同じ人に移しても、相続なら0.4%、贈与なら2.0%で、5倍の開きがあります。固定資産税評価額が1,200万円のアパートなら、4万8,000円と24万円の差です。
不動産取得税も原因で分かれます。地方税法第73条の7は「形式的な所有権の移転等に対する不動産取得税の非課税」という見出しで、その第1号に「相続(包括遺贈及び被相続人から相続人に対してなされた遺贈を含む。)による不動産の取得」が挙がっています。相続は非課税、贈与は課税です。これも条文が原因で線を引いています。
安く売ると、差額が贈与になります
「税金が高いなら、安く売る形にすればいい」という話をよく聞きます。ここに正面から当たる条文が、相続税法第7条です。
「著しく低い価額の対価で財産の譲渡を受けた場合においては、当該財産の譲渡があつた時において、当該財産の譲渡を受けた者が、当該対価と当該譲渡があつた時における当該財産の時価との差額に相当する金額を当該財産を譲渡した者から贈与により取得したものとみなす」
見出しは「贈与又は遺贈により取得したものとみなす場合」です。売買の形をとっても、時価との差額は贈与として扱われます。いくらから「著しく低い」に当たるかは条文に数字がなく、個別の判断になります。ここは税理士に当たってください。
借入や敷金を一緒に渡すと、どうなりますか?
築古のアパートには、たいてい残っている借入と預かっている敷金が付いています。これを建物と一緒に渡す形は、贈与のうちでも負担付贈与と呼ばれる形になります。
相続税法第8条は、対価を支払わないで債務の免除、引受け又は第三者のためにする債務の弁済による利益を受けた場合について、その債務の金額に相当する金額を贈与により取得したものとみなす、と書いています。渡す側から見れば借入が消え、受け取る側から見れば財産と借金が同時に動きます。どちらの向きで動いたのかで、課税される人が変わります。
なお、負担付贈与で土地や建物を渡すときの評価方法は、相続税評価額ではなく通常の取引価額によるという取扱いが国税庁から示されています。「相続なら路線価で評価できるから安い」という感覚を、そのまま贈与に持ち込まないほうが安全です。
110万円は、相続税法には書いていません
親子で移すときによく出てくるのが相続時精算課税です。使える人の条件は相続税法第21条の9第1項に書かれています。
- 受け取る人が、渡す人の推定相続人で直系卑属であり、その年1月1日で18歳以上
- 渡す人が、同じ日で60歳以上
- 第2項により、贈与税の申告期間内に届出書を納税地の所轄税務署長へ提出する
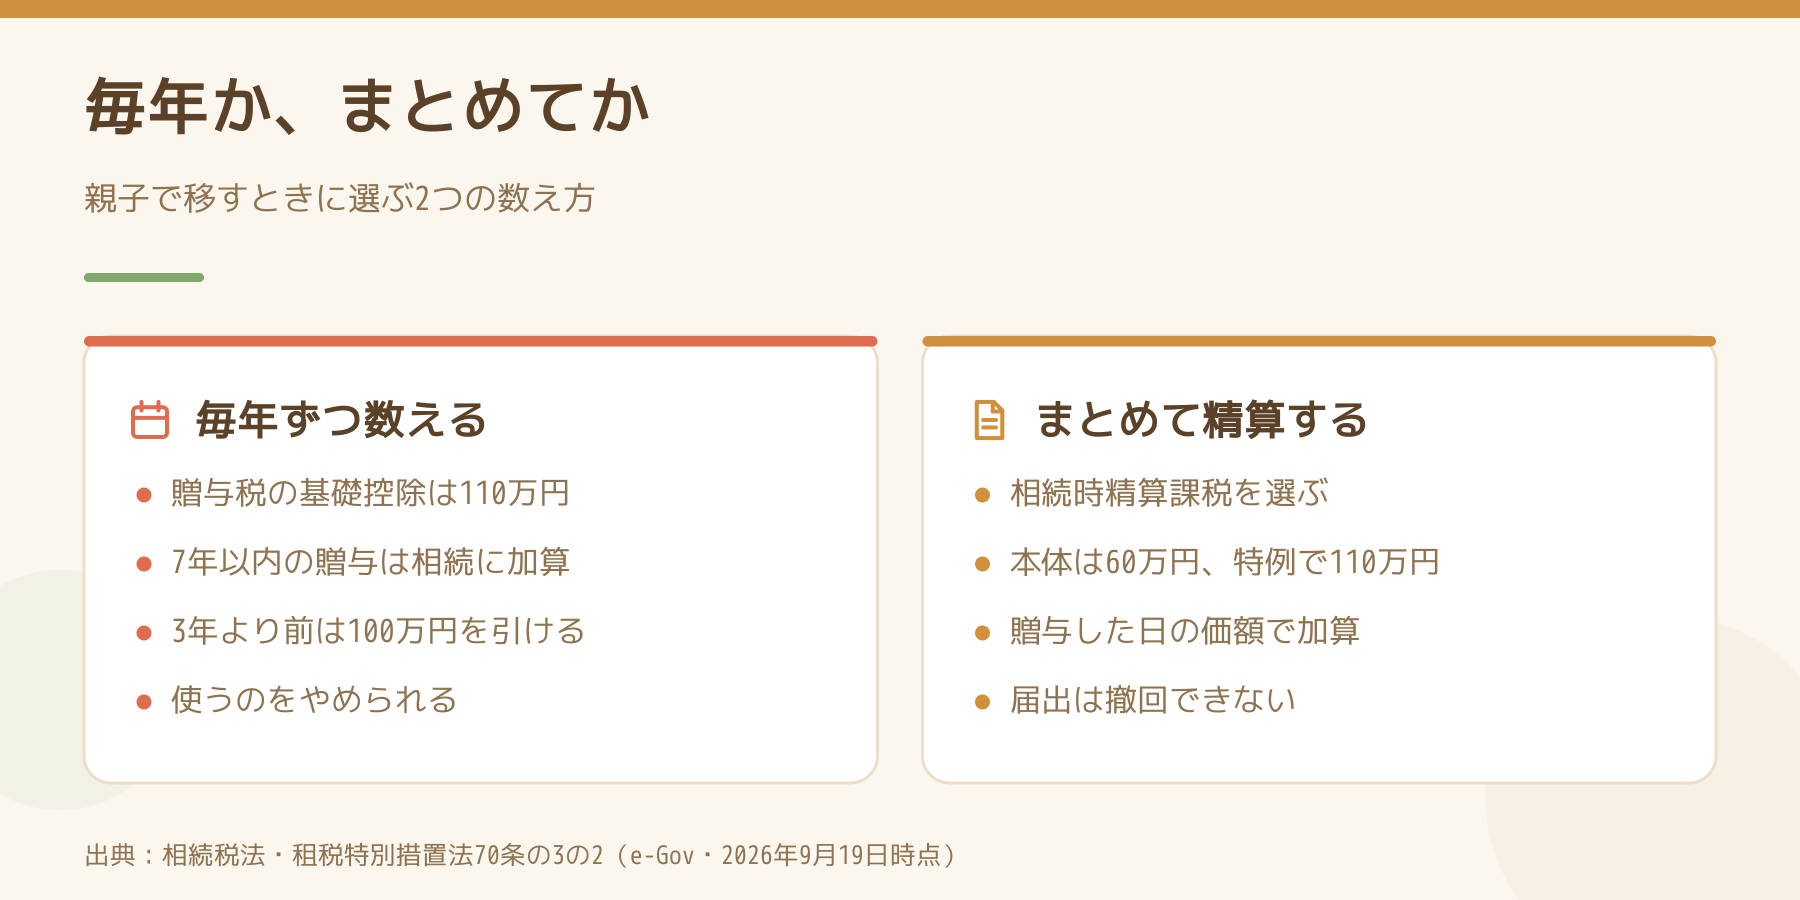
ここで、ひとつ知られていない作りがあります。「毎年110万円まで」の基礎控除は、相続税法の本体には書かれていません。相続税法第21条の11の2第1項が定めているのは60万円です。110万円にしているのは租税特別措置法第70条の3の2第1項で、令和6年1月1日以後の贈与について「同法第21条の11の2第1項の規定にかかわらず、贈与税の課税価格から百十万円を控除する」と読み替えています。
本体が60万円、特例が110万円。数字が2つある制度だと分かっていれば、改正の記事を読むときに、どちらの話をしているのかを取り違えずにすみます。
途中でやめられますか?
やめられません。相続税法第21条の9第6項に「相続時精算課税適用者は、第二項の届出書を撤回することができない」と、そのまま書かれています。一度この制度に入ると、その贈与者からの贈与は以後ずっとこの計算になります。
そして第21条の16第3項第1号は、相続のときに加算する財産の価額について「当該財産の価額は、第一項の贈与の時における価額とする」としています。渡したあとに値上がりしても値下がりしても、相続のときに使うのは渡した日の価額です。築古のアパートは建物の評価が下がっていく資産なので、この向きは有利にも不利にも働きます。
いっぽう、毎年110万円の非課税をくり返す暦年課税の側にも、期間の縛りがあります。相続税法第19条第1項は「相続開始前七年以内」の贈与を相続税の課税価格に加算すると定め、そのうち3年以内に取得した財産以外の部分については、合計額から100万円を控除した残額を加算する、としています。以前は3年でした。7年に延びている前提で考えたほうが、途中で計算が狂いません。
名義を移しても、家賃が移るとは限りません
ここがいちばん見落とされます。所得税法第12条は「実質所得者課税の原則」という見出しで、こう書いています。
「資産又は事業から生ずる収益の法律上帰属するとみられる者が単なる名義人であつて、その収益を享受せず、その者以外の者がその収益を享受する場合には、その収益は、これを享受する者に帰属するものとして、この法律の規定を適用する」
登記を子の名義にしても、家賃の入る口座が親のままで、修繕も親が決めて払っているなら、その収益を享受しているのは誰かという話になります。名義だけを動かして所得を移したつもりになるのが、いちばん危ない形です。移すなら、家賃の振込先、通帳と印鑑の管理、契約の名義、確定申告、そして借入の引き継ぎまで、実態をまとめて動かすことになります。
賃貸借契約そのものは、貸主が変わっても入居者の承諾なしに引き継がれます。相続で共有になったアパートを誰の同意で貸せるのかを扱った回で触れた民法の考え方と同じで、建物の所有者が変われば、貸主の地位もその人に移ります。ただし敷金の返還義務も一緒に付いてくるので、預かり金がいくら残っているのかは移す前に数えておきます。
移す前に見る順番
- 原因を決める——相続・贈与・売買のどれか。ここで税率と税目が決まります
- 借入と敷金を数える——一緒に動くなら負担付贈与の話になります
- 登記簿の住所と氏名を今のものに直す——古いままだと移転の前に手間が増えます。住所変更登記は2026年4月から義務になりました
- 家賃の流れを、名義と同じ向きに直す——所得税法第12条の話です
- 相続時精算課税を使うなら、撤回できないことを確認してから届け出る
税額の計算そのものは、物件の評価額、ほかの財産、相続人の人数で大きく変わります。この記事は条文がどこで線を引いているかを並べたもので、個別の有利不利を判定するものではありません。数字を出す段階では、税理士または所轄の税務署にご確認ください。
今日やることを1つだけ選ぶなら、登記簿謄本を1通取って、名義人の住所と氏名が今のものになっているかを見てください。そこが古いままなら、どの原因を選んでも、その前に直す作業がひとつ増えます。埼玉・千葉県西部・栃木県南部のように、親の代から同じ場所で持ち続けている物件ほど、登記簿の住所が20年前で止まっていることがあります。
Follow me!

 Japanese