
立退料は、何のために払ったかで入る欄が3つに分かれます|築古アパートのオーナーが読む所得税基本通達37-23
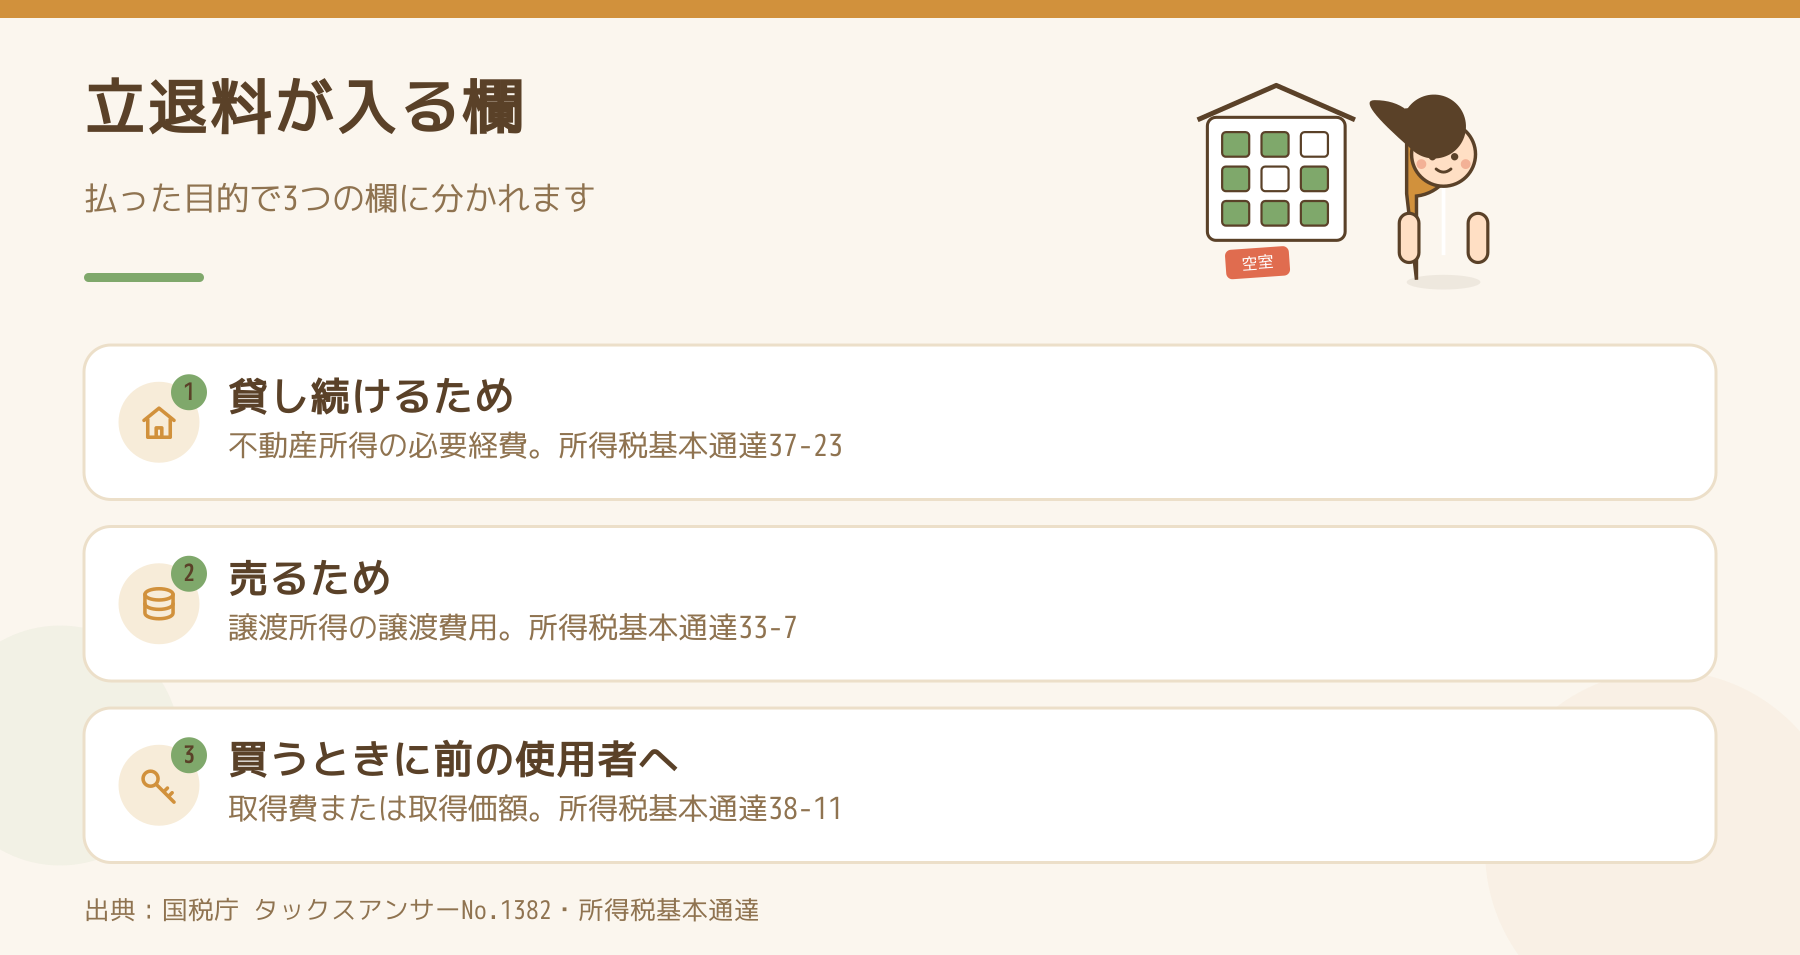
結論からお伝えすると、入居者に払った立退料は、何のために払ったかで、入る欄が3つに分かれます。貸し続ける建物のために払ったなら不動産所得の必要経費、建物や土地を売るために払ったなら譲渡所得の譲渡費用、買ったときに前の使用者へ払ったなら取得費・取得価額です。見落としやすいのは、取り壊して新しいアパートを建てるための立退料は、売るためでなければ必要経費の側に入るということです。
築45年の木造アパート。建て替えを決めて、残っていた2室の入居者に引っ越し費用と数か月分の家賃相当額を払い、12月に明け渡してもらった。確定申告の時期になって、その金額をどこに書けばよいのか手が止まる。立退料の金額は小さくないので、欄を間違えると税額が大きく動きます。
国税庁は、立退料を4つの場面に分けています
国税庁のタックスアンサー「No.1382 立退料を支払ったとき」(令和8年4月1日現在法令等)は、建物を賃貸している人が借家人に払う立退料を、次のように分けています。
- 賃貸している建物やその敷地を譲渡するために支払う立退料…譲渡に要した費用として、譲渡所得の計算上控除
- 上の1に当たらない立退料で、不動産所得の基因となっていた建物の賃借人を立ち退かせるために支払うもの…不動産所得の必要経費
- 土地・建物等を取得する際に、それを使用していた者に支払う立退料…土地・建物等の取得費または取得価額
- 敷地だけを貸していて建物は借地人のものである場合に、借地人に立ち退いてもらうための立退料…通常、借地権の買い戻しの対価となるので土地の取得費
根拠として挙げられているのは、所得税基本通達33-7・37-23・38-11の3つです。
必要経費になるのは、どんな立退料ですか?
所得税基本通達37-23は、次のように書いています。
「不動産所得の基因となっていた建物の賃借人を立ち退かすために支払う立退料は、当該建物の譲渡に際し支出するもの又は当該建物を取壊してその敷地となっていた土地等を譲渡するために支出するものを除き、その支出した日の属する年分の不動産所得の金額の計算上必要経費に算入する。」
この文から、2つのことが読み取れます。
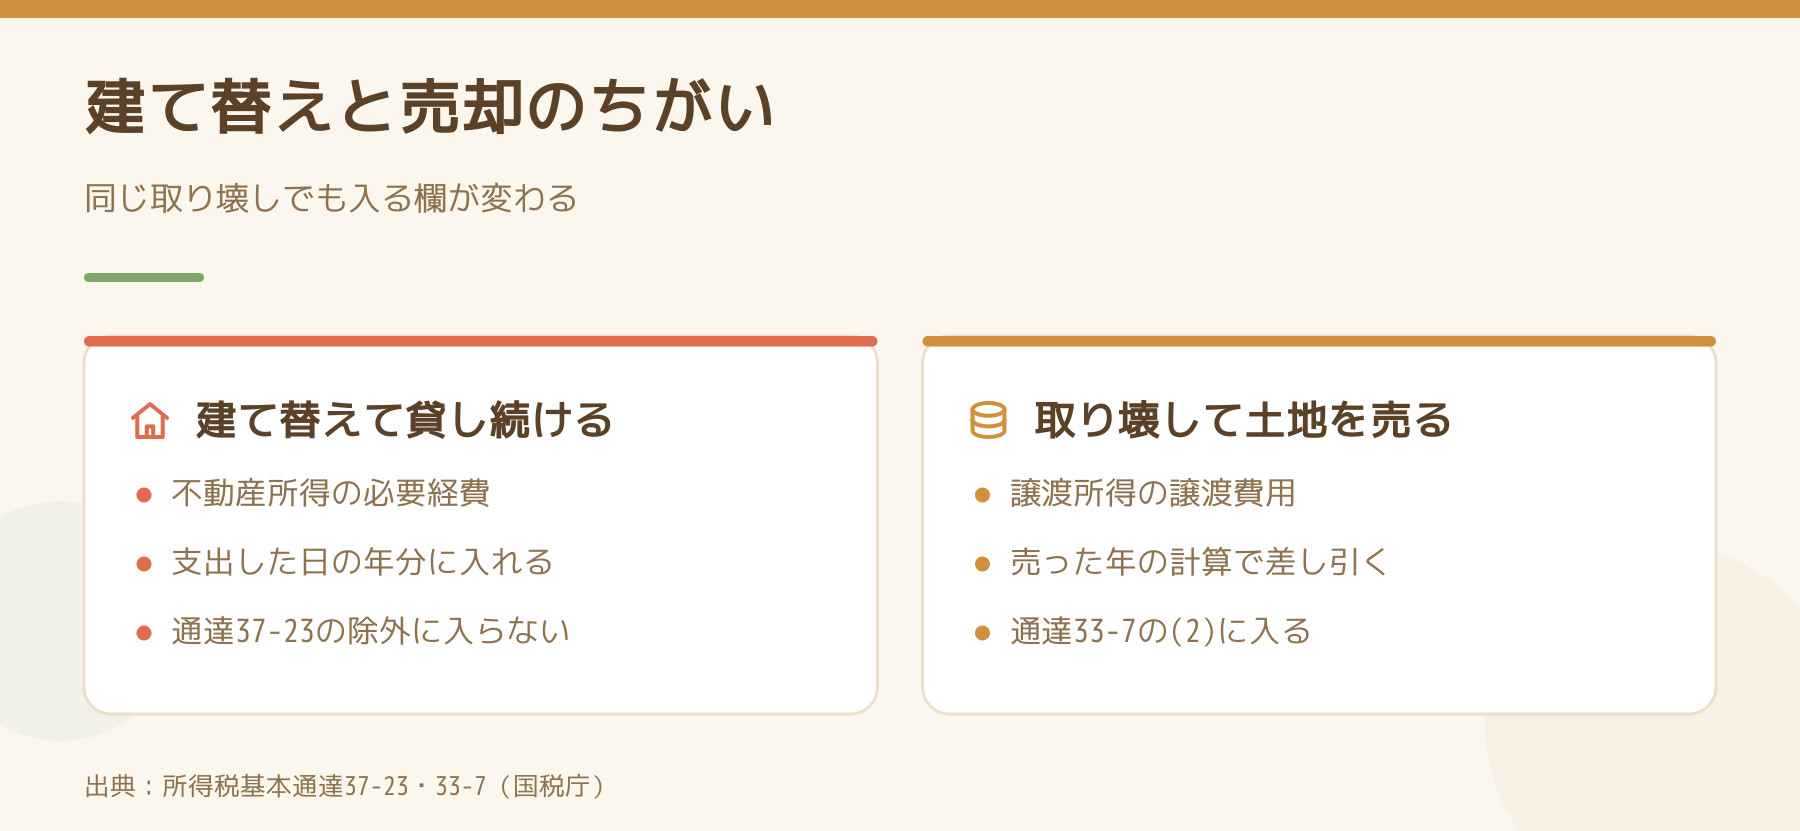
- 除かれているのは「譲渡」のための立退料だけです。建て替えのために取り壊す場合は、除外の中に書かれていません。つまり、建て替えて貸し続けるための立退料は、原則として必要経費の側に入ります
- 計上する年は「支出した日の属する年分」と書かれています。修繕費のように債務が確定した年で見るのとは、書き方が違います
「新しい建物のためのお金だから、新築の取得価額に入れて減価償却するのでは」と考える方がいますが、37-23の書き方はそうなっていません。修繕費がどの年に落ちるかという別の論点は修繕費が落ちる年は、払った年ではありませんで書いています。立退料は、その記事と逆に「支出した日」で見ます。12月に払ったか1月に払ったかで、申告する年が変わります。
売るための立退料は、なぜ経費にならないのですか?
所得税基本通達33-7は、譲渡費用の範囲として、仲介手数料や登記の費用などのほかに、「借家人等を立ち退かせるための立退料」を挙げています。あわせて、土地を譲渡するためにその上の建物を取り壊した費用も同じ(2)に入っています。
売るために空にした立退料は、不動産所得ではなく、売ったときの譲渡所得の計算で差し引く形になります。ここで効いてくるのが、同じ通達の注書きです。「譲渡資産の修繕費、固定資産税その他その資産の維持又は管理に要した費用は、譲渡費用に含まれない」。売る前の数か月にかけた費用が、全部譲渡費用になるわけではありません。
売るか持ち続けるかをまだ決めていない段階で立ち退きを進めると、あとから「どちらのために払ったのか」を説明する場面が出てきます。売却の判断の順番は築古アパートを売るなら満室にしてからか空室のままかにまとめています。
入居者付きで買った物件で、前の入居者に払った立退料は?
所得税基本通達38-11は、「土地、建物等の取得に際し、当該土地、建物等を使用していた者に支払う立退料その他その者を立ち退かせるために要した金額は、当該土地、建物等の取得費又は取得価額に算入する」としています。
取得のためのお金なので、払った年に一度に落とすのではなく、建物部分は取得価額として減価償却に乗り、土地部分は売るときの取得費になります。購入の契約書や精算書に、立退料がどう書かれているかを残しておいてください。
取り壊した古い建物の帳簿の残りはどうなりますか?
立退料とは別に、取り壊した建物の未償却残高の扱いがあります。所得税法51条は、事業の用に供される固定資産の取りこわし・除却による損失を必要経費に入れると定めています(1項)。一方で、事業として営んでいない規模の不動産所得の場合は4項が効き、その年の不動産所得の金額を限度とする扱いになります。
同じ建て替えでも、貸している規模によって損失の入り方が変わります。減価償却の残り方の考え方は耐用年数を過ぎた木造アパートの減価償却をどう考えるかもあわせてご覧ください。
都合の悪いことも書いておきます
どの欄に入るかは、払ったお金の「目的」で決まります。目的は、あとから書類で説明するものです。「建て替えのつもりだったが、結局売った」という流れになると、必要経費で落とした立退料が本当にそれで正しかったのか、見直しを求められる可能性があります。
また、立退料と一緒に「引っ越し先の敷金を立て替えた」「家財の処分費を払った」などを1つの金額で渡すと、中身の説明が難しくなります。合意書に内訳を書いておくことが、そのまま税務の説明資料になります。判断に迷う金額のときは、申告の前に税務署か税理士へご確認ください。
今日やることを1つだけ選ぶなら
立ち退きの合意書を作る前に、「この立退料は、貸し続けるため・売るため・取得のためのどれか」を1行で書き出してください。その1行が、37-23・33-7・38-11のどれで見るかを決めます。すでに払ったあとなら、合意書と振込の記録を並べて、支払った日と目的を申告用のメモに残す。書類の保管の考え方は不動産所得の申告に、契約書も領収書も添付しませんで書いたとおりで、出さない書類ほど、手元でそろえておくことになります。
出典
- 国税庁 タックスアンサー「No.1382 立退料を支払ったとき」(令和8年4月1日現在法令等)
- 国税庁 所得税基本通達33-7・37-23・38-11
- 所得税法37条・51条(e-Gov 法令検索・2026年9月24日時点)
Follow me!

 Japanese