
配偶者居住権が付いた建物は、貸すのに承諾が要ります|築古アパートのオーナーが読む民法1032条3項
結論からお伝えすると、配偶者居住権が付いた建物は、所有者になった人の一存では貸せません。民法1032条3項が、居住建物を第三者に使用・収益させるには居住建物の所有者の承諾が要ると定めています。相続でアパートの所有権だけを引き継いだ側から見ると、承諾を出す立場は自分なのに、家賃を受け取る立場は自分ではないという、ふだんの賃貸経営と逆の形になります。
1階に母が住み、2階を2部屋貸している。築40年の木造で、父が亡くなり、遺産分割の席で「母の住むところは確保しよう」と話がまとまる。ここで配偶者居住権という言葉が出てきたとき、その権利が1階だけにかかると思っている人が、司法書士以外にはかなりいます。条文はそう書いていません。
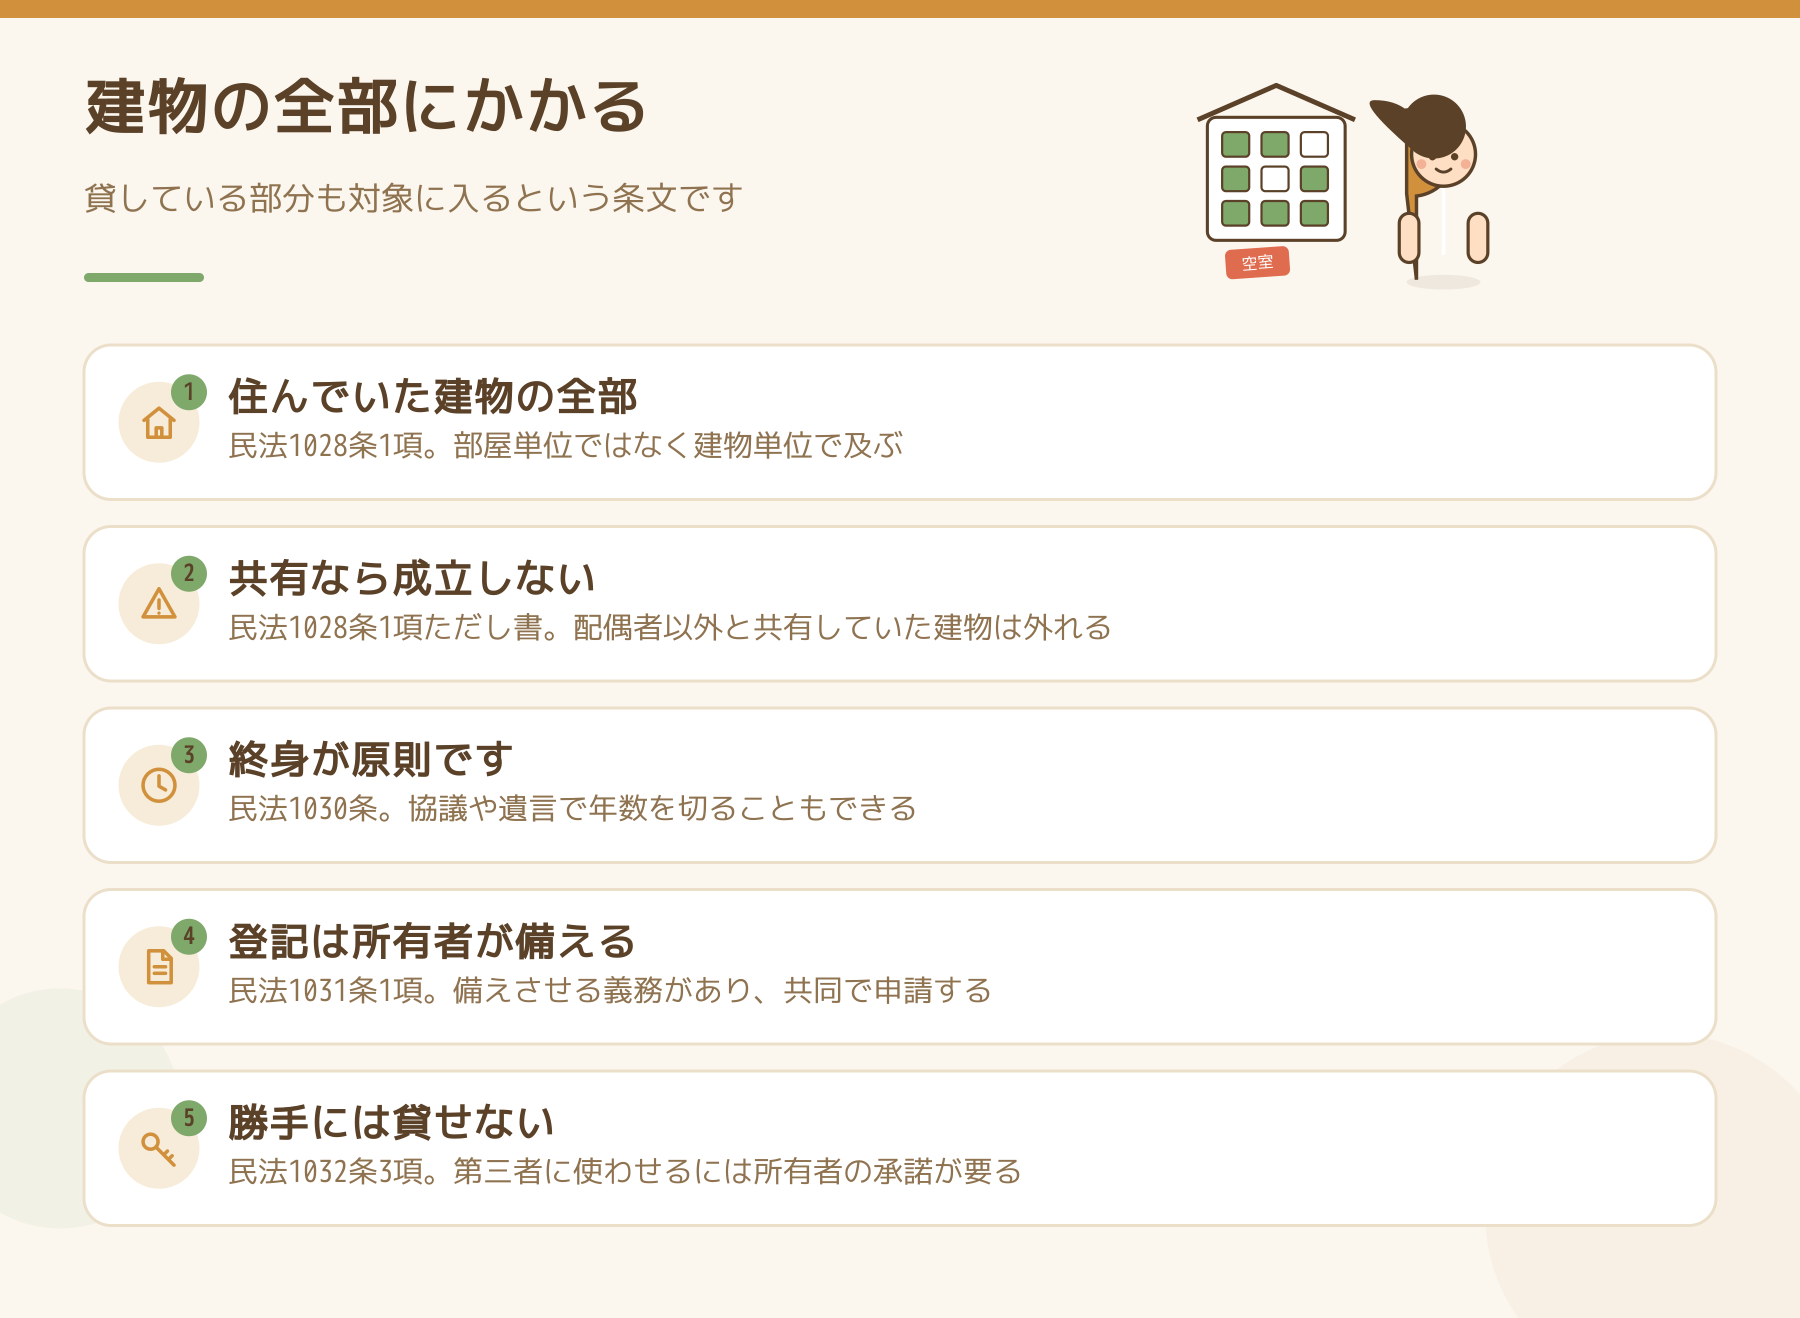
権利は「居住していた建物の全部」に及びます
民法1028条1項は、配偶者は「その居住していた建物(以下この節において『居住建物』という。)の全部について無償で使用及び収益をする権利」を取得すると書いています。部屋単位ではなく、建物単位です。
1階にしか住んでいなかったとしても、その建物が1棟であれば、賃貸している2階も含めて配偶者居住権の対象になります。しかも1032条1項ただし書は、従前居住の用に供していなかった部分をこれから居住の用に供することを妨げない、としています。母が2階を自分で使うことも、条文上は止められません。
取得のしかたは2つで、1028条1項1号の「遺産の分割によって取得するものとされたとき」と、2号の「遺贈の目的とされたとき」です。遺言で書くなら「遺贈」と書く必要があります。「相続させる」では2号に当たらないという指摘が実務にはあり、ここは公証人・司法書士に必ず確認してください。
共有だった建物には、そもそも成立しません
1028条1項ただし書が、被相続人が相続開始の時に居住建物を配偶者以外の者と共有していた場合は、この限りでないとしています。父と長男の共有名義になっている築古アパートは、配偶者居住権を設定できません。相続が2回続いて持分が細かく割れている物件では、ここで止まります。
逆に、被相続人と配偶者の2人で共有していた建物なら成立します。共有の状態は相続で共有になったアパートは、誰の同意で貸せるのかの考え方とあわせて見てください。
期間は終身。ただし別段の定めができます
1030条は「配偶者居住権の存続期間は、配偶者の終身の間とする」としたうえで、遺産分割の協議・遺言・家庭裁判所の審判で別段の定めをしたときはその定めによると続けます。「10年間」「20年間」と期間を切ることができます。
終身にすると、所有者はいつ建物を自由にできるようになるかが読めなくなります。築古アパートの場合、建て替えや売却の検討時期と正面からぶつかります。期間を切るかどうかは、権利を決める席でしか決められません。期間を定めた場合、あとから延長や更新をすることはできません。
登記は所有者の義務です
1031条1項は「居住建物の所有者は、配偶者に対し、配偶者居住権の設定の登記を備えさせる義務を負う」と定めています。配偶者が自分で単独申請することはできず、所有者との共同申請になります。2項で605条が準用されるので、登記をしておけば、その後に建物を買った人にも対抗できます。
逆に言うと、登記をしないまま所有者が売ってしまうと、配偶者は買主に権利を主張できません。権利を決めたら、その場で登記の段取りまで決めてください。
賃貸を続けるなら、承諾と収益の行き先を先に書く
1032条3項により、第三者に使用・収益させるには所有者の承諾が要ります。現に入居者がいるアパートで配偶者居住権を設定するときは、既存の賃貸借をそのまま続けることについての承諾を、分割協議書に書いておくのが実務的です。
1036条は613条を準用しています。承諾を得て転貸した形になるので、所有者は入居者に対して直接に賃料の支払いを請求できる立場にも立ちます。誰が家賃を受け取るのかを決めずに進めると、ここで混乱します。
そして1032条4項です。配偶者が1項(用法遵守・善管注意義務)や3項に違反し、所有者が相当の期間を定めて是正を催告してもその期間内に是正がされないときは、所有者は意思表示だけで配偶者居住権を消滅させることができます。裁判は要りません。強い条文ですが、身内に向けて使う場面はまず来ないと考えたほうがよいでしょう。
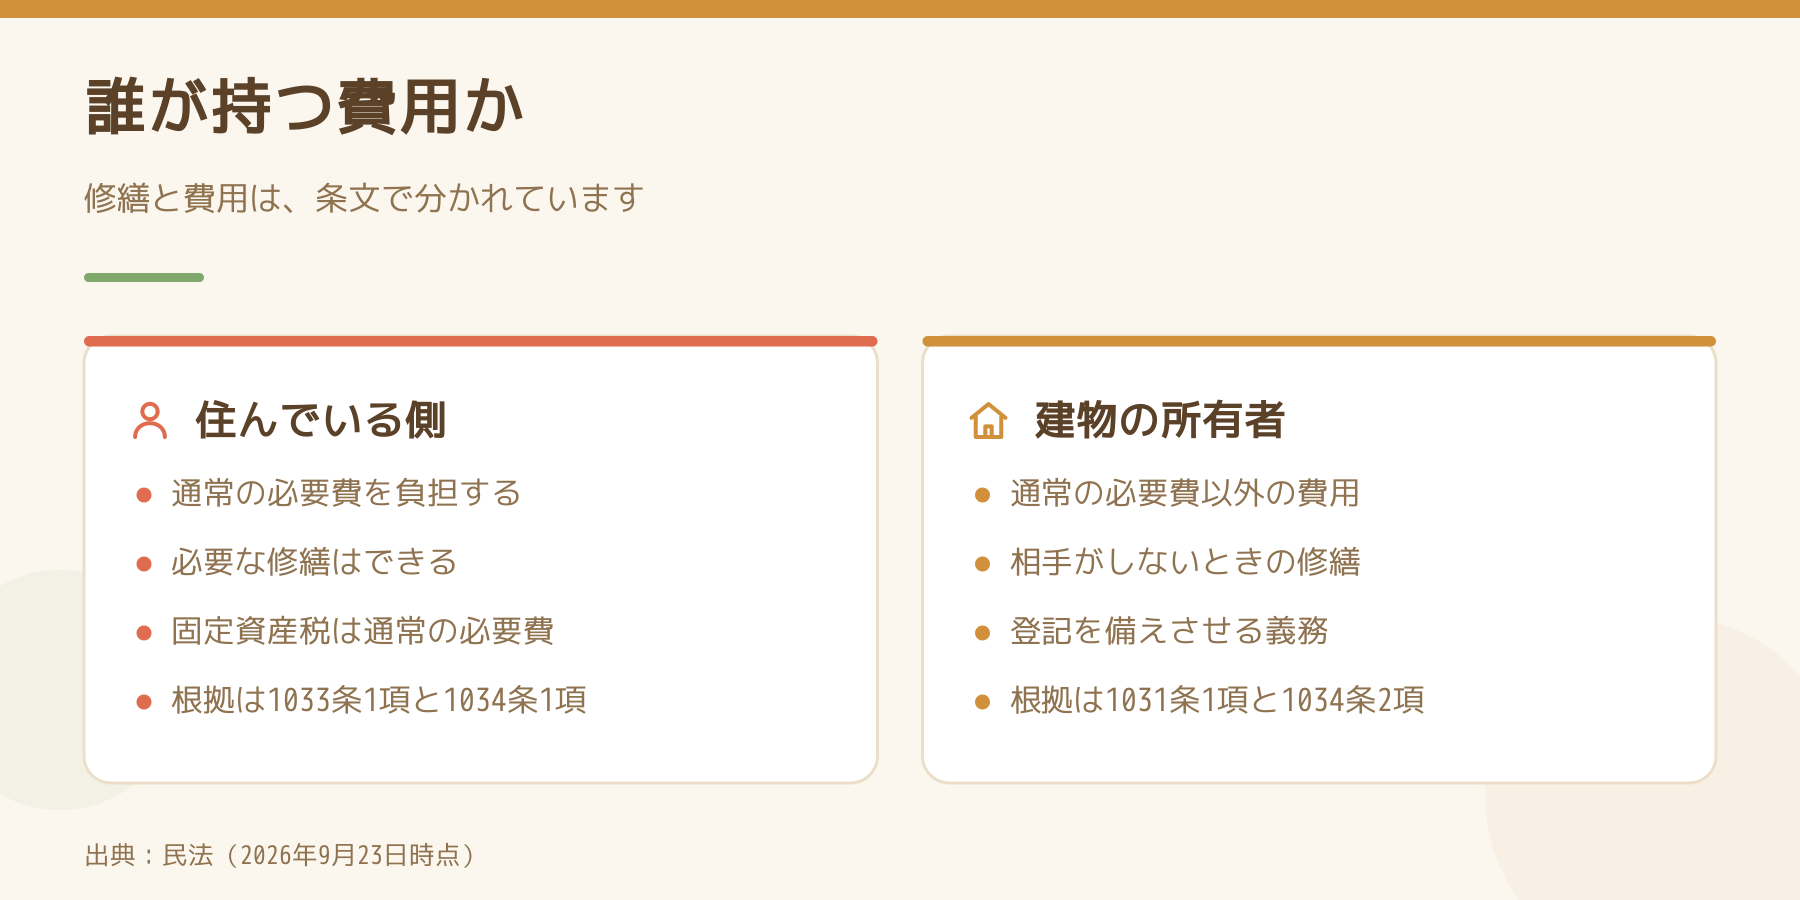
修繕と費用は、こう分かれます
- 配偶者は使用・収益に必要な修繕ができる(1033条1項)。所有者の許可は不要です
- 配偶者が相当の期間内にしないときは、所有者が修繕できる(同2項)
- 修繕を要するときは、配偶者が所有者に遅滞なく通知する義務がある(同3項。所有者が既に知っているときを除く)
- 通常の必要費は配偶者の負担(1034条1項)。固定資産税は通常の必要費に当たると解されています
- それ以外の費用は583条2項の準用(同2項)。大規模修繕や資本的支出は所有者側の話になります
屋根や外壁のような費用の大きい工事が、誰の負担でいつ動くのか。外壁と屋根の修繕を後回しにすると何が起きるかで書いた順番の判断が、権利が分かれているぶんだけ難しくなります。
税の評価は、賃貸部分を外して計算します
相続税の評価は相続税法23条の2にあります。配偶者居住権の価額は、建物の時価から、耐用年数と経過年数と存続年数で求めた割合に複利現価率を掛けた額を差し引いて出します。
ここで賃貸経営に効くのが1項1号のかっこ書きです。建物の一部が賃貸の用に供されている場合は、賃貸の用に供されていない部分の価額で計算すると書かれています。3項も敷地について同じ構造です。つまり、貸している部分は配偶者居住権の評価から外れ、所有権側に残ります。権利としては建物全部に及ぶのに、評価は自宅部分だけ。ここは条文を読まないと分かりません。
具体的な評価額と税額は、賃貸割合や小規模宅地等の特例の適用で大きく動きます。必ず税理士に当たってください。
今日やることを1つだけ選ぶなら
自分の物件が「1棟の建物の中に自宅と賃貸部分が混ざっているか」を確かめてください。混ざっているなら、配偶者居住権は賃貸部分にも及びます。混ざっていない(自宅と賃貸が別棟)なら、この論点は起きません。
混ざっていた場合は、遺産分割の席までに「期間を切るか」「既存の賃貸の承諾を書面に入れるか」「家賃は誰が受け取るか」の3つを決めておいてください。遺言があるかは、法務局に1通の証明書で聞けますの手順で、まず遺言の有無から確認するのが先です。相続の手続きそのものは、司法書士・税理士・弁護士へご相談ください。
Follow me!

 Japanese