
都市計画税は、市街化調整区域なら原則1円もかかりません|築古アパートのオーナーが納税通知書で分ける2つの税
結論からお伝えすると、都市計画税は市街化区域の中にある土地と家屋にしかかかりません。市街化調整区域にある築古アパートには、原則として1円もかかっていません。同じ納税通知書に並んでいるので固定資産税とひとまとめに見てしまいますが、この2つは、かかる場所も、住宅用地の軽減の率も、税率の決まり方も別です。
4月に届いた納税通知書を開くと、課税明細書の右側に「都市計画税相当額」という欄が並んでいます。土地の欄に数字が入っていて、家屋の欄にも入っている。合計額だけを見て銀行へ行き、内訳は見ない。埼玉・千葉県西部・栃木県南部でアパートを持っている方の多くが、毎年これを繰り返しています。ところが、持っている物件が2つあって片方だけ都市計画税の欄が空欄だった場合、それは市の間違いではありません。
かかる場所を決めているのは、税金の法律ではなく都市計画です
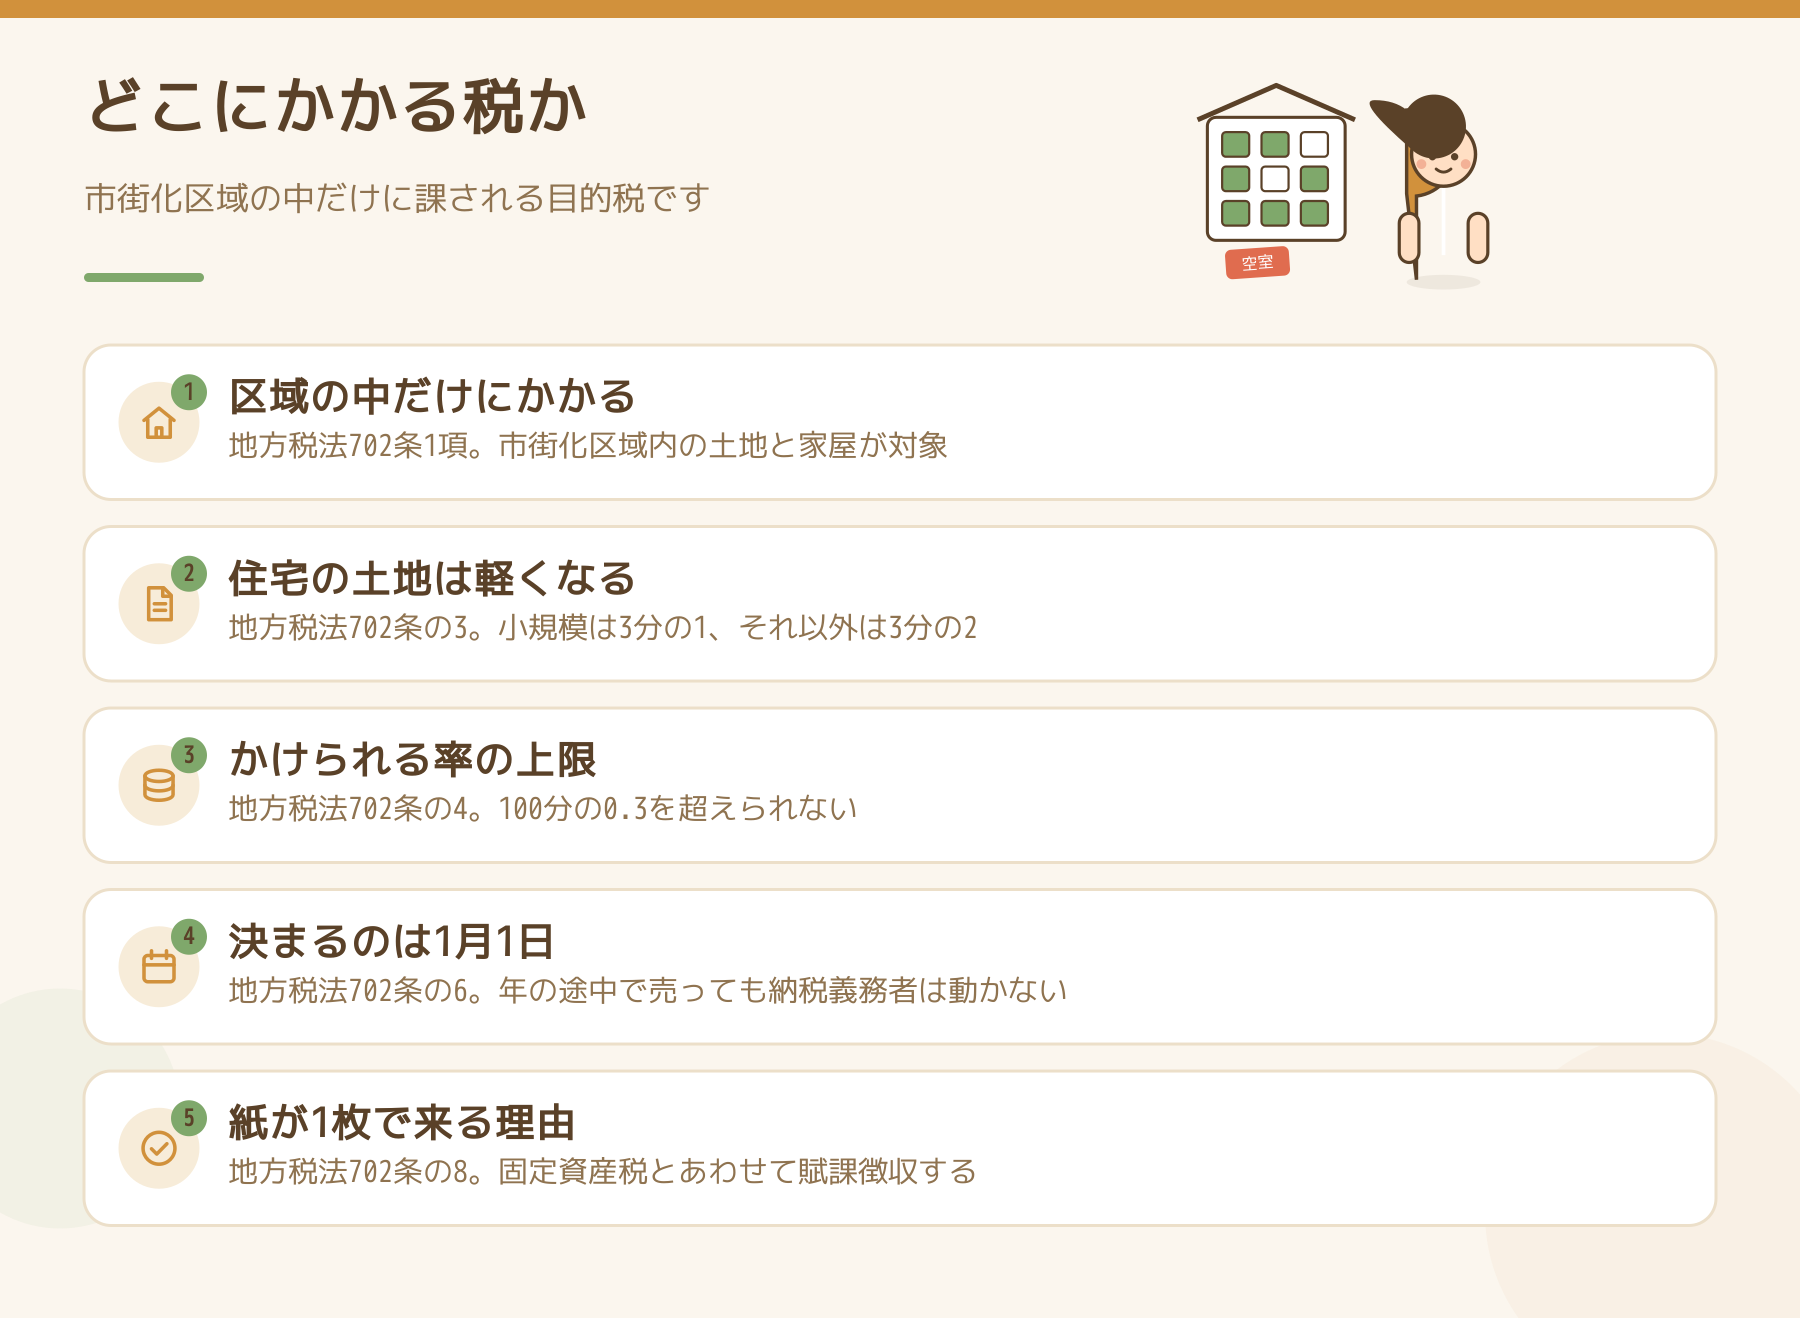
根拠は地方税法702条1項です。市町村は、都市計画区域のうち都市計画法7条1項に規定する市街化区域の中にある土地と家屋に対して、都市計画税を課することが「できる」と書かれています。
都市計画法7条2項は、市街化区域を「すでに市街地を形成している区域及びおおむね10年以内に優先的かつ計画的に市街化を図るべき区域」と定めています。3項の市街化調整区域は「市街化を抑制すべき区域」です。都市計画税は、道路や公園といった都市計画事業に充てるための目的税なので、これから市街地にしていく側だけが負担するという組み立てになっています。
例外は2つあります。ひとつは、区域区分(線引き)が定められていない都市計画区域で、この場合は条例で定めた区域が対象になります。もうひとつは702条1項の後段で、市街化調整区域に課さないと市街化区域との均衡を著しく失する特別の事情があるとき、条例で定めた区域には課すことができます。「調整区域だから絶対にかからない」ではなく、「条例を見ないと分からない」が正確な言い方です。
納税通知書のどこを見れば、自分の物件が分かりますか?
課税明細書の都市計画税の課税標準額の欄です。ここが空欄か0になっていれば、その物件は課税されていません。市の資産税課に電話して「この地番は市街化区域ですか」と聞いても答えてもらえます。都市計画課の窓口や、市が公開している都市計画図でも確認できます。
住宅用地の軽減は、固定資産税と率が違います
ここが実務でいちばん取り違えられるところです。住宅が建っている土地は課税標準が下がりますが、その率が2つの税で別々に決められています。
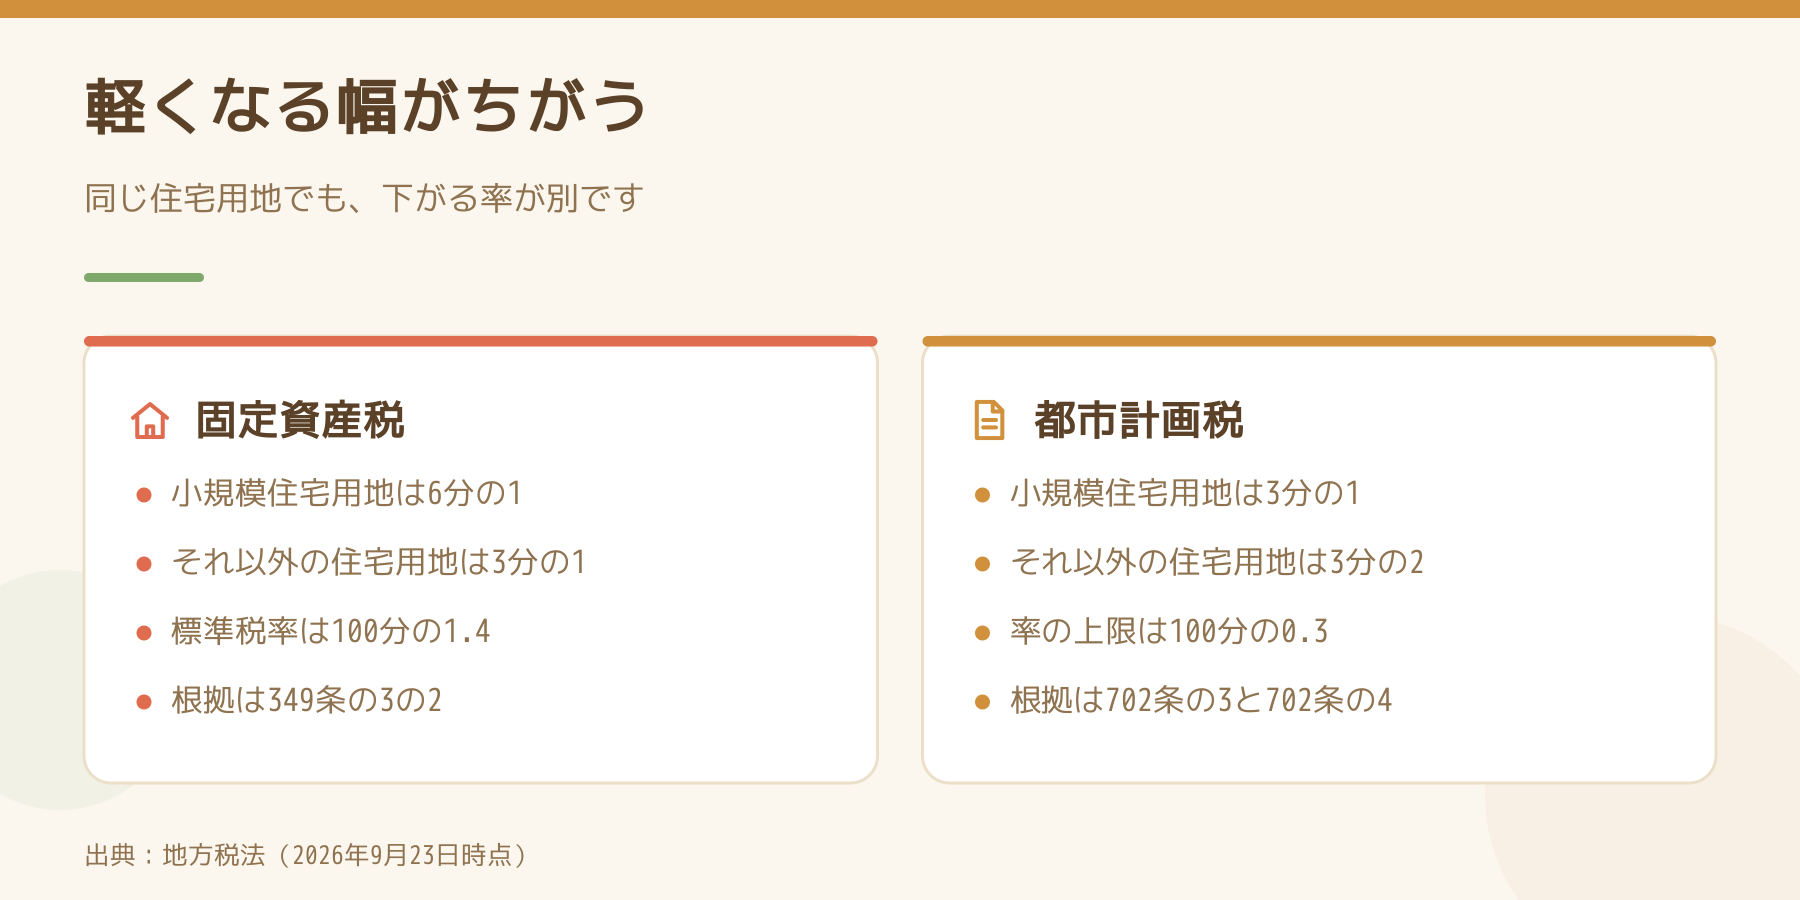
- 小規模住宅用地(住宅1戸あたり200平方メートルまで)…固定資産税は価格の6分の1(地方税法349条の3の2第2項)、都市計画税は3分の1(702条の3第2項)
- 一般住宅用地(200平方メートルを超える部分)…固定資産税は価格の3分の1(349条の3の2第1項)、都市計画税は3分の2(702条の3第1項)
アパートは「200平方メートル×戸数」まで小規模住宅用地として扱われます。6戸なら1,200平方メートルまでです。固定資産税は6分の1まで落ちるのに、都市計画税は3分の1までしか落ちない。軽減の幅が固定資産税より小さいので、住宅用地では、税額に占める都市計画税の割合が大きくなります。税率1.4パーセントと0.3パーセントの市で計算すると、住宅用地の土地の税額のおよそ3割が都市計画税で、軽減のない家屋(2割弱)より高い割合です。
税率の0.3パーセントは「上限」であって「決まり」ではありません
地方税法702条の4は「都市計画税の税率は、百分の0.3を超えることができない」と書いているだけです。これは制限税率で、0.3パーセントにしなさいという意味ではありません。さいたま市は0.3パーセントを採っていますが、これより低い率を条例で定めている市町村もありますし、都市計画税そのものを課していない市町村もあります。
固定資産税の1.4パーセントが標準税率(350条)で、こちらは「通常よるべき率」です。2つの税は、率の決まり方の性格からして違います。複数の市町村に物件を持っている方は、市ごとに率を確かめてください。
それでも1枚の紙で来るのは、条文がそう書いているからです
702条の8第1項は「都市計画税の賦課徴収は、固定資産税の賦課徴収の例によるものとし、特別の事情がある場合を除くほか、固定資産税の賦課徴収とあわせて行うものとする」と定めています。5項では、納税通知書などの文書も固定資産税のものとあわせて作成すると書かれています。
この条文があるので、実務では次のように連動します。
- 賦課期日は同じ1月1日(都市計画税は702条の6、固定資産税は359条)。年の途中で売っても、その年の納税義務者は1月1日の所有者です
- 納期も同じ。702条の7が「4月、7月、12月及び2月中において条例で定める」としています
- 固定資産税を減免すると、都市計画税も同じ割合で減免されたものとみなされる(702条の8第7項)
- 多くの市が「固定資産税が免税点(土地30万円・家屋20万円、351条)に満たず課税されない場合は、都市計画税もかからない」と案内しています。ただし条文に都市計画税独自の免税点の定めはないので、線引きは市に確認してください
逆に言えば、価格に納得できないときの審査の申出も、2つまとめて動きます。702条の8第2項が、修正の申出・審査請求・出訴について固定資産税の例によると定めています。手続きの期限は固定資産税の課税明細書の見方は6つの欄からにまとめています。
都合の悪いことも書いておきます
都市計画税は目的税ですが、払った額に見合う道路や公園が自分の物件の前にできる保証はありません。市全体の都市計画事業に充てられるお金なので、どこに使われたかを個別に追うことはできません。市の予算書で事業の一覧を見ることはできますが、それ以上の対応関係はありません。
また、市街化調整区域の物件は都市計画税がかからない代わりに、建て替えや用途変更に都市計画法の許可が要るという重い制約が付いています。税が安いことと、出口が広いことは別です。空室で効いてくるのは固定資産税ではなく3年の線ですでも触れたとおり、税額だけで物件の良し悪しは決まりません。
今日やることを1つだけ選ぶなら
手元の納税通知書を開いて、課税明細書の「都市計画税」の欄に数字が入っているかどうかだけを見てください。入っていればその物件は市街化区域、入っていなければ市街化調整区域(または課税していない市町村)です。これが分かると、建物を取り壊したら滅失登記は1か月以内ですで書いた解体後の税負担の見積もりも、建て替えを考えるときの相談先も変わってきます。
なお、税額の計算や申告の当否については税理士・市の資産税課へ、区域や建て替えの可否については市の都市計画課・建築指導課へご確認ください。ここでは条文の枠組みだけをお伝えしています。
Follow me!


 Japanese