
住宅の家賃は、インボイスの交付義務がかかる取引ではありません|築古アパートのオーナーが10月1日の70%で見直す4点
確定申告の資料を持っていったとき、税理士さんから「登録番号、取らなくていいんですよね」と念を押された。あるいは、管理会社から届いた書類に「インボイス登録の有無」という欄があって、空欄のまま返してよいものか手が止まった。築古アパートを持っている方から、この時期に一番よく出てくる迷いです。
結論からお伝えすると、住宅の家賃だけを受け取っている大家さんには、適格請求書(インボイス)を交付する義務がありません。「出さなくてよい」ではなく、義務を定めた条文の入口に入っていないという形です。ここを押さえると、登録するかどうかの判断が一段はっきりします。そのうえで、2026年10月1日から借りている側の扱いが変わるので、店舗や駐車場を貸している方は先に読んでください。
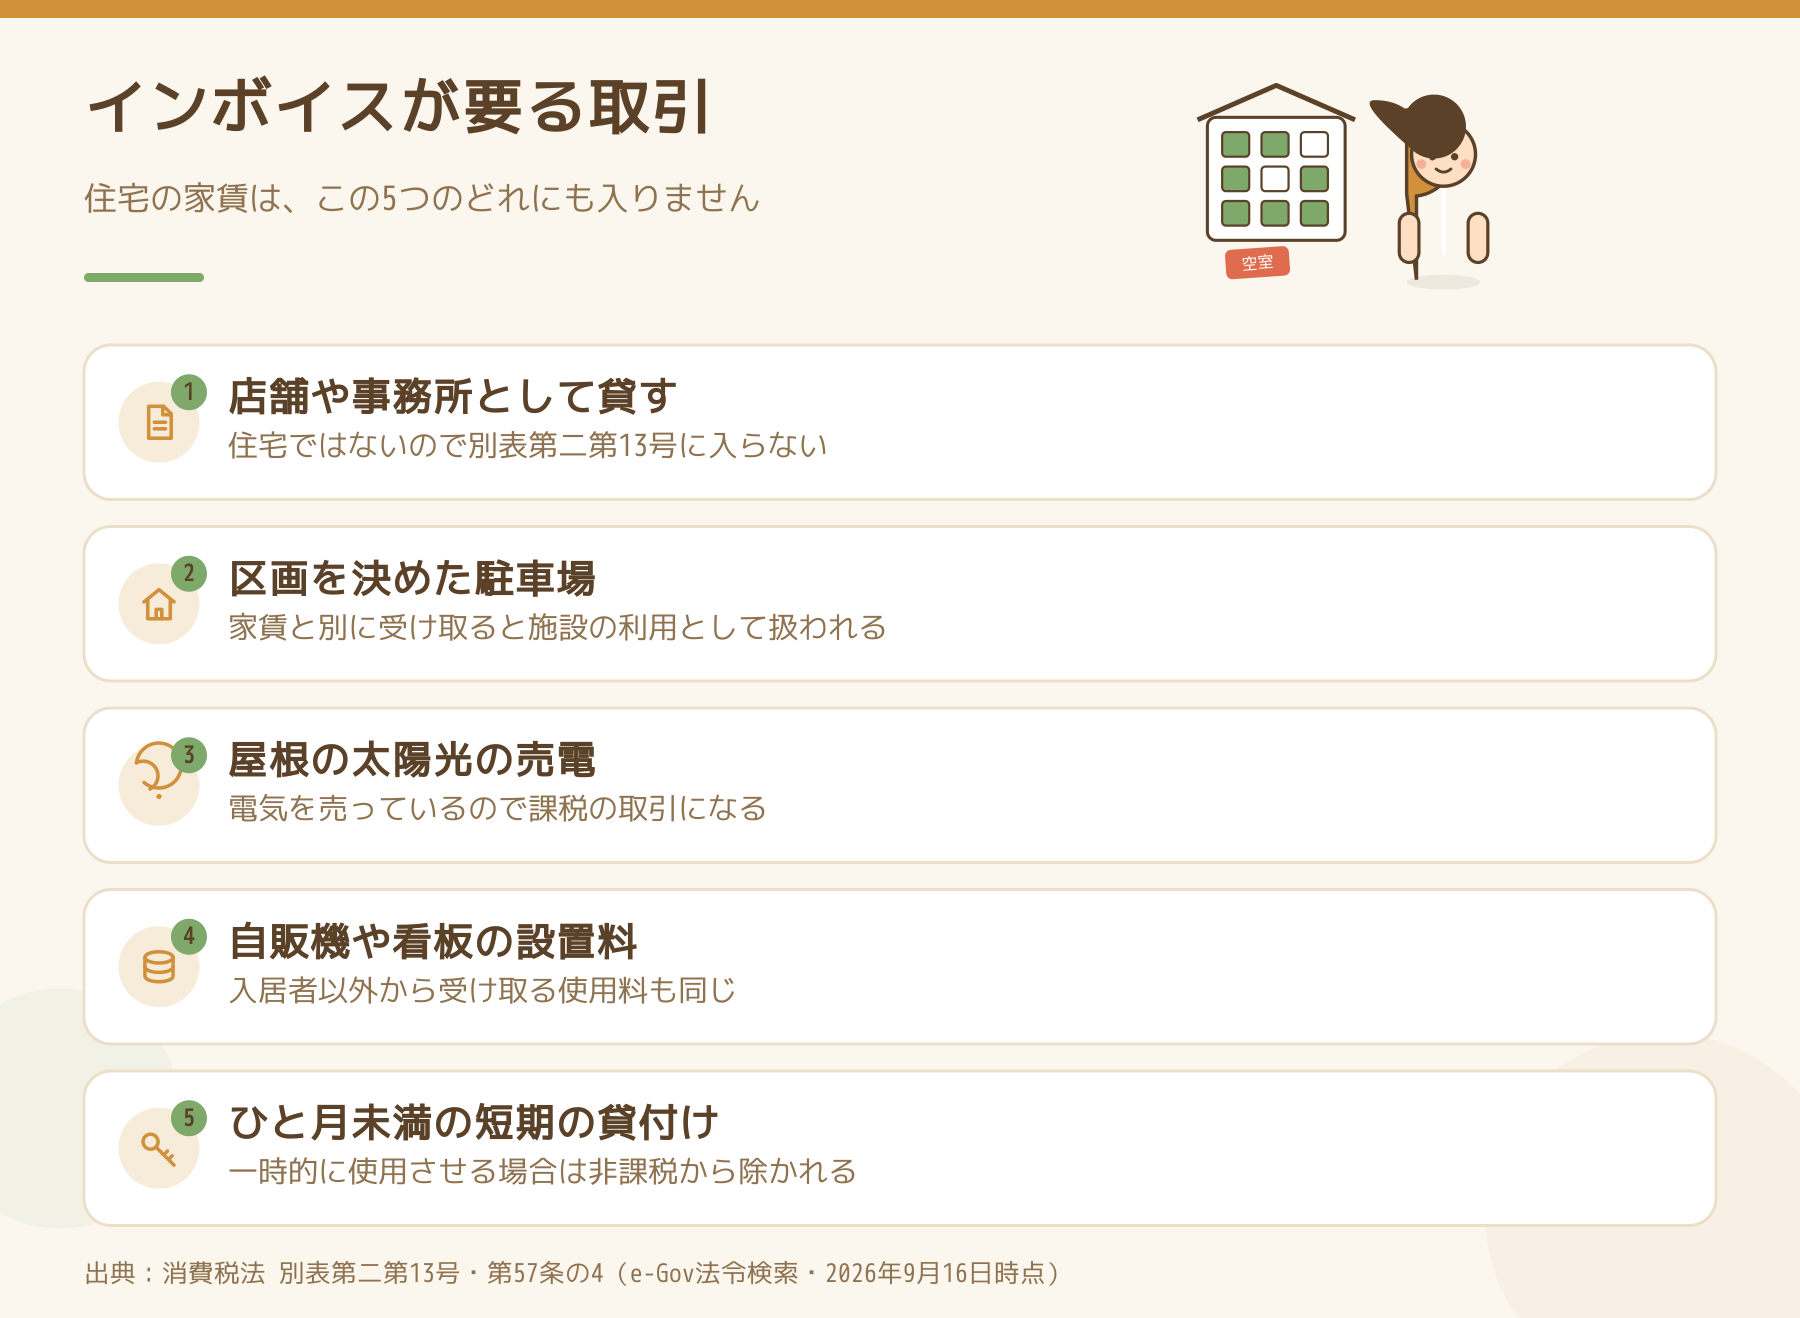
交付義務の条文は「課税資産の譲渡等」から始まっています
インボイスの交付義務は、消費税法第57条の4第1項にあります。書き出しはこうです。
「適格請求書発行事業者は、国内において課税資産の譲渡等を行つた場合において……交付を求められたときは、当該課税資産の譲渡等に係る適格請求書を……交付しなければならない」
主語のあとに来るのが「課税資産の譲渡等を行つた場合」です。つまり、交付義務が立ち上がるのは課税の取引をしたときであって、非課税の取引には最初からかかりません。
住宅の家賃は、この非課税のほうに入っています。消費税法第6条第1項が「別表第二に掲げるものには、消費税を課さない」と定め、その別表第二の13号が住宅の貸付けです。条文の言い方はこうなっています。
「住宅(人の居住の用に供する家屋又は家屋のうち人の居住の用に供する部分をいう。)の貸付け」で、「当該貸付けに係る契約において人の居住の用に供することが明らかにされている場合」に限る、というかっこ書きが付きます。さらにそのかっこ書きの中に、「当該契約において当該貸付けに係る用途が明らかにされていない場合に当該貸付け等の状況からみて人の居住の用に供されていることが明らかな場合を含む」という一文が入っています。
ここは実務でよく効きます。古い契約書で用途の記載が抜けていても、実際に人が住んでいることがはっきりしていれば非課税の側に入る、と条文が書いているからです。ただし「一時的に使用させる場合その他の政令で定める場合」は除かれます。1か月未満の短期貸しや、旅館業として貸す形は別扱いになります。
登録できる事業者の条文も、同じところで切れています
もうひとつ、あまり読まれていない条文があります。登録の根拠である第57条の2第1項です。
「国内において課税資産の譲渡等を行い、又は行おうとする事業者であつて、第57条の4第1項に規定する適格請求書の交付をしようとする事業者……は、税務署長の登録を受けることができる」
登録できる人の側にも、同じ「課税資産の譲渡等」という条件が置かれています。住宅の家賃しか受け取っていない大家さんは、登録を断られるという話ではなく、そもそも登録の要件に当たる取引を持っていないという位置づけです。登録番号の欄が空欄でも、それは手続きの漏れではありません。
では、どこから課税の取引になるのですか?
築古アパートのオーナーで、課税の取引が混ざるのは次のような場合です。
- 店舗・事務所・倉庫として貸している部分(住宅ではないので別表第二13号に入りません)
- 駐車場を、家賃とは別に、区画を決めて貸している場合(「施設の利用に伴って土地が使用される場合」に当たると課税になります)
- 屋根の太陽光で売電している場合(電気の譲渡です)
- 自動販売機や看板・アンテナの設置料
- 入居者以外から受け取る、施設の使用料
このうち借りている側が事業者になりやすいのは、店舗・事務所と、法人名義の駐車場です。相手が消費税を納めている事業者だと、こちらの登録番号の有無が相手の税額に直接ひびきます。住宅だけの物件なら、相手は個人の入居者なので、この問題自体が起きません。
なお、太陽光の売電を始めると課税売上が立ちます。載せる前に見る数字はアパートの屋根の太陽光は、24円が10年続くわけではありません|築古オーナーが載せる前に見る4つの数字にまとめました。
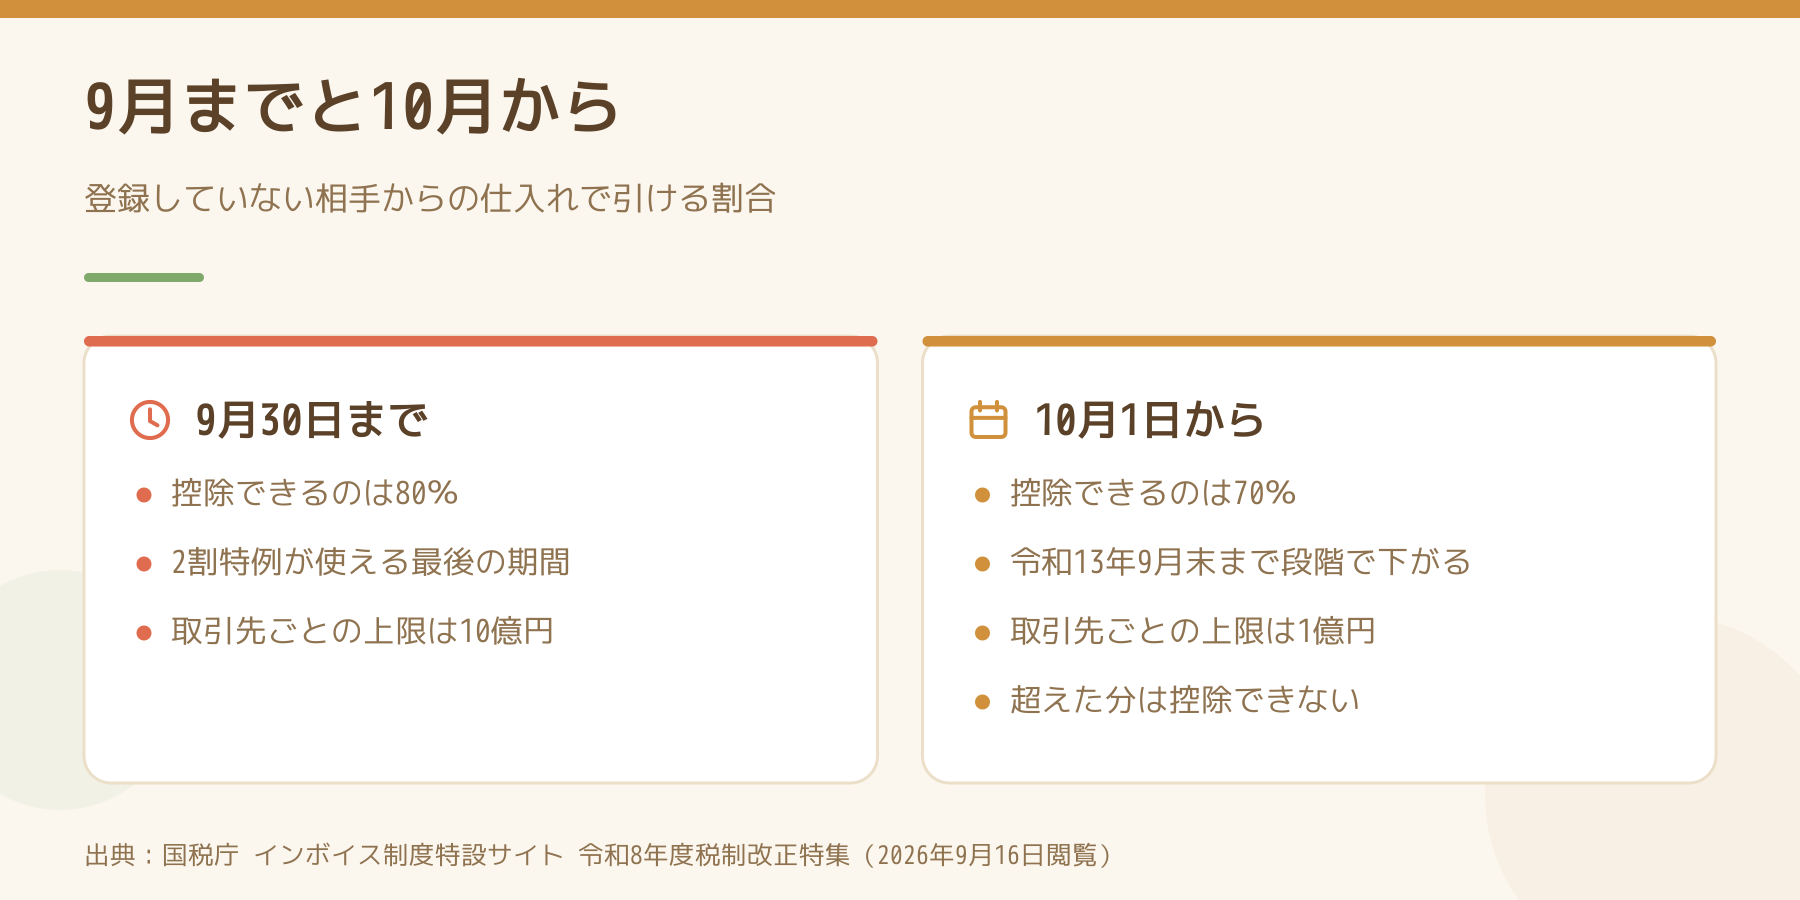
2026年10月1日から、相手が引ける割合は80%ではなく70%です
ここが今年いちばん動いたところです。「登録していない相手からの仕入れは80%まで控除できる。3年たったら50%に下がる」——この説明を見たことがある方は多いはずですが、令和8年度の税制改正で、期限が2年延長されたうえで割合が組み替えられました。
国税庁のインボイス制度特設サイト「令和8年度税制改正特集」に、時系列が示されています。
- 令和5年10月1日から3年間 …… 80%
- 令和8年10月1日から2年間 …… 70%
- 令和10年10月から2年間 …… 50%
- 令和12年10月から1年間 …… 30%
- 令和13年10月以降 …… 控除なし
つまり「80%の次は50%」ではなく、70%という段が新しく入りました。そして終わりも令和8年9月末ではなく、令和13年9月末まで延びています。テナントを入れている大家さんにとっては、相手が引けなくなる金額が、一気にではなく段階で増えていくという話になります。
1億円という線が、新しく入りました
同じ改正で、もうひとつ条件が付きました。7・5・3割控除は、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年または事業年度で1億円を超える場合、その超えた部分には使えません。改正前は10億円だったものが、1億円に下がっています。令和8年10月1日以後に開始する課税期間から適用です。
「一の」とあるとおり、取引先ごとに数える線です。1つの大家さんに年1億円超の賃料を払う借主はまれですが、相手が不動産を多く借りている法人だと、他の物件と合算されるのではなく、あくまで相手ごとに見るという読み方になります。
2割特例は今年で終わり、後継は個人事業者だけです
登録して課税事業者になった方が使ってきた2割特例(納付税額を売上税額の2割にできる特例)は、令和8年9月30日が属する課税期間までです。個人の方なら令和8年分の申告が最後になります。
そのあとに置かれたのが3割特例です。国税庁の説明はこうです。
- 対象は個人事業者のみ(法人は使えません)
- 令和9年分・令和10年分の確定申告
- 納付税額を売上税額の3割にできる
- 基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること
- インボイス発行事業者の登録を受けていること
2割から3割へ、負担が1割ぶん増える形です。法人化を考えている方は、ここで法人にすると3割特例が使えなくなるという点が判断材料に入ります。法人に移すときに先に確かめることは借入の引き継ぎに、銀行が入らない道はありません|築古アパートのオーナーが法人化の前に開く民法472条に書きました。
あわせて、簡易課税への移り方も緩くなりました。本来は適用したい課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を出す必要がありますが、2割特例・3割特例の適用を受けた翌課税期間に簡易課税を使いたい場合は、その課税期間の申告期限までに届出書を出せば間に合います。不動産賃貸は簡易課税の第6種事業(不動産業)で、みなし仕入率は40%です。
登録したほうがよいのは、どんな大家さんですか?
判断は次の順で見るのが分かりやすいと思います。
- 課税の取引があるか。住宅だけなら、検討する場面自体がありません
- 課税の取引の相手が、消費税を納めている事業者か。個人相手なら影響は出ません
- その相手の控除が、いくら減るか。2026年10月1日からは3割ぶんが引けなくなります
- 登録すると、いくら納めることになるか。基準期間の課税売上高が1,000万円以下なら、登録しなければ第9条第1項で納税義務が免除されています
都合の悪いことも書きます。登録すると、免除の適用がなくなります。第9条第1項の本文は「課税売上高が千万円以下である者(適格請求書発行事業者を除く。)」と、かっこ書きで登録者を外しています。売上が小さくても、登録した時点で申告と納税が始まります。埼玉・千葉県西部・栃木県南部で1棟だけ持っている方の場合、店舗が1区画あるかどうかで結論が変わることもあります。
なお、消費税の扱いは個々の契約の内容で変わります。税額の計算や届出の要否については、顧問の税理士か、所轄の税務署に必ず確認してください。ここに書いたのは条文と公表資料の位置だけです。
今日やることを1つだけ選ぶなら
手元の賃貸借契約書を並べて、住宅以外の用途で貸している部屋・区画・設備があるかどうかだけ数えてください。0件なら、インボイスの話はここで終わりです。
1件でもあるなら、その相手が法人か個人事業主かを確認する。法人なら、2026年10月1日から控除できる割合が70%に下がることを、更新の前に一度話題にしておくと、あとで賃料の交渉として出てきません。家賃そのものの決め方は家賃の1円未満を切り捨てる法律は、民間には届きません|築古アパートのオーナーが端数を決める前に読む5か条、法人契約で聞かれることは法人契約で課税標準額を聞かれるのは国税庁がそう書いているからです|築古アパートのオーナーが社宅の申込で確かめる5点にまとめています。
出典
- 消費税法(昭和63年法律第108号)第6条第1項、第9条第1項、第30条第1項、第57条の2第1項、第57条の4第1項、別表第二第13号。e-Gov法令検索・2026年9月16日時点
- 国税庁「インボイス制度特設サイト 令和8年度税制改正特集」(3割特例/簡易課税への円滑な移行措置/7・5・3割控除)・2026年9月16日閲覧
- 国税庁「2割特例 特設ページ」・2026年9月16日閲覧
Follow me!

 Japanese