
敷地に物置を置くときは、建築確認と固定資産税を別々に見ます|築古アパートのオーナーが基礎を打つ前に確かめる3つの線
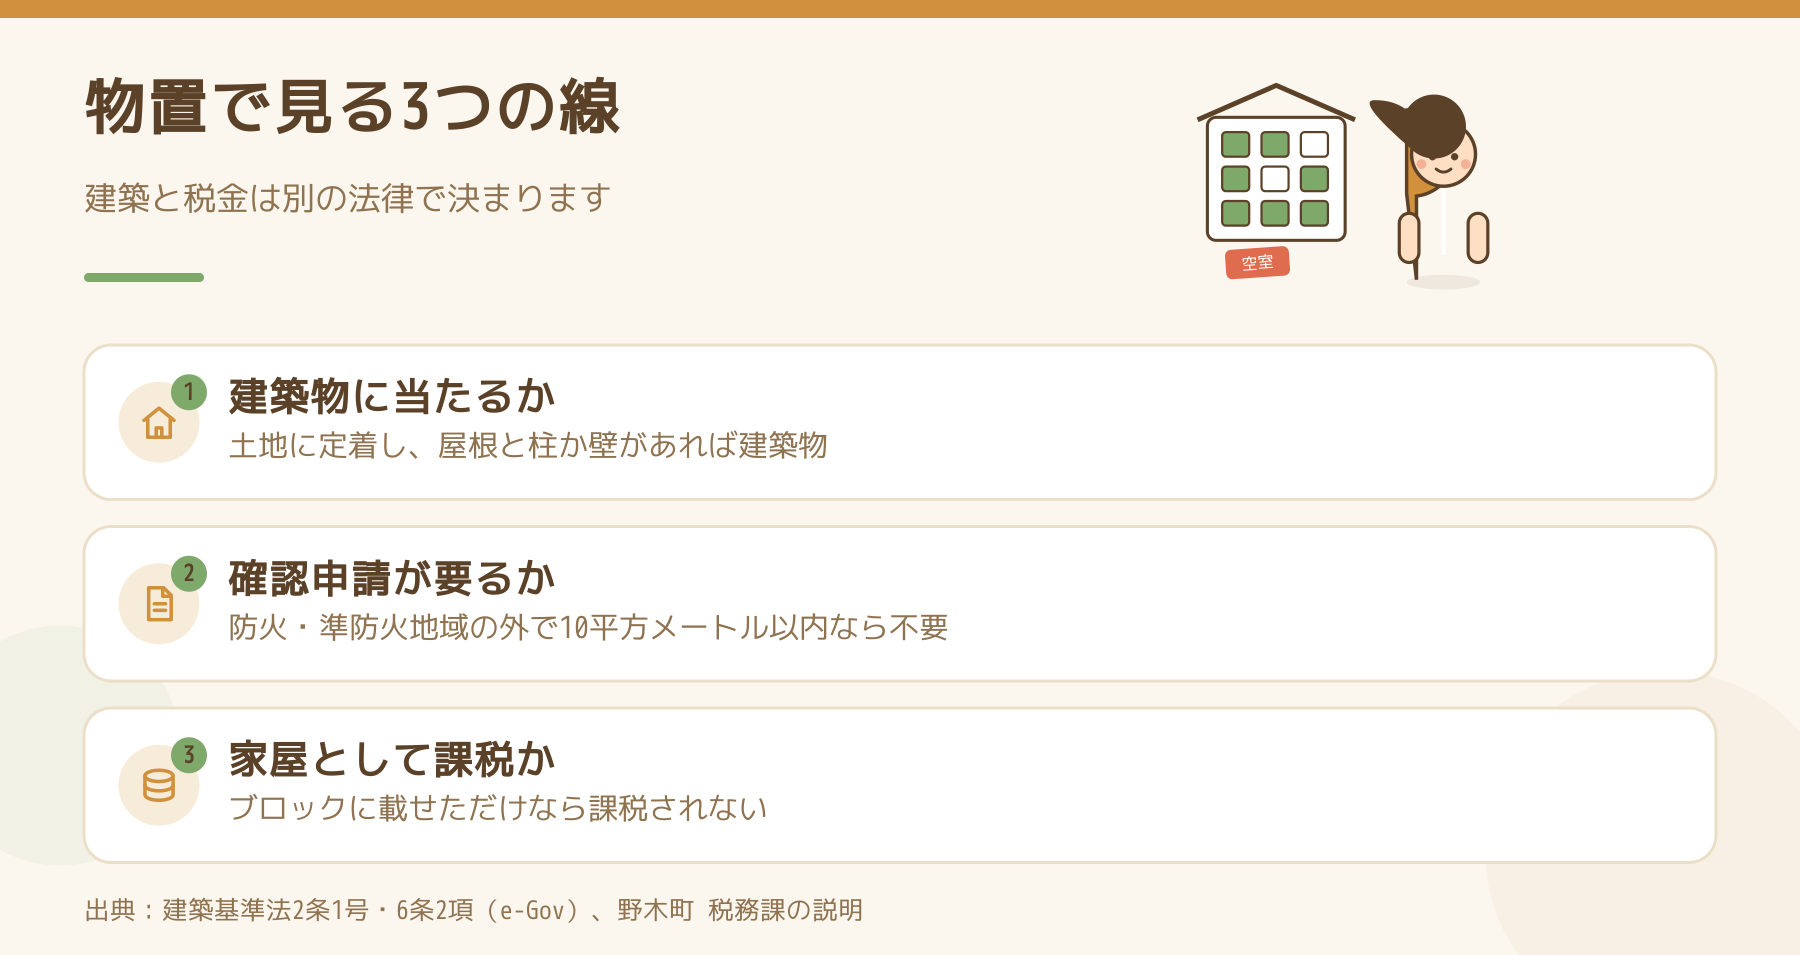
結論からお伝えすると、アパートの敷地に物置を置くときは、「建築確認が要るか」と「固定資産税がかかるか」を、別々の法律で見る必要があります。建築基準法では、土地に定着し屋根と柱か壁があるものは建築物です(2条1号)。防火地域・準防火地域の外で10平方メートル以内の増築なら確認は要りませんが(6条2項)、準防火地域では10平方メートル以内でもこの例外が使えません。固定資産税では、外気分断性・土地への定着性・用途性の3つを満たすと家屋として課税されます。ブロックの上に載せただけの物置は課税されず、基礎工事をして動かせない物置は課税される、というのが自治体の説明です。
入居者から相談が来ます。「駐輪場に屋根がなくて、自転車のチェーンが1か月で錆びました。物置か何か置けませんか」。ホームセンターで幅2メートルほどの物置を見ると、見積書に「本体」「組立」のほかに「基礎ブロック」と「アンカー工事」の2行があります。台風で倒れないよう地面に固定する工事です。この1行を足すかどうかで、固定資産税の答えが変わることがあります。
建築基準法では、物置も建築物です
建築基準法2条1号は、建築物を「土地に定着する工作物のうち、屋根及び柱若しくは壁を有するもの」としています。物置は屋根と壁があるので、土地に定着していれば建築物に当たります。
アパートの敷地に置く場合、物置は単独の建物ではなく、アパートと同じ敷地にある建物として扱われます。建築基準法施行令1条1号は、敷地を「一の建築物又は用途上不可分の関係にある二以上の建築物のある一団の土地」としており、入居者のための物置はアパートと用途上一体と考えるのが一般的です。そのため、物置を置くことは、その敷地での「増築」として扱われます。
10平方メートルの例外が使えるのは、防火地域・準防火地域の外だけです
建築基準法6条2項は次のとおりです。
- 6条2項…前項の規定は、防火地域及び準防火地域外において建築物を増築し、改築し、又は移転しようとする場合で、その増築、改築又は移転に係る部分の床面積の合計が十平方メートル以内であるときについては、適用しない
「10平方メートル以下の物置なら確認は要らない」という覚え方は、準防火地域では外れます。準防火地域の中なら、小さな物置でも確認申請の対象になり得ます。さらに、確認が要らない場合でも、建ぺい率や、準防火地域での構造の基準がなくなるわけではありません。確認申請の要否と、基準を守らなくてよいかは別の話です。建築確認が要る工事の線引きは木造2階建てのアパートは面積を問わず建築確認の対象ですにまとめています。
なお、屋根の基準(法22条1項)には、延べ面積が10平方メートル以内の物置・納屋などは、屋根の延焼のおそれのある部分以外の部分について適用しないというただし書きがあります。10平方メートルという数字は、条文の中で何度も出てきますが、効く場所がそれぞれ違います。
固定資産税は、3つの要件で決まります
栃木県野木町の税務課は、課税対象になる家屋の要件を次の3つで説明しています。
- 外気分断性…屋根があり、三方が壁に囲まれている
- 土地への定着性…基礎工事などで土地と物理的に結合している。今の状態で継続的に使われるかも考慮する
- 用途性…居住・作業・貯蔵などの目的に使える空間がある
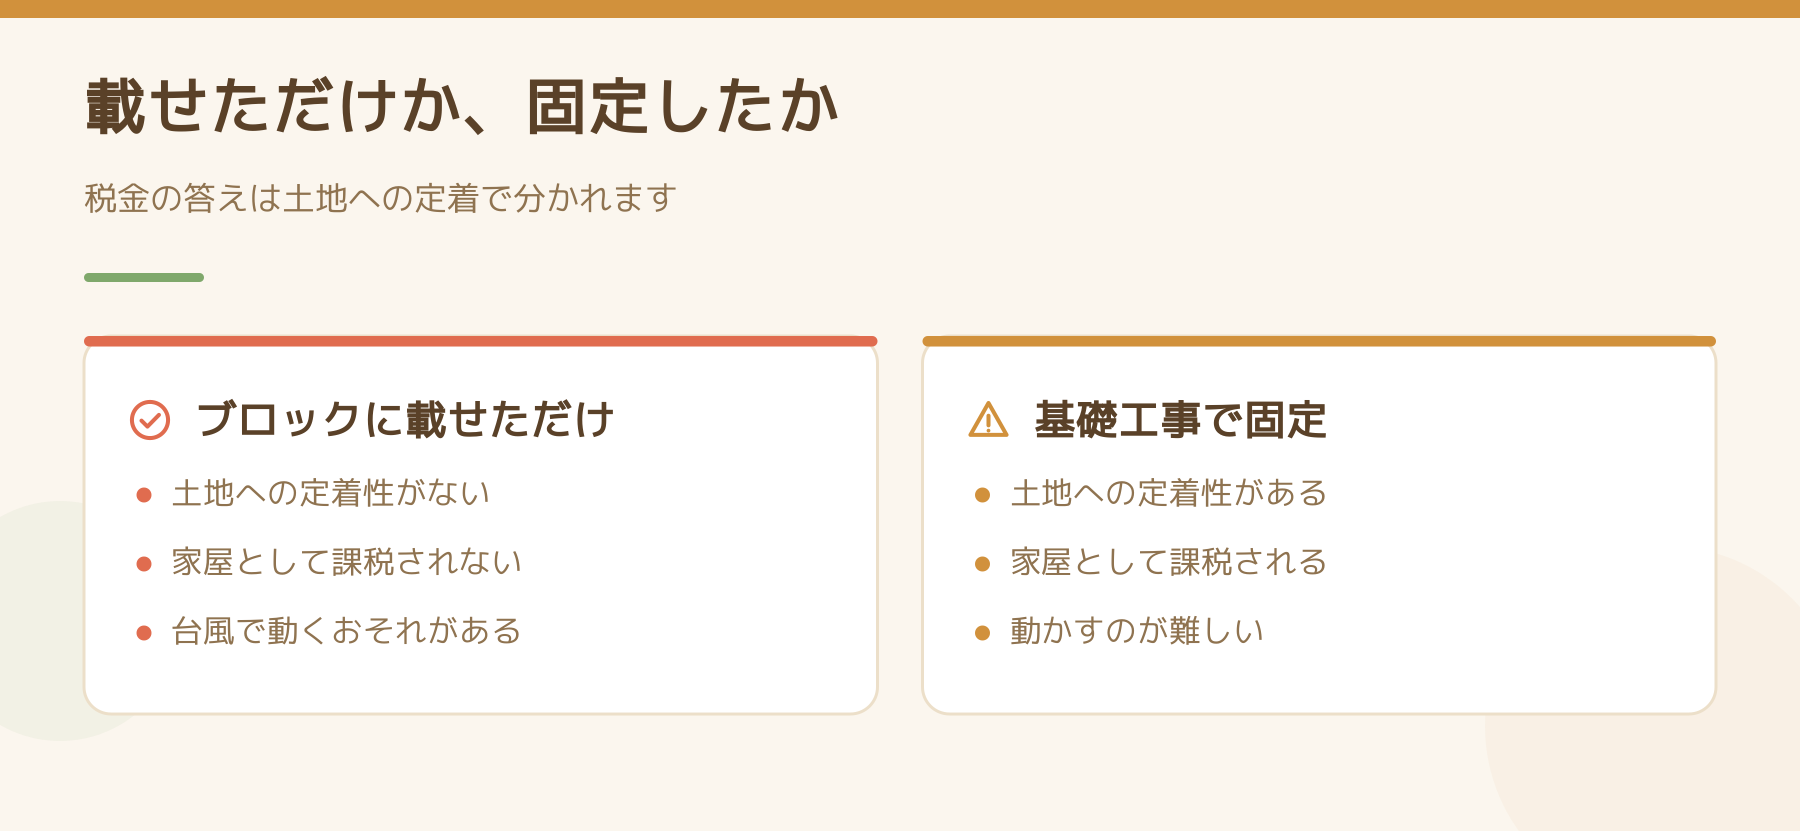
そのうえで、物置については「四隅にコンクリートブロックを置き、その上に乗せただけの物置は、土地への定着性が無いため課税対象となりません。一方、基礎工事をして容易に動かすことが困難な物置は、土地への定着性があると判断され課税対象となります」としています。登記の側でも、不動産登記規則111条は建物を「屋根及び周壁又はこれらに類するものを有し、土地に定着した建造物であって、その目的とする用途に供し得る状態にあるもの」と定めています。
屋根だけの駐輪場やカーポートなら、何もかからないのですか?
家屋としての課税はされないのが通常です。野木町の説明でも、柱と屋根だけのカーポートや、外壁が二方向までの車庫は外気分断性を満たさないとされています。ただし同じ説明に、事業用のカーポートは償却資産になり申告の義務があると書かれています。入居者のために設けた駐輪場の屋根やカーポートは、賃貸の事業のための設備と考えるのが自然で、家屋ではなく償却資産として申告する側に入るのが一般的です。申告の時期は固定資産税の課税明細書の見方は6つの欄からを見てください。
都合の悪いことも書いておきます
建築基準法の「土地に定着する」と、固定資産税の「土地への定着性」は、別の法律の言葉です。同じ物置でも、両方の答えが一致するとは限りません。ブロックに載せただけの物置を、建築基準法上どう扱うかは物件のある市の建築指導の担当課に、固定資産税でどう扱うかは資産税の担当課に、それぞれ確かめてください。また、アンカーを省けば課税されにくくなる一方で、台風で飛んだ物置が隣の家や車を壊せば、所有者の責任の話になります。税金のために固定を省くのは、順番が逆です。
物置を置いたあと、廊下にあふれていた荷物をどこへ誘導するかは共用廊下に自転車や荷物が置かれているときに、持ち主の分からない自転車の扱いはアパートの無断駐車と放置自転車をどう止めるかに書いています。
今日やることを1つだけ選ぶなら
物件のある市の都市計画情報で、敷地が準防火地域に入っているかを確かめてください。入っていれば、物置の大きさにかかわらず、発注の前に市の建築指導の担当課へ一度相談する。入っていなければ、見積書の「基礎」「アンカー」の行を見て、固定資産税の担当課に家屋になるかを聞いてから決めてください。
出典
- 建築基準法2条1号・6条2項・22条1項(e-Gov 法令API・2026年9月26日時点)
- 建築基準法施行令1条1号(e-Gov 法令API・2026年9月26日時点)
- 不動産登記規則111条(e-Gov 法令API・2026年9月26日時点)
- 野木町「課税対象になる家屋について」(税務課 資産税係・2018年9月10日更新)
Follow me!

 Japanese