
駐車場に砂利を敷いただけでも、償却はアスファルトより長い15年です|築古アパートのオーナーが舗装の前に見る別表の3行
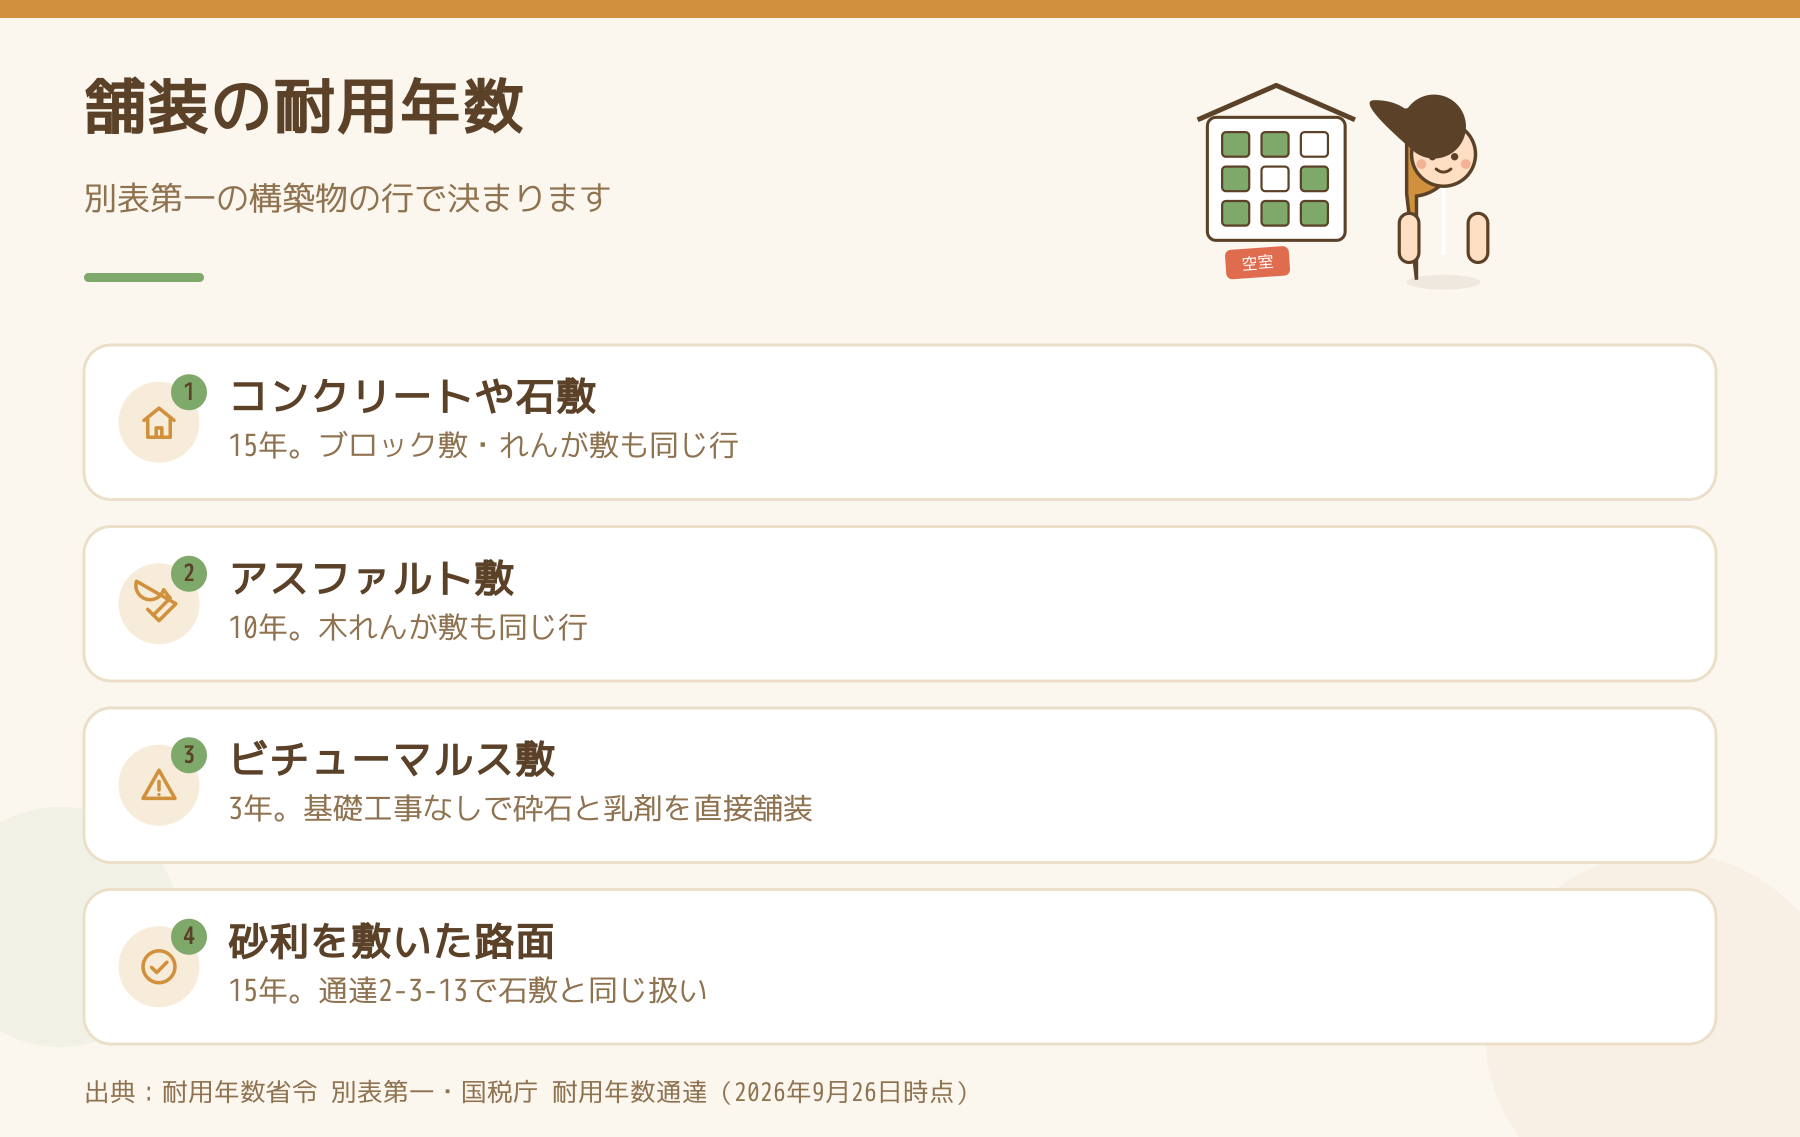
結論からお伝えすると、アパートの駐車場の舗装は、建物ではなく「構築物」として、舗装の種類ごとに決まった年数で償却します。減価償却資産の耐用年数等に関する省令の別表第一は、「舗装道路及び舗装路面」をコンクリート敷・ブロック敷・れんが敷・石敷が15年、アスファルト敷・木れんが敷が10年、ビチューマルス敷が3年と分けています。そして国税庁の耐用年数通達2-3-13は、砂利や砕石を敷いた砂利路面を「石敷のもの」と同じ15年としています。いちばん安く見える砂利が、いちばん長い年数で償却されるという並びです。
雨の翌朝、入居者から連絡が入ります。「駐車場の出口に水たまりができて、車に乗るたびに靴が泥だらけになります」。見に行くと、砂利がタイヤの跡に沿って両脇へ寄り、真ん中の土が出て、轍に茶色い水がたまっています。見積りは2通届きました。1通は「砕石敷き直し・転圧」、もう1通は「アスファルト舗装・路盤工事込み」。金額の差だけ見て決めると、帳簿の上でどう扱うかを後から考えることになります。
駐車場の舗装は「舗装路面」です
耐用年数通達2-3-11は、別表第一の「舗装路面」を「道路以外の地面の舗装の部分」としています。例として挙がっているのは工場の構内や作業広場などですが、アパートの敷地内の駐車場も「道路以外の地面」です。建物の附属設備ではなく、構築物の行を見ます。
別表第一の該当する行は、この3つです。
- コンクリート敷、ブロック敷、れんが敷又は石敷のもの…15年
- アスファルト敷又は木れんが敷のもの…10年
- ビチューマルス敷のもの…3年
ビチューマルス敷は聞き慣れない言葉ですが、通達2-3-12に定義があります。基礎工事を全く行わないで、砕石とアスファルト乳剤類とを材料として地面に直接舗装したものです。見た目は黒い舗装でも、下地を作っていない簡易な舗装は3年の行に入ります。
砂利を敷いただけでも、15年で償却するのですか?
通達2-3-13は、「表面に砂利、砕石等を敷設した砂利道又は砂利路面については、別表第一の『構築物』の『舗装道路及び舗装路面』に掲げる『石敷のもの』の耐用年数を適用する」としています。砂利を新たに敷いて駐車場にしたなら、アスファルトの10年より長い15年です。
ただし、すでにある砂利の駐車場で、寄った砂利を戻して足りない分を補充する工事は、新しく資産を作ったのか、元の状態に戻したのかで扱いが分かれます。修繕費になるのか資本的支出になるのかは、通達を上から順に当てはめて判断します。その順番は20万円と60万円は同じ基準ではありませんに、経費に入れる年の考え方は修繕費が落ちる年は、払った年ではありませんに書いています。
見積書のどの行を見ればいいのか
- 「路盤」「砕石」「転圧」の行があるか…下地を作っているかどうか。アスファルトでも路盤工事がなく乳剤で固めるだけなら、ビチューマルス敷の説明に近くなります
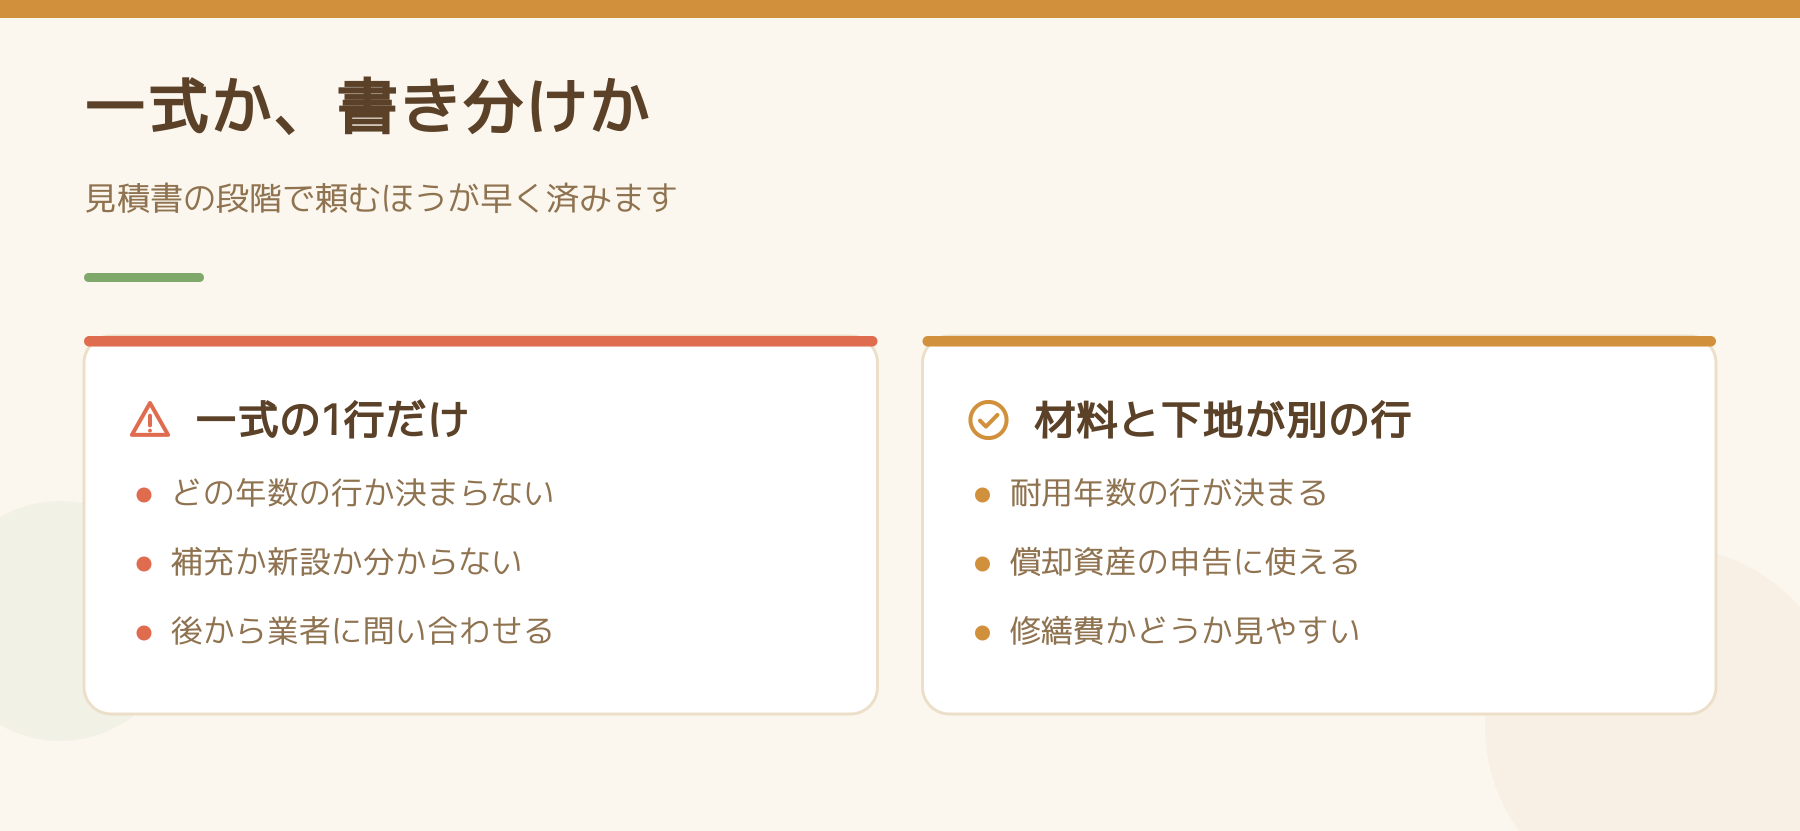
- 仕上げの材料が1行で書かれているか…「アスファルト」「コンクリート」「インターロッキング(ブロック)」「砕石」のどれか。一式の1行だけだと、どの耐用年数の行に入れるか決められません
- 車止め・区画線・排水の工事が別の行か…同じ見積書でも、舗装とは別の物として扱うものが混ざっていることがあります
見積書の段階で書き分けてもらうほうが、後から税理士に聞かれて業者へ問い合わせるより早く済みます。
舗装は、固定資産税では別の申告の対象です
所得税の償却と別に、舗装は市町村の固定資産税で償却資産として扱われるのが一般的です。家屋と違って市が自動で評価してくれるものではなく、毎年1月1日時点の所有者が1月31日までに申告する仕組みです。課税明細書との見比べ方は固定資産税の課税明細書の見方は6つの欄からを見てください。
舗装すると、水の行き先が変わります
ぬかるみを止めるために舗装すると、今度は雨水が地面にしみ込まず、表面を流れます。民法には水の流れについての決まりがあります。
- 民法214条…土地の所有者は、隣地から水が自然に流れて来るのを妨げてはならない
- 民法218条…土地の所有者は、直接に雨水を隣地に注ぐ構造の屋根その他の工作物を設けてはならない
自然に流れてくる水を止めてはいけない一方で、自分の工作物で集めた雨水を隣へ注いではいけない。舗装の勾配をどちらへ付けるか、排水をどこへ落とすかは、見積りの段階で決めておく事柄です。屋根の雨水と隣地の話はアパートの雨樋の詰まりを放置すると何が起きるかに書いています。
都合の悪いことも書いておきます
耐用年数は税金の計算のための年数で、舗装が実際に何年もつかを示したものではありません。砂利が15年もつという意味ではなく、むしろ砂利は数年ごとに補充が要るのが普通です。どの行に入れるか、補充を修繕費にできるかは、物件の状況と過去の処理で変わるので、最終的には税理士に確認してください。また、駐車場の区画や貸し方を変えると、別の税の扱いも変わります。空いた区画の埋め方はアパートの駐車場が空いたままのときにまとめています。
今日やることを1つだけ選ぶなら
手元の駐車場の見積書を開いて、仕上げの材料と「路盤」の行が書き分けられているかを確かめてください。「駐車場整備一式」の1行だけなら、発注の前に「材料と下地の工事を別の行にしてください」と一言頼むだけで、償却の年数も償却資産の申告も決めやすくなります。
出典
- 減価償却資産の耐用年数等に関する省令 別表第一「構築物」(e-Gov 法令API・2026年9月26日時点)
- 国税庁「耐用年数の適用等に関する取扱通達」第2章第3節 構築物 2-3-11・2-3-12・2-3-13
- 民法214条・218条(e-Gov 法令API・2026年9月26日時点)
Follow me!

 Japanese