
税理士報酬から源泉徴収をしなくてよい大家がいます|築古アパートのオーナーが出会う3つの場面
税理士からの請求書が届きました。顧問料55,000円。前の年まで使っていた表計算ファイルには「源泉徴収 5,105円」と書いた行があり、手取り49,895円で振り込んだ記録が残っています。今年からその行を外してよいのか、判断がつかないまま支払期日が来ました。
結論からお伝えすると、給与を1円も払っていない個人の大家であれば、税理士報酬から源泉徴収をしなくてよいことがあります(所得税法204条2項2号)。逆に、管理人にパート代を払い始めた月から、この免除は消えます。
大家が源泉徴収に出会う場面は3つしかありません。順に見ていきます。
場面1:士業に報酬を払うとき
所得税法204条1項は、源泉徴収の対象になる報酬を8つ並べています。2号がこれです。
弁護士(外国法事務弁護士を含む。)、司法書士、土地家屋調査士、公認会計士、税理士、社会保険労務士、弁理士、海事代理士、測量士、建築士、不動産鑑定士、技術士その他これらに類する者で政令で定めるものの業務に関する報酬又は料金
賃貸経営で使う相手がほぼ全部入っています。登記を頼む司法書士、境界を測る土地家屋調査士、確定申告を頼む税理士、売却前の鑑定を頼む不動産鑑定士。
ところが、2項にただし書があります
所得税法204条2項2号は、1号から5号まで・7号・8号の報酬について、「第百八十三条第一項の規定により給与等につき所得税を徴収して納付すべき個人以外の個人から支払われるもの」には1項を適用しないとしています。
183条1項は、給与を払う人に源泉徴収を義務づけている条文です。つまり、給与を払っていない個人=183条1項の義務を負っていない個人が払う士業報酬は、源泉徴収の対象から外れます。2号は「1号から5号まで」に含まれるので、税理士も司法書士もここに入ります。
順番で整理すると、こうなります。
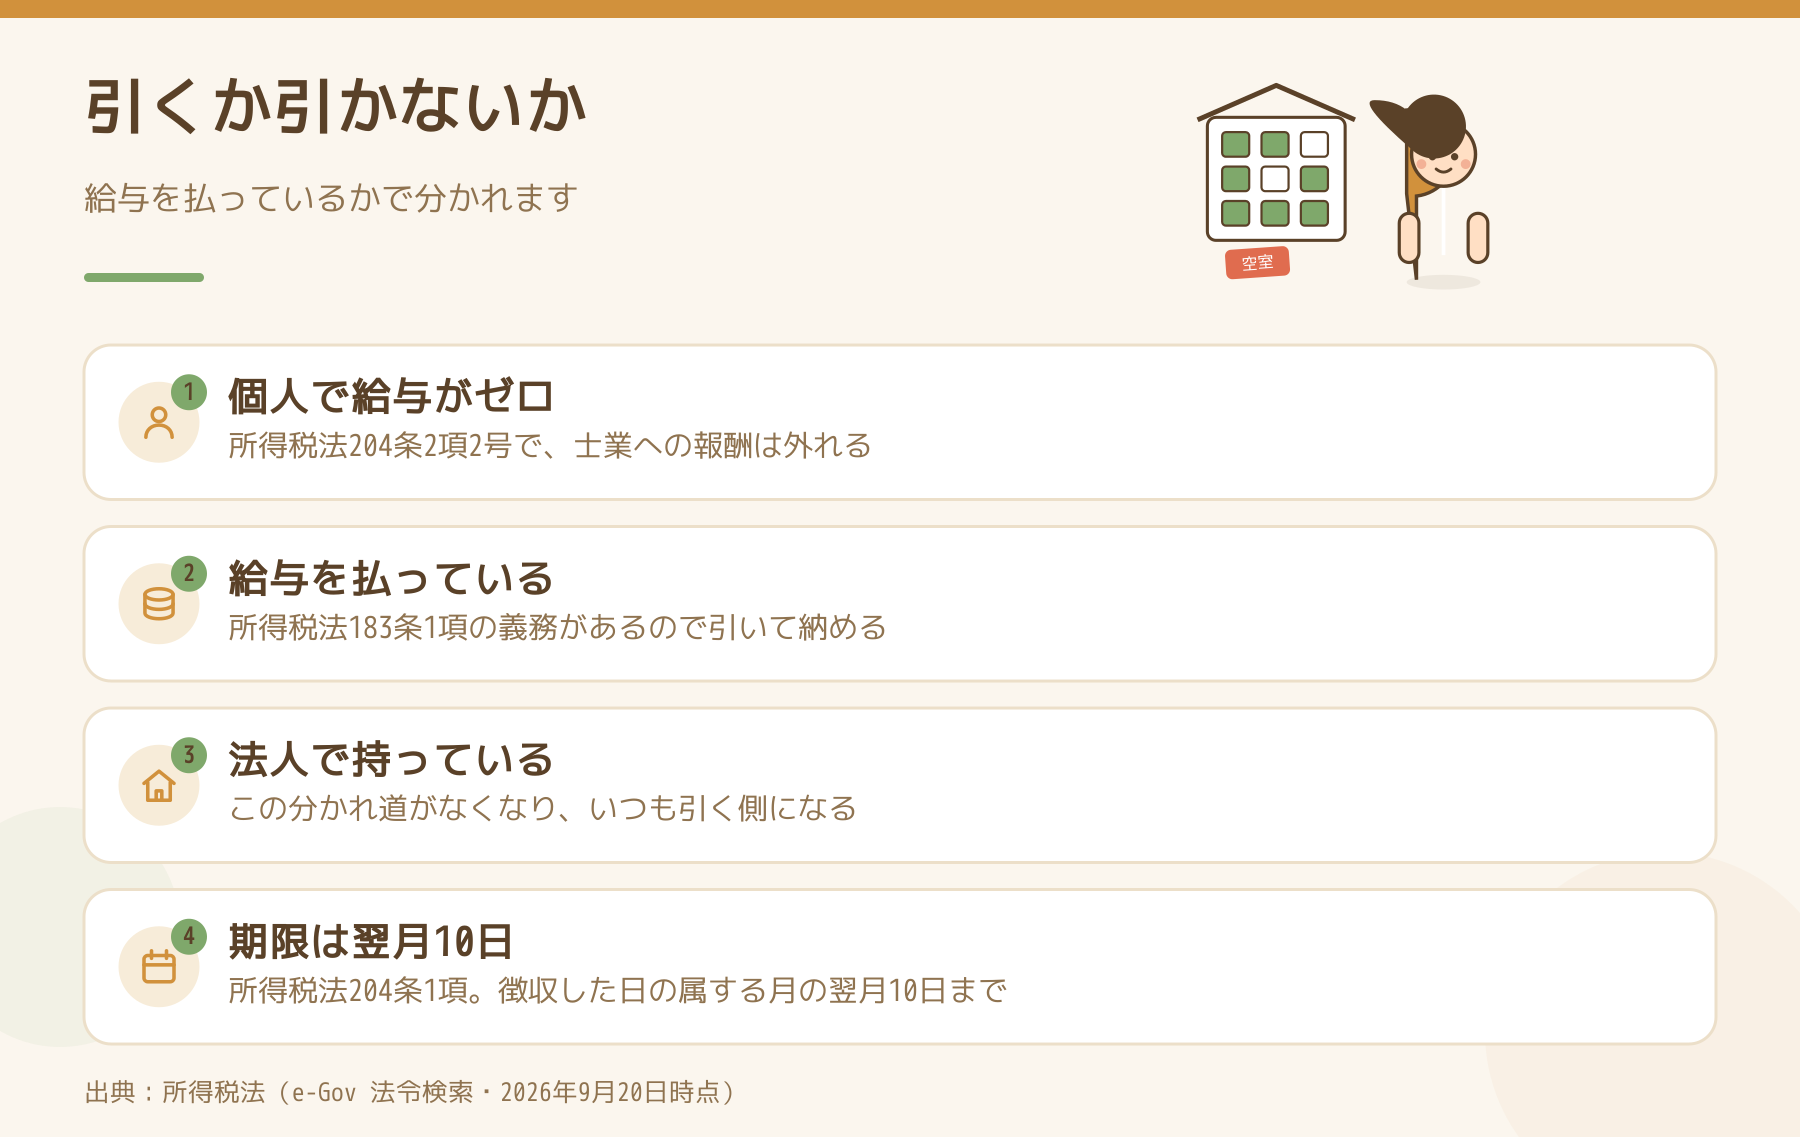
- あなたは個人ですか、法人ですか → 法人なら引きます
- (個人の場合)誰かに給与を払っていますか → 払っていなければ引きません
- 払っている場合 → 引いて、徴収の日の属する月の翌月10日までに納めます(204条1項)
管理人さん、清掃をお願いしている方、青色事業専従者。この中の誰か1人にでも給与を出していれば、2番で止まりません。
なお、法人化すると2番の分岐が消えます。法人と個人で扱いがどう変わるかの全体像は事業的規模の線は1本ではありません|築古アパートのオーナーが所得税と個人事業税で数え方を分けるで触れています。
場面2:自分が海外に住むとき
ここは立場が入れ替わります。引かれる側になります。
所得税法161条1項7号は、「国内にある不動産……の貸付け……による対価」を国内源泉所得としています。そして212条1項が、非居住者に対して国内でこの対価を支払う者は、その支払の際に所得税を徴収し、翌月10日までに納付しなければならないと定めています。
税率は213条1項1号で100分の20。これに復興特別所得税が上乗せされます。東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法28条2項が、源泉徴収すべき所得税の額に100分の2.1を乗じた額を併せて徴収するとしているためです。
20%×1.021=20.42%。これが、よく見る数字の出どころです。同法9条1項により、令和19年分までが対象とされています。
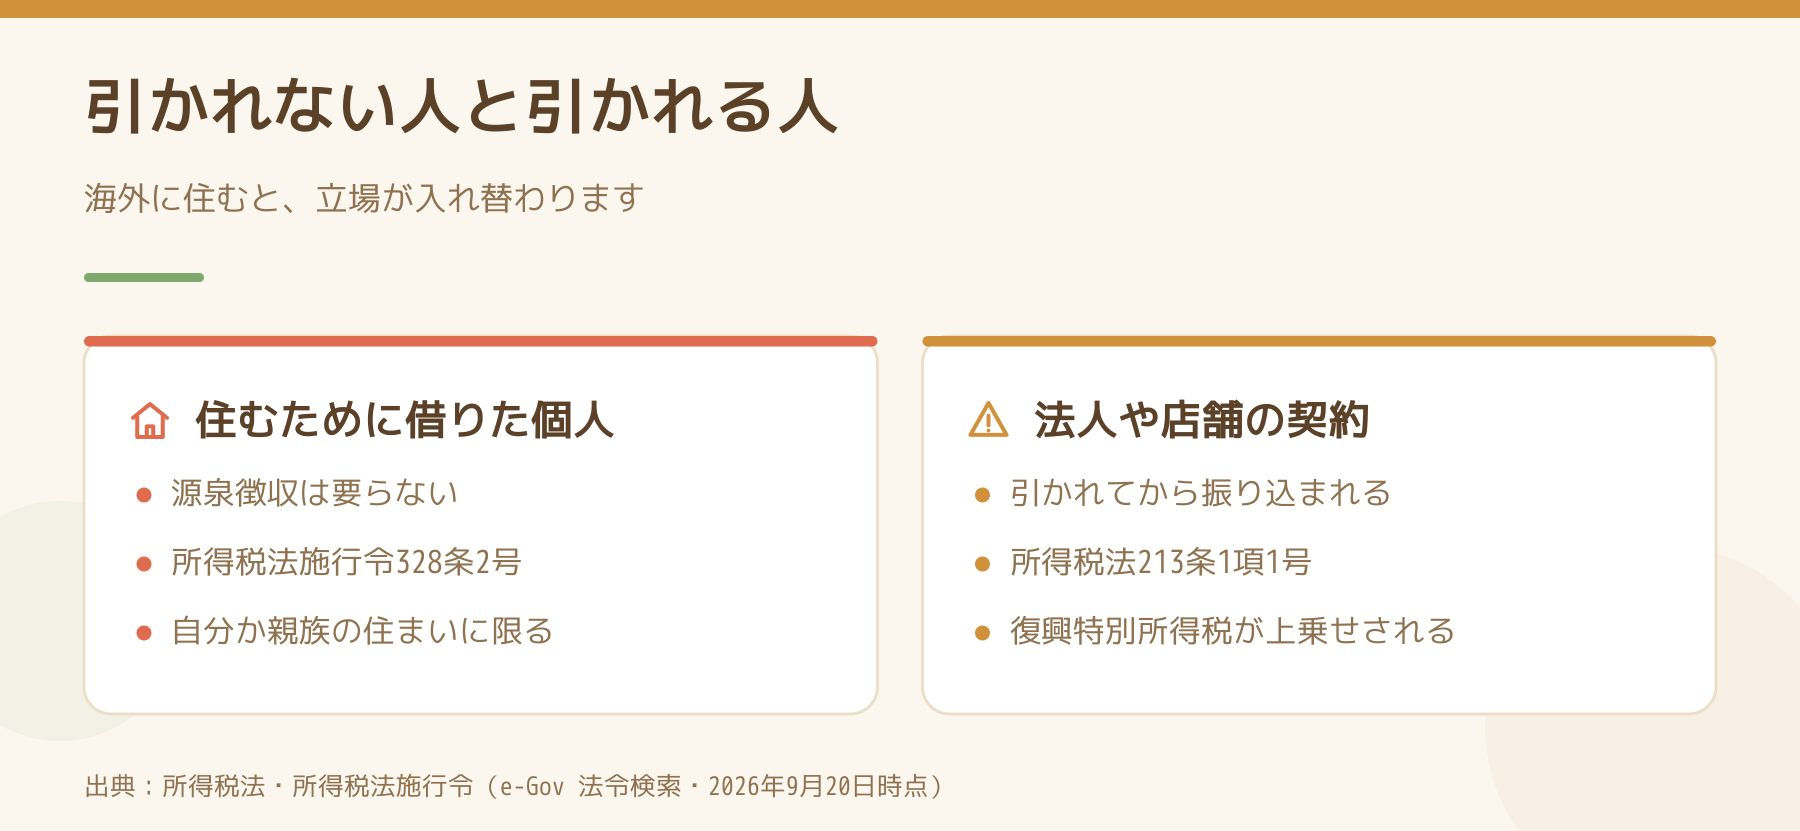
ただし、住むために借りている個人からは引かれません
所得税法施行令328条2号に除外があります。非居住者が持つ土地や家屋の賃料で、「当該土地家屋等を自己又はその親族の居住の用に供するために借り受けた個人から支払われるもの」は源泉徴収を要しません。
つまり、海外転勤中のオーナーの物件でも、
- 個人が自分や家族の住まいとして借りている → 引かれない
- 法人が社宅として借りている → 引かれる
- 店舗・事務所として貸している → 引かれる
という分かれ方になります。1棟の中に社宅契約が1つ混じっているだけで、その部屋分だけ手取りが変わります。法人契約のときに確かめることは法人契約で課税標準額を聞かれるのは国税庁がそう書いているからです|築古アパートのオーナーが社宅の申込で確かめる5点にまとめました。
場面3:地主が非居住者のとき
借地の上にアパートを建てている場合、地代を払う側はオーナーです。地主が海外に住んでいれば、161条1項7号と212条1項がそのまま当てはまり、オーナーが源泉徴収義務者になります。
相続で地主が代替わりし、相続人が海外にいるという形で急に出てくることがあります。借地の相続で承諾が要るかどうかは借地のアパートを相続するのに、地主の承諾は要りません|築古オーナーが9月15日の地価発表より先に見る5点に書きました。
都合の悪いことも書いておきます
源泉徴収をしなかった場合、納めていない税を追って求められるのは、支払った側です。相手が確定申告で精算していれば結果として二重にはなりませんが、その確認は自分ではできません。
また、ここまでの内容はいずれも個別の事情で結論が変わります。とくに「その人は非居住者か」の判定は、住所と居所で見るため単純な滞在日数だけでは決まりません。実際に引くかどうかは、税理士か所轄の税務署に確認してください。税務署は電話で答えてくれます。
今日やることを1つだけ選ぶなら
この1年に給与を1円でも払ったかどうかを、通帳で確かめてください。払っていなければ、士業への報酬は満額で振り込みます。払っていれば、引いて翌月10日までに納める。この1本の分岐で、場面1は決まります。
Follow me!

 Japanese