
法人契約で課税標準額を聞かれるのは国税庁がそう書いているからです|築古アパートのオーナーが社宅の申込で確かめる5点
結論からお伝えすると、法人契約の借主が「建物の固定資産税の課税標準額を教えてほしい」と言ってくるのは、詮索ではなく国税庁がそう書いているからです。社宅として社員に貸すときの賃貸料相当額は、その課税標準額を使って計算します。この1点を知っているだけで、法人からの申込で止まる時間がかなり短くなります。この記事では、築古アパートに法人契約・社宅利用の申込が来たときに確かめる5点を条文と通達で並べます。
申込書の契約者欄に会社名、入居者欄に別の名前
築40年の1Kに、法人名義の申込が入りました。契約者は市内の会社、入居するのは入社2年目の社員。仲介会社からの連絡は「社宅利用です」の一言だけでした。
その2日後、会社の総務担当者から直接電話が入ります。
「契約の前に、この建物の固定資産税の課税標準額と、建物の総床面積を教えていただけますか。あと敷地のほうの課税標準額も」
家賃の交渉でも、値引きの前振りでもありません。この質問は、聞かないと会社側が処理できない性質のものです。
なぜ課税標準額を聞かれるのか
会社が社員に社宅を貸すとき、社員から受け取る家賃が安すぎると、その差額が給与として課税されます。基準になるのが「賃貸料相当額」で、国税庁のタックスアンサーNo.2597(使用人に社宅や寮などを貸したとき)は次の合計額と定めています(令和8年4月1日現在法令等)。
- その年度の建物の固定資産税の課税標準額×0.2パーセント
- 12円×(その建物の総床面積(平方メートル)÷3.3平方メートル)
- その年度の敷地の固定資産税の課税標準額×0.22パーセント
そして同じページに、大家さんに関わる一文があります。
会社などが所有している社宅や寮などを貸与する場合に限らず、他から借りて貸与する場合でも、上記の(1)から(3)を合計した金額が賃貸料相当額となります。したがって、他から借り受けた社宅や寮などを貸す場合にも、貸主等から固定資産税の課税標準額などを確認することが必要です。(国税庁タックスアンサーNo.2597)
「確認することが必要です」と国税庁が書いている以上、会社の担当者は聞くしかありません。断られると社宅として処理できず、家賃の全額が給与課税に振れるおそれが出ます。法人契約の申込が途中で消える理由が、ここにあることは珍しくありません。
大家さん側の手間としては、毎年4月ごろに届く課税明細書を見れば足ります。どの欄を見るかは固定資産税の課税明細書の見方は6つの欄からにまとめました。
築古の木造アパートは、ほぼ全部が「小規模な住宅」に入る
入居するのが社員ではなく役員の場合、計算が変わります。国税庁のタックスアンサーNo.2600(役員に社宅などを貸したとき)は、床面積で2つに分けています。
- 小規模な住宅……法定耐用年数が30年以下の建物なら床面積132平方メートル以下、30年を超える建物なら99平方メートル以下
- 小規模でない住宅……自社所有か借り受けかで算式が分かれ、借り受けの場合は会社が家主に払う家賃の50パーセントと所定の算式のいずれか多い額になる
ここが実務では効きます。木造アパートの法定耐用年数は30年以下の側なので、132平方メートル以下の部屋は小規模な住宅に入ります。築古の1Kやファミリータイプは、まず外れません。つまり役員が入る場合でも、上の(1)から(3)の算式のほうが使えるということです。会社にとっては負担が軽い側の計算になります。
なお、床面積240平方メートル超などの条件で「豪華社宅」とされると算式の適用がなくなりますが、築古アパートで当たる話ではありません。税務の最終的な判断は、会社側の税理士と所轄の税務署の領分です。大家さんは数字を出す側に徹すれば十分です。
法人契約だと消費税がかかる、は正しいのか?
正しくありません。条文は借主が個人か法人かを問うていないからです。
住宅の貸付けを非課税にしているのは消費税法6条1項と別表第二13号ですが、そこに書かれている条件は借主の属性ではありません。
住宅(人の居住の用に供する家屋又は家屋のうち人の居住の用に供する部分をいう。)の貸付け(当該貸付けに係る契約において人の居住の用に供することが明らかにされている場合(当該契約において当該貸付けに係る用途が明らかにされていない場合に当該貸付け等の状況からみて人の居住の用に供されていることが明らかな場合を含む。)に限るものとし、一時的に使用させる場合その他の政令で定める場合を除く。)(消費税法別表第二13号)
見るのは契約書に居住用と書いてあるかどうかです。法人が借りて社員が住む部屋でも、契約でその用途が明らかにされていれば、この号の文言に当たります。逆に、法人契約で用途欄が空欄のまま、あるいは「事務所使用可」と書いてしまうと、扱いが変わり得ます。
したがって、法人契約を受けるときにいちばん安いコストで効くのは契約書の使用目的欄を「居住用」とはっきり書くことです。事務所として使いたいという相談が混ざっている場合は、用途地域と確認申請の話が先に来ます。
社員が住むのは「転貸」なのか
会社が借りて社員に住まわせる形は、実務上は転貸として扱うのが通例です。民法613条は転貸の効果を3項に分けて定めています。
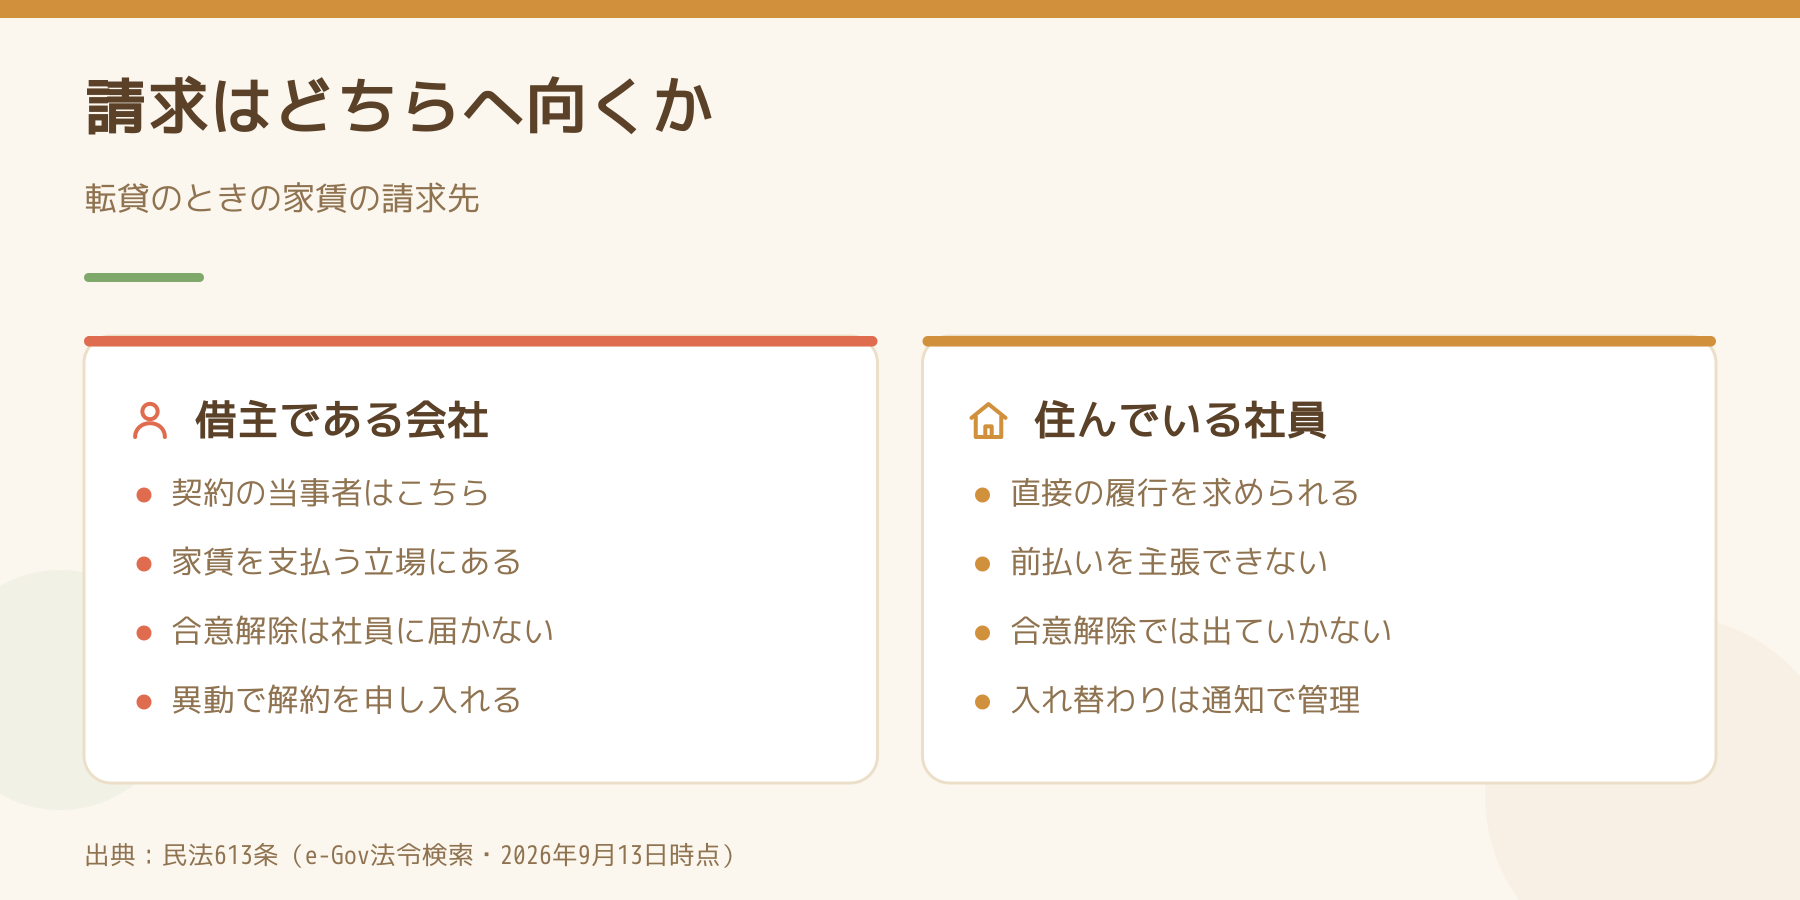
- 1項……適法に転貸されたとき、転借人は賃貸人に対して直接、履行する義務を負う。ただし賃借人と賃貸人の賃貸借に基づく債務の範囲が限度。あわせて「賃料の前払をもって賃貸人に対抗することができない」
- 2項……1項があっても、大家さんが借主である会社に請求することを妨げない
- 3項……大家さんと会社が合意で解除しても、それを社員に対抗できない。ただし解除のときに会社の債務不履行による解除権があったときは別
言い換えると、こうなります。
- 家賃が入らないとき、大家さんは会社にも社員にも請求できる。どちらか一方しか選べないわけではありません(1項と2項)
- 社員が会社に1年分の社宅費を前払いしていても、その前払いを大家さんに突きつけることはできない(1項後段)
- 会社と「円満に解約しましょう」と合意しても、それだけでは社員に出て行けと言えない(3項)
3番目が実務でいちばん重いところです。会社の撤退や社員の独立で「契約だけ先に終わらせて、住む人はそのまま」という相談が出たときに、合意解除は転借人に届かないという原則を知らないと、話の順番を間違えます。
そこで、法人契約を受けるときは転貸を認める範囲を契約書に書いておくことになります。「借主の従業員に限る」「入れ替わりは書面で通知する」といった形です。誰が住むかを動かす話の考え方は二人入居とルームシェアを認めるかと並べて読むと整理しやすくなります。
期間の定め方で外れる条文がある
法人契約は「転勤の期間だけ」という前提で持ち込まれることがあります。ここで2つの条文が出てきます。
- 借地借家法40条……「この章の規定は、一時使用のために建物の賃貸借をしたことが明らかな場合には、適用しない」。更新や解約の制限がまとめて外れます。ただし「明らか」かどうかは契約書の表題ではなく実態で判断されるため、社宅をこれで処理するのは危うい側です
- 借地借家法38条……定期建物賃貸借。書面で契約し、事前に別の書面で説明するという手続を踏めば、期間が来たら確実に終わります
社宅は年度や人事異動に合わせて動くので、定期借家との相性は悪くありません。手続を1つでも落とすと普通の賃貸借になってしまう点は定期借家は築古アパートのどこで使えるかに書いたとおりです。短期で出ていく前提の条件を付けるかどうかは短期解約違約金は付けるべきかも合わせてご覧ください。
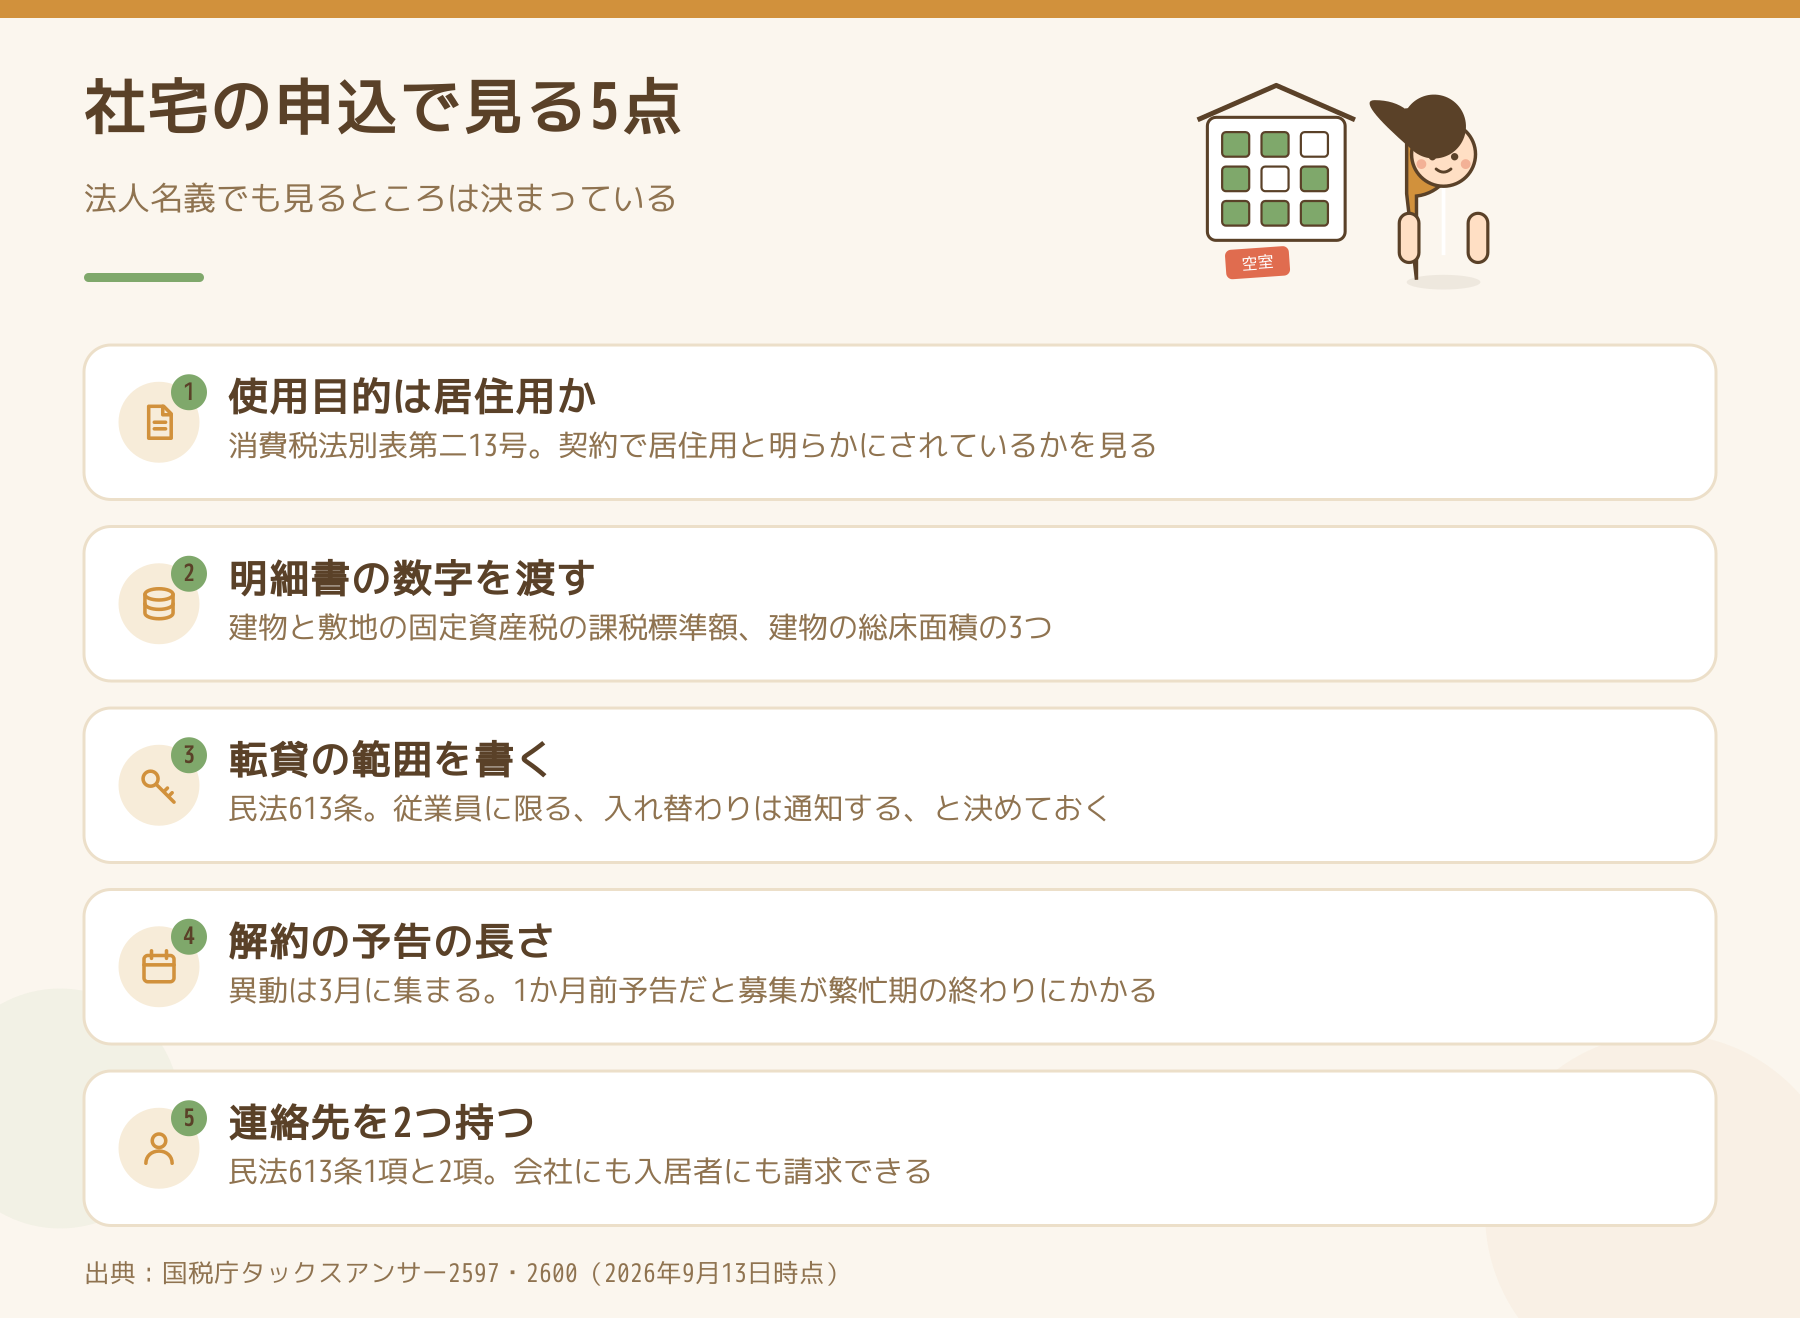
法人契約を受けるときに確かめる5点
- 契約書の使用目的欄に「居住用」と書けるか……消費税法別表第二13号のかっこ書きが見ているのはここです
- 建物と敷地の固定資産税の課税標準額、建物の総床面積を出せるか……国税庁が会社側に確認を求めている数字です。課税明細書を1枚用意すれば済みます
- 転貸を認める範囲を書いたか……入居できるのは誰か、入れ替わるときの手続はどうするか
- 解約の予告期間を、会社の異動の時期に合わせたか……3月の異動で1か月前予告だと、次の募集が繁忙期の終わりにかかります
- 家賃の滞納が出たときの連絡先を2つ確保したか……民法613条1項と2項がある以上、会社と入居者の双方に連絡がつく状態にしておくのが実務です
審査そのものの考え方は入居審査でオーナーが見る点と、見てはいけない点に整理してあります。法人だから安心、個人だから不安という見方をしないという点では、同じ話です。
今日やることを1つだけ選ぶなら
今年の固定資産税の課税明細書を1枚出して、建物の課税標準額・敷地の課税標準額・建物の総床面積の3つに付せんを貼ってください。法人からの申込が入ったその日に答えられる状態にしておくだけで、契約までの日数が縮みます。埼玉県・千葉県西部・栃木県南部の築古アパートは、社宅の借り上げでは価格帯が合いやすい側です。
なお、給与課税の判定、消費税の課税・非課税の区分、転貸の可否の解釈は、契約の内容と実際の使われ方で結論が変わります。この記事は条文と通達の位置を示したものですので、実際の判断は税理士・弁護士や所轄の窓口にご確認ください。
出典は国税庁タックスアンサーNo.2597・No.2600(いずれも令和8年4月1日現在法令等)、および e-Gov 法令検索の現行条文(2026年9月13日時点)です。
Follow me!

 Japanese