
死因贈与の契約書があっても、贈る側はいつでも撤回できるのが原則です|築古アパートのオーナーが読む民法554条
実家の食卓に、A4の紙が2枚。「私が死んだら、〇〇市のアパート1棟を長女に贈与する」と書かれ、親と長女の署名と印が並んでいます。遺言を書くのは気が重いけれど、この紙なら2人で決めた約束になる。築古アパートを持つ家で、こうした「死因贈与」の契約書が作られることがあります。
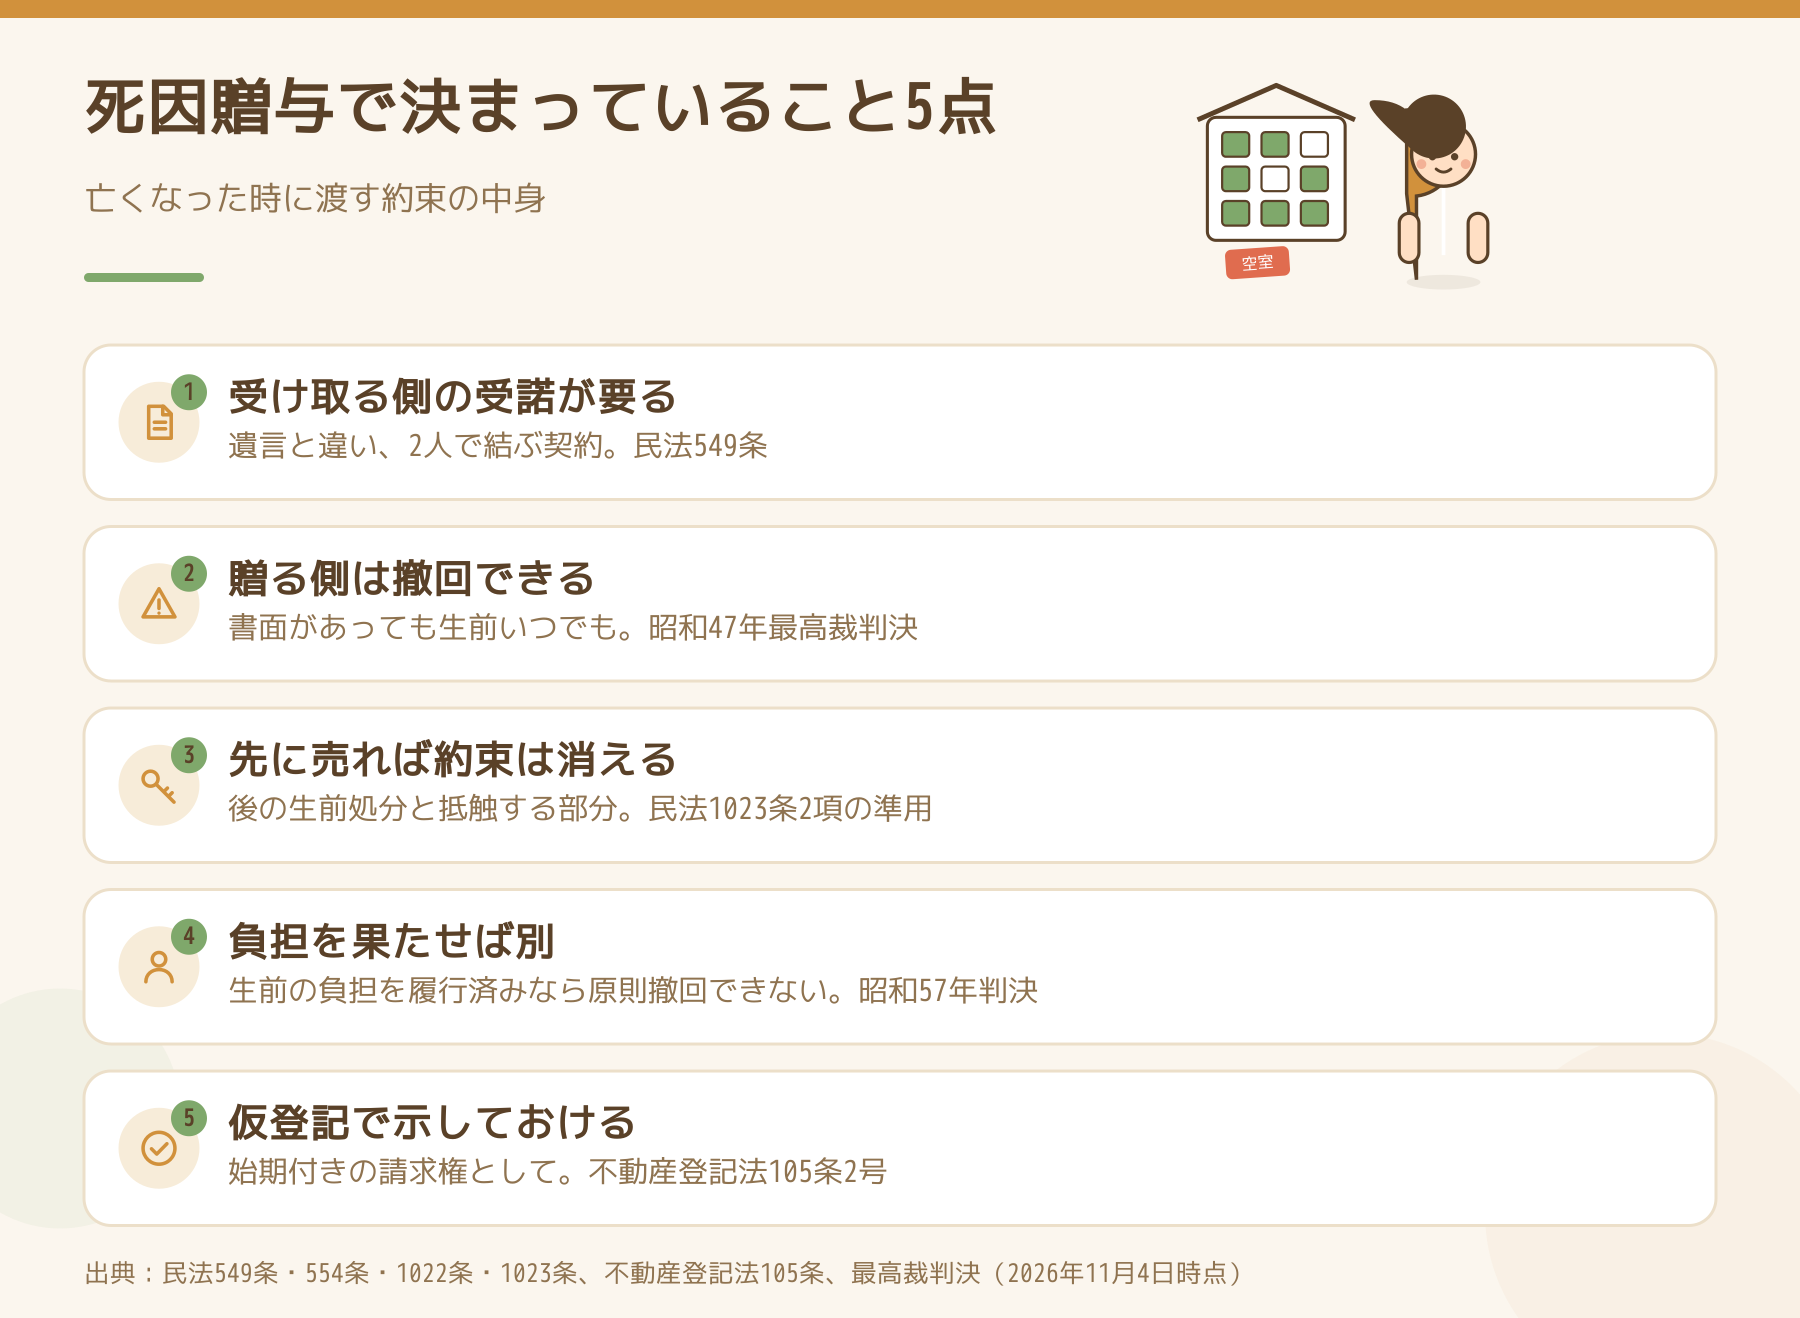
結論からお伝えすると、死因贈与は契約書を作っても、贈る側が生きている間はいつでも撤回できるのが原則です。民法554条が遺贈の規定を準用し、最高裁はそこに遺言の撤回の規定(1022条)も含まれると判断しています。例外は、もらう側が「生前に果たす負担」をすでに果たしている場合です。そして税と登記では、遺言で渡すのと同じ扱いになるもの、ならないものに分かれます。
この記事では、埼玉・千葉西部・栃木南部で築古アパートを持つ方とその家族に向けて、死因贈与でアパートを渡すときに条文が何を決めているかを順にたどります。
死因贈与は、遺言と何が違うのか?
民法554条は「贈与者の死亡によって効力を生ずる贈与については、その性質に反しない限り、遺贈に関する規定を準用する」としています。効力が出るのは亡くなった時で、その点は遺言(遺贈)と同じです。
違うのは成り立ち方です。
- 遺言は1人で書くもので、「この法律に定める方式に従わなければ、することができない」(960条)。自筆証書や公正証書など、決まった形が要ります
- 死因贈与は契約です。贈与は「当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって」効力を生じます(549条)。もらう側の受諾が要り、遺言のような方式の定めはありません
2人で署名した紙が残るので、「遺言より固い約束」に見えます。ところが、撤回の場面では逆になります。
契約書があっても、贈る側は撤回できるのか?
できるのが原則です。最高裁判所第一小法廷の昭和47年5月25日判決は、「死因贈与については、遺言の取消に関する民法一〇二二条がその方式に関する部分を除いて準用されると解すべきである」と述べ、理由を「贈与者の死後の財産に関する処分については、遺贈と同様、贈与者の最終意思を尊重し、これによつて決するのを相当とする」としています。
1022条は「遺言者は、いつでも、遺言の方式に従って、その遺言の全部又は一部を撤回することができる」という条文です。「方式に関する部分を除いて」なので、死因贈与の撤回に遺言の形は要りません。
もう1つ注意したいのが1023条です。2項は、遺言が遺言後の生前処分と抵触するときは、その部分を撤回したものとみなす規定を準用しています。たとえば死因贈与の契約のあとで、親がそのアパートを第三者に売れば、約束はその部分で消えたと扱われる方向になります。もらう側が紙を持っていても、名義が動けば止められません。
介護や管理の見返りに約束した場合は?
「生きている間、アパートの管理と身の回りの世話をしてくれたら、死んだあと建物を渡す」。このように、もらう側に負担を付けた死因贈与は、扱いが変わります。
最高裁判所第二小法廷の昭和57年4月30日判決は、負担の履行期が贈与者の生前と定められ、もらう側が負担の全部またはそれに類する程度を履行した場合には、特段の事情がない限り、1022条・1023条を準用して撤回することはできないとしています。何年も世話を続けたあとで、一方的に約束を消されることを防ぐ考え方です。
ただし、何を負担と決めたか、どこまで果たしたかは、あとで争いになると証拠で決まります。
- 負担の中身(管理の範囲、介護の内容、期間)を契約書に具体的に書く
- 果たした記録(家賃の入出金の管理表、通院の付き添いの記録など)を日付つきで残す
なお、親の手伝いをしてきた子が相続で報われるかどうかは、契約がない場合は寄与分の話になります。親のアパートの管理を手伝う子は、相続で自動的には報われませんで扱っています。
生きている間に、登記で押さえておけるか?
不動産登記法105条2号は、仮登記ができる場合として、権利の移転に関する請求権を保全しようとするとき(「始期付き又は停止条件付きのものその他将来確定することが見込まれるもの」を含む)を挙げています。死因贈与は契約なので、贈る側の死亡を始期とする所有権移転の請求権として、仮登記の対象になりえます。
仮登記を入れておけば、登記簿を見た人には約束の存在が伝わります。ただし、仮登記があっても撤回そのものは止まりません。撤回されたあと、仮登記が残ったままになると、売却や融資の前に消す手間が残ります。古い仮登記の消し方は古い仮登記は、名義人の承諾があれば消せますで扱っています。
税と登記では、遺言で渡すのと同じになるのか?
ここが分かれ目です。同じ「亡くなった時に渡す」でも、税目ごとに条文の書き方が違います。
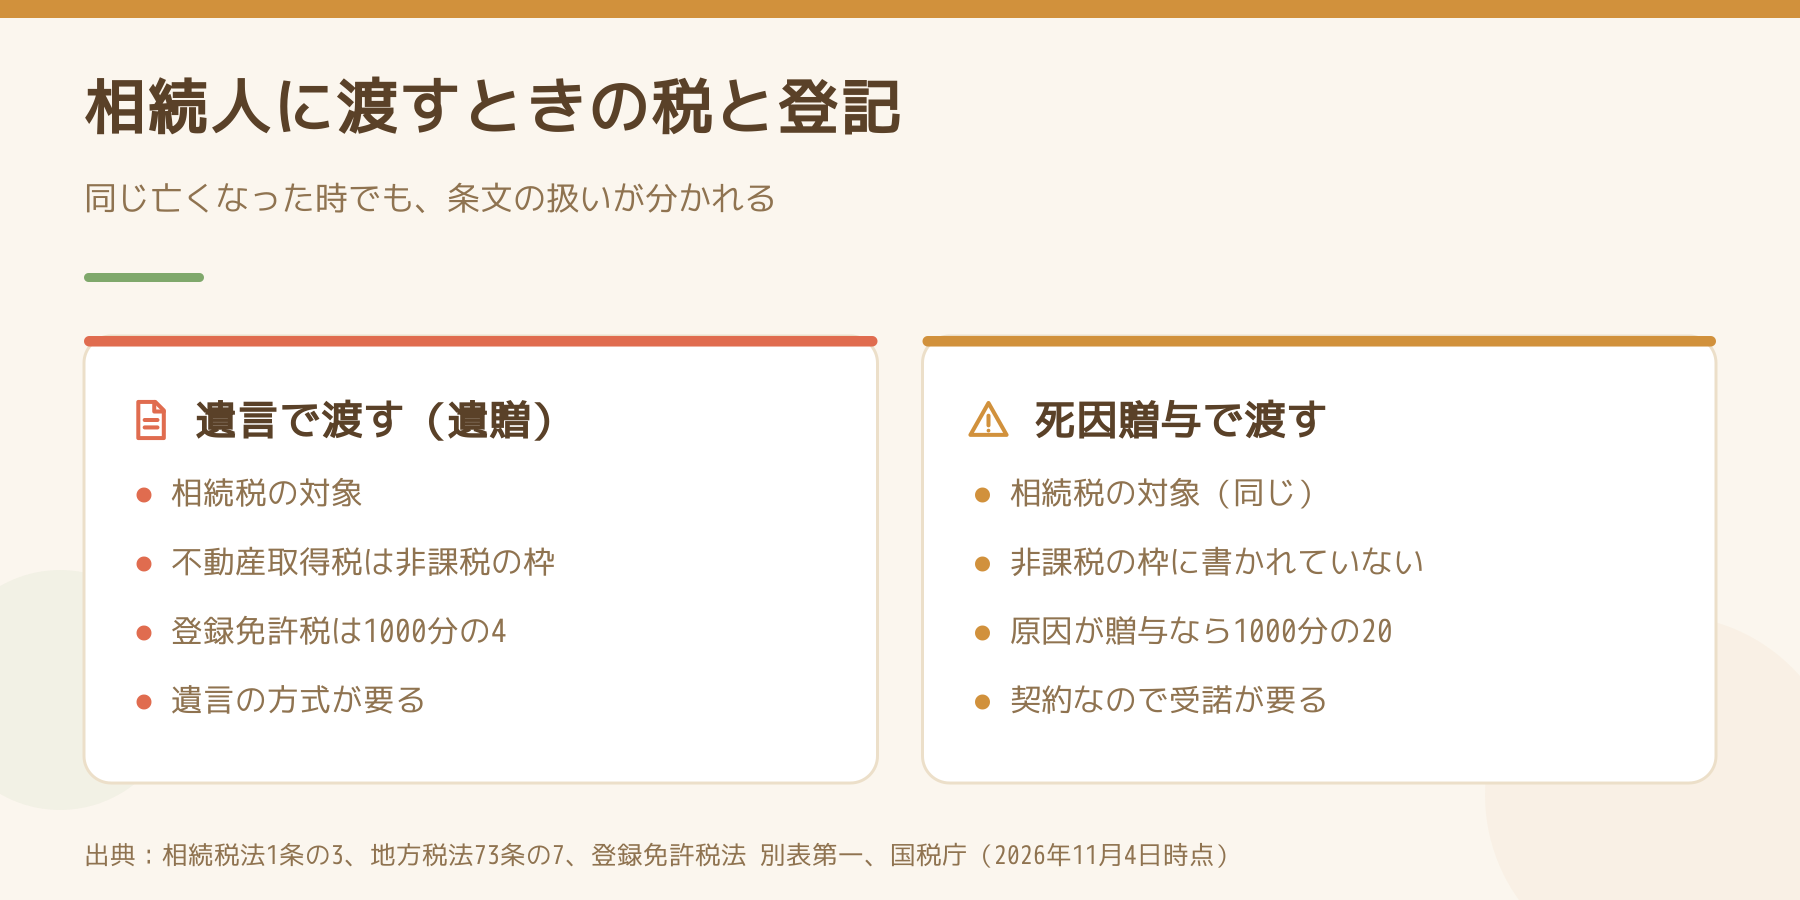
- 相続税:相続税法1条の3第1項1号は、納税義務者を「相続又は遺贈(贈与をした者の死亡により効力を生ずる贈与を含む。以下同じ。)により財産を取得した」者としています。死因贈与は贈与税ではなく相続税の対象です
- 不動産取得税:地方税法73条の7第1号が非課税として挙げるのは「相続(包括遺贈及び被相続人から相続人に対してなされた遺贈を含む。)」です。死因贈与の文字はありません。相続人が受け取る場合でも、遺贈なら非課税の枠に入り、死因贈与は入らない読み方になります。課税されるかどうかは、物件のある県の県税事務所で確かめてください
- 登録免許税:所有権の移転の登記は、相続なら不動産の価額の1000分の4、その他の原因なら1000分の20です(登録免許税法 別表第一)。国税庁の税額表の注記は、相続に「相続人に対する遺贈」を含めて説明しています。死因贈与は登記の原因が「贈与」になるのが一般的で、その場合は1000分の20の側です。固定資産税評価額800万円の建物なら、3万2,000円と16万円の差です
税率の表そのものと、原因が変わると何が変わるかは親子で名義を移すとき、先に決まるのは金額ではなく「原因」ですで詳しく扱っています。
この記事で判断していないこと
- 負担を果たしたあとでも撤回が認められる「特段の事情」に当たるか。個別の事情で決まるため、弁護士に確認してください
- 負担の付いていない死因贈与でも、事情によって撤回が制限されるか。契約に至った経緯で結論が変わりうるため、ここでは扱いません
- 死因贈与が遺留分の計算でどの順番に負担を負うか。遺留分の全体は遺言でアパートを1人に継がせても、ほかの子にはお金で払う分が残りますをご覧ください
- 不動産取得税の課税の有無と税額、相続税の計算。県税事務所・税理士・税務署に確認してください
- 遺言執行者を置いた場合の手続き。遺言の側の話は遺言執行者がいる間に相続人が結んだ契約は、無効になりえますで扱っています
今日やることを1つだけ選ぶなら
手元の死因贈与の契約書を開き、「負担」として何が、いつまでに書かれているかに印を付けてください。何も書かれていなければ、贈る側はいつでも撤回できる約束です。書かれていれば、それを果たした記録をこの日から残し始めることが、紙の約束を守る一番の手当てになります。不動産取得税と登録免許税の差も含めて、遺言に切り替えるかどうかは、その確認のあとで専門家と話すのが早道です。
出典
- 民法549条・554条・960条・1022条・1023条、不動産登記法105条、相続税法1条の3、地方税法73条の7(e-Gov法令検索・2026年11月4日時点)
- 最高裁判所第一小法廷 昭和47年5月25日判決(裁判所ウェブサイト 裁判例情報)
- 最高裁判所第二小法廷 昭和57年4月30日判決
- 国税庁 タックスアンサー No.7191「登録免許税の税額表」
Follow me!

 Japanese