
借地のアパートで底地を買うと、借地権は消えます|築古アパートのオーナーが民法520条と路線価図で先に数えること
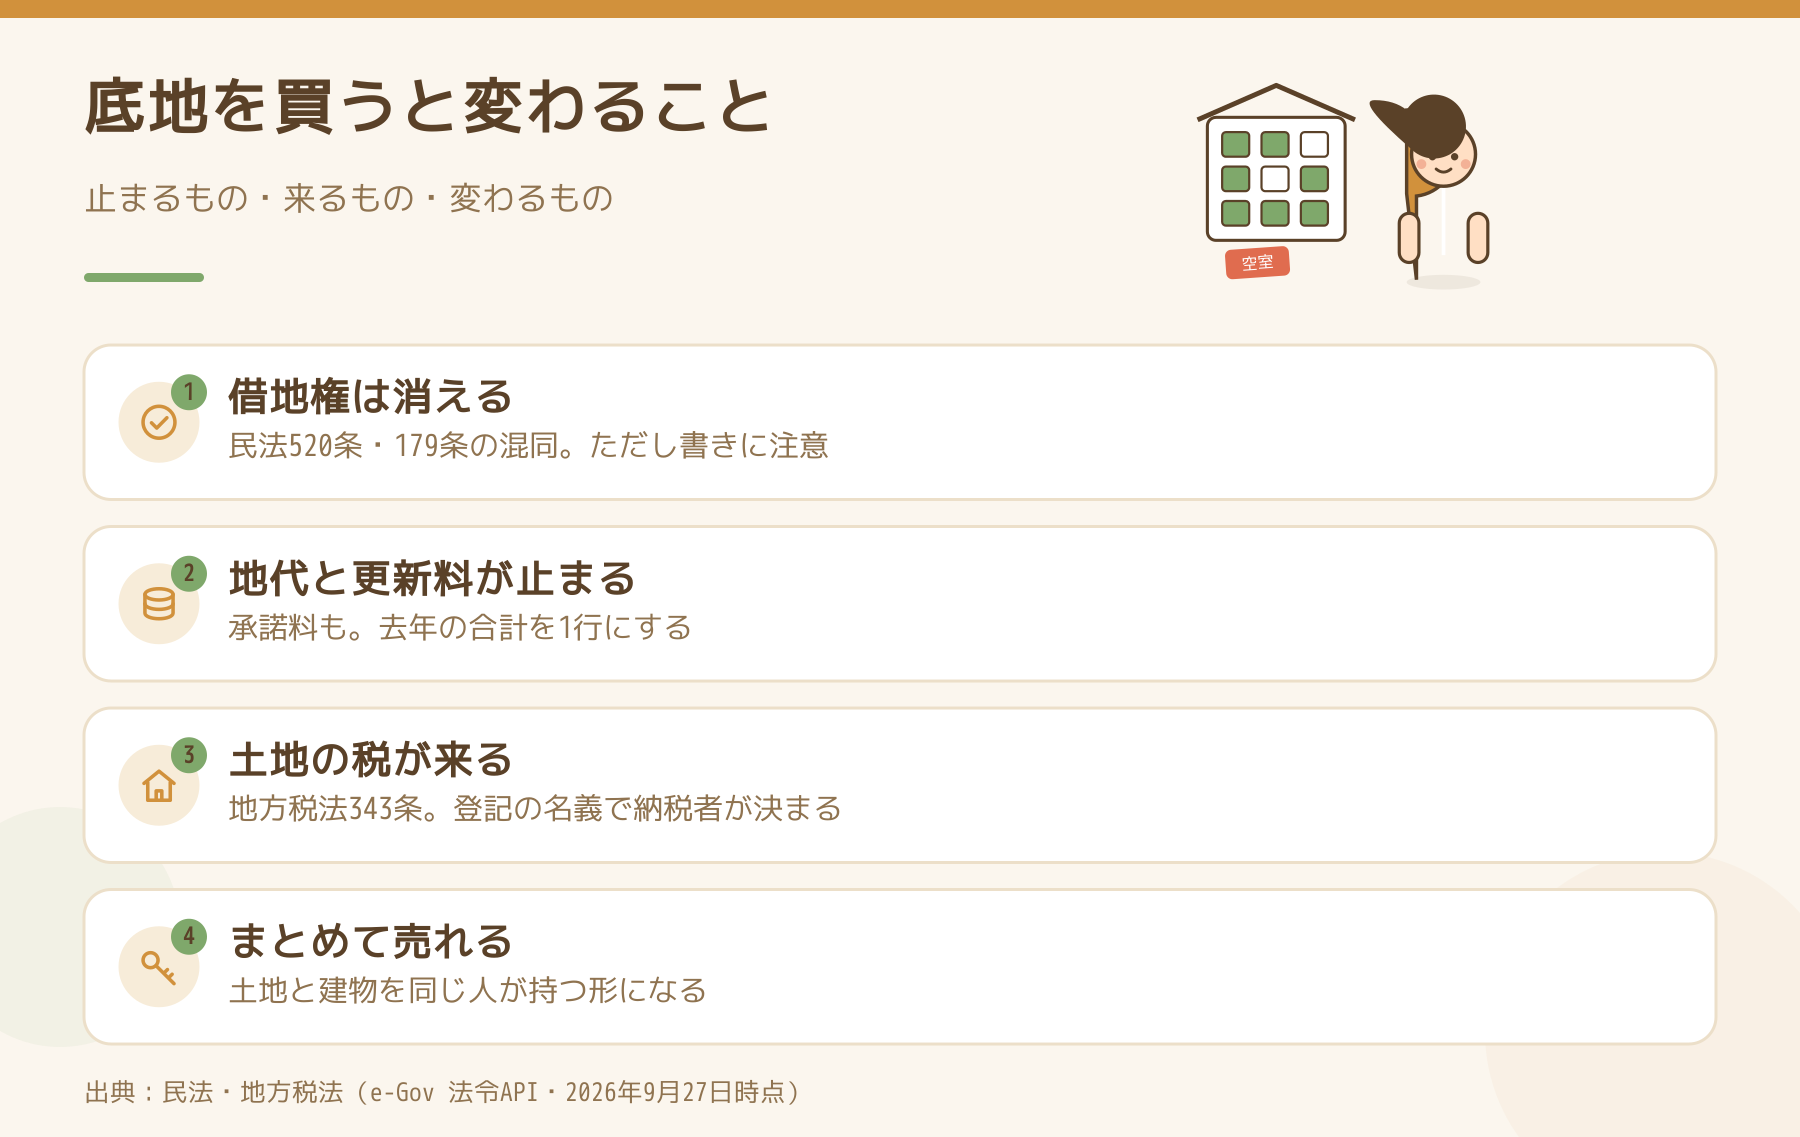
結論からお伝えすると、借地の上にアパートを持つ人が底地(地主の土地)を買うと、借地権は原則として消えます。土地の賃借権なら民法520条(債権と債務が同じ人に帰属したとき)、地上権なら民法179条1項(所有権と他の物権が同じ人に帰属したとき)の「混同」です。どちらにも「第三者の権利の目的であるときは、この限りでない」というただし書きがあります。価格の目安として語られる路線価図の借地権割合(A:90%〜G:30%)は、相続税・贈与税の評価の数字で、地主との売買価格を決めるものではありません。
地主さんから手紙が届きました。「相続を控えているので、底地を買っていただけないか」。毎月の地代は2万8,000円、更新は3年後です。借地の上の木造アパートは築38年で、借地の契約書には、建て替えには地主の承諾が要ると書かれています。買えば承諾の話はなくなります。代わりに、何が自分に来るのかを先に数えておく必要があります。
買うと、借地権は「混同」で消えます
借地権は、建物の所有を目的とする地上権か土地の賃借権です(借地借家法2条1号)。築古のアパートで多いのは賃借権のほうです。
- 民法520条…債権及び債務が同一人に帰属したときは、その債権は、消滅する。ただし、その債権が第三者の権利の目的であるときは、この限りでない
- 民法179条1項…同一物について所有権及び他の物権が同一人に帰属したときは、当該他の物権は、消滅する。ただし、その物又は当該他の物権が第三者の権利の目的であるときは、この限りでない
自分が借りている土地を自分で持てば、自分に地代を払う意味はなくなるので、借地権は消えるという整理です。そのあとは、土地と建物を同じ人が持つ普通の「所有地の上のアパート」になります。
ただし書きは、どんなときに効くのですか?
借地権そのものに誰かの権利が付いているときです。たとえば、借地権を担保にお金を借りている場合などが考えられます。アパートの建物に抵当権を付けて借入れをしている場合も、借地権の扱いが金融機関の担保の前提に関わります。買う前に、借入れのある金融機関へ「底地を買う予定がある」と伝えて、手続きを確かめてください。
地代は止まり、土地の固定資産税が自分に来ます
固定資産税は、土地については登記簿に所有者として登記されている人に課されます(地方税法343条1項・2項)。底地を買って所有権の移転登記をすると、翌年からは土地の固定資産税・都市計画税の納税通知書が自分に届きます。それまでは、地主さんが払っていたものです。
比べるときは、次の3つを年額で並べます。
- 止まるもの…地代(例の月2万8,000円なら年33万6,000円)、更新料、建て替えや増改築の承諾料
- 新しくかかるもの…土地の固定資産税・都市計画税、購入の登記の費用、借入れをするなら利息
- 変わるもの…売るときに土地と建物をまとめて売れる、金融機関の担保評価が変わる
土地の税額は、地主さんに今年の課税明細書の土地の欄を見せてもらうのが確実です。明細書の読み方は固定資産税の課税明細書の見方は6つの欄からにあります。
路線価図の借地権割合は、売買価格ではありません
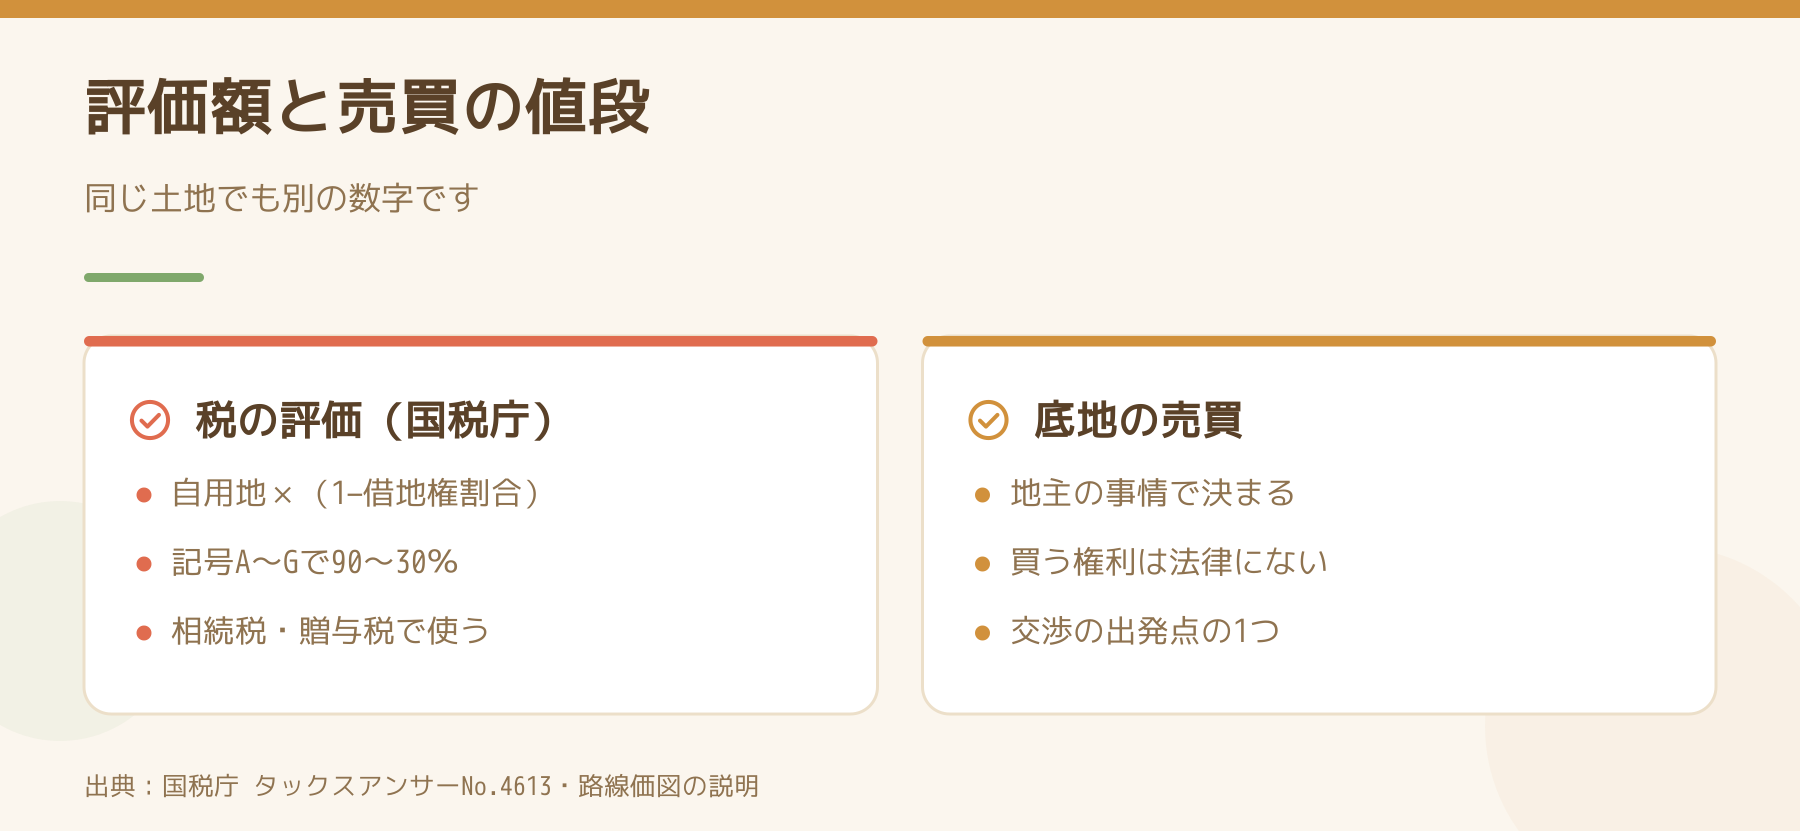
国税庁のタックスアンサー「No.4613 貸宅地の評価」は、借地権の目的となっている宅地の評価を「自用地としての価額-自用地としての価額×借地権割合」としています。借地権割合は路線価図の記号で示され、A:90%、B:80%、C:70%、D:60%、E:50%、F:40%、G:30%です(国税庁「路線価図の説明」)。路線価が「215D」なら、1平方メートル当たり21万5,000円・借地権割合60%という意味です。
この式で出るのは、相続税や贈与税を計算するときの評価額です。地主さんが底地を売る値段は、地主さんの事情と交渉で決まります。借地人に底地を買う権利が法律で与えられているわけでもありません。路線価の数字は、交渉の出発点を知る材料の1つと考えてください。
都合の悪いことも書いておきます
底地を買うと、借地借家法が借地人を守っていた仕組み(更新や建物買取請求など)とは縁が切れます。守られる側から、自分で土地を持つ側に移るということです。また、購入資金を借りれば返済が始まり、地代より毎月の支出が増えることもあります。借地のアパートを相続するときの考え方は借地のアパートを相続するのに、地主の承諾は要りません、売る順番は築古アパートを売るなら満室にしてからか空室のままかに書いています。価格の妥当性は不動産鑑定士、税金は税理士、登記は司法書士に確かめてください。
今日やることを1つだけ選ぶなら
去年1年に地主さんへ払った地代・更新料・承諾料を合計して、1行にしてください。底地を買ったときに止まるのはこの金額です。これと、土地の固定資産税・都市計画税と借入れの利息の合計を比べるところから始めてください。
出典
- 民法179条・520条、借地借家法2条1号(e-Gov 法令API・2026年9月27日時点)
- 地方税法343条(e-Gov 法令API・2026年9月27日時点)
- 国税庁 タックスアンサー「No.4613 貸宅地の評価」(令和8年4月1日現在法令等)
- 国税庁「路線価図の説明」(財産評価基準書 路線価図・評価倍率表)
Follow me!

 Japanese