
相続したアパートの固定資産税の通知は、相続人のうち1人に届きます|築古アパートのオーナーが読む地方税法9条の2の代表者
結論からお伝えすると、相続人が2人以上いるとき、固定資産税などの書類を受け取る「代表者」を決めて市町村に届け出ることができます。ただし、代表者を決めても、税金を払う義務が代表者1人に移るわけではありません。地方税法9条の2が定めているのは、納税通知書などの「書類を受領する人」だけだからです。もう1つ、見落としやすい点があります。亡くなったことを知らずに被相続人の名前で出された書類は、相続人の1人に届けば、全員に届いたものとみなされます。
たとえば、親が亡くなり、兄弟3人で築古アパートを相続したのに、遺産分割がまだまとまっていない場面です。春になると、親の名前の納税通知書が、近くに住む1人のところにだけ届きます。ほかの2人は知らないまま、納期が過ぎていく——この記事は、その仕組みを条文で確かめたものです。
相続人が複数いるとき、税金は誰が払うのですか?
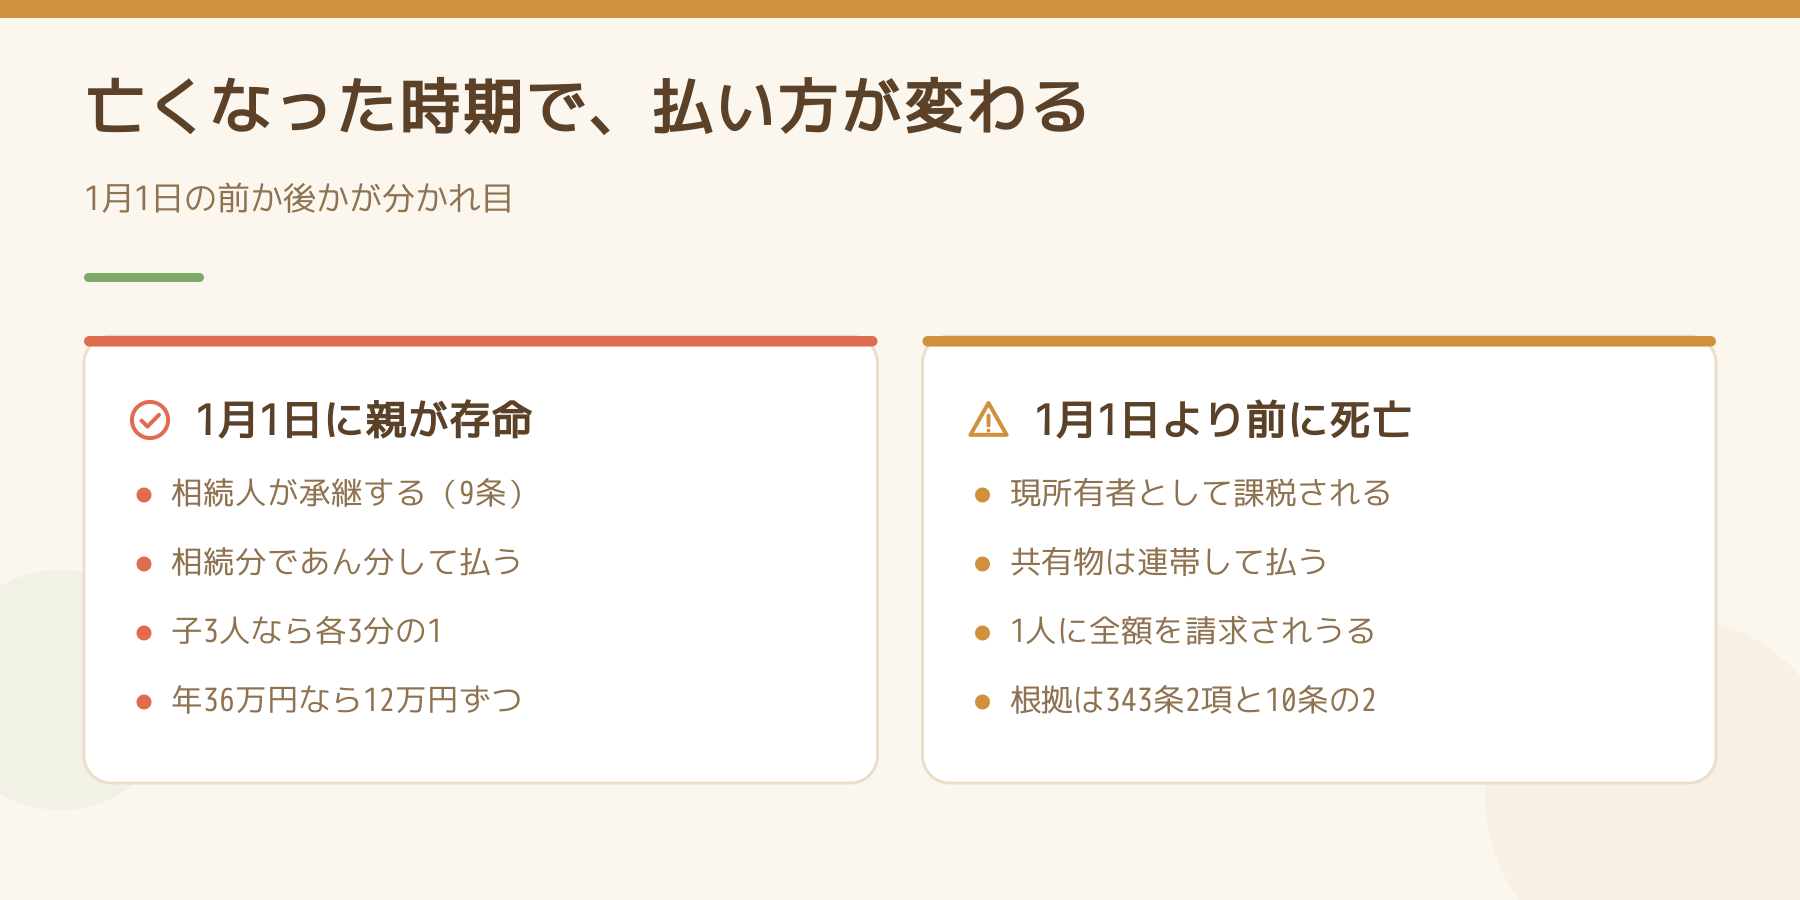
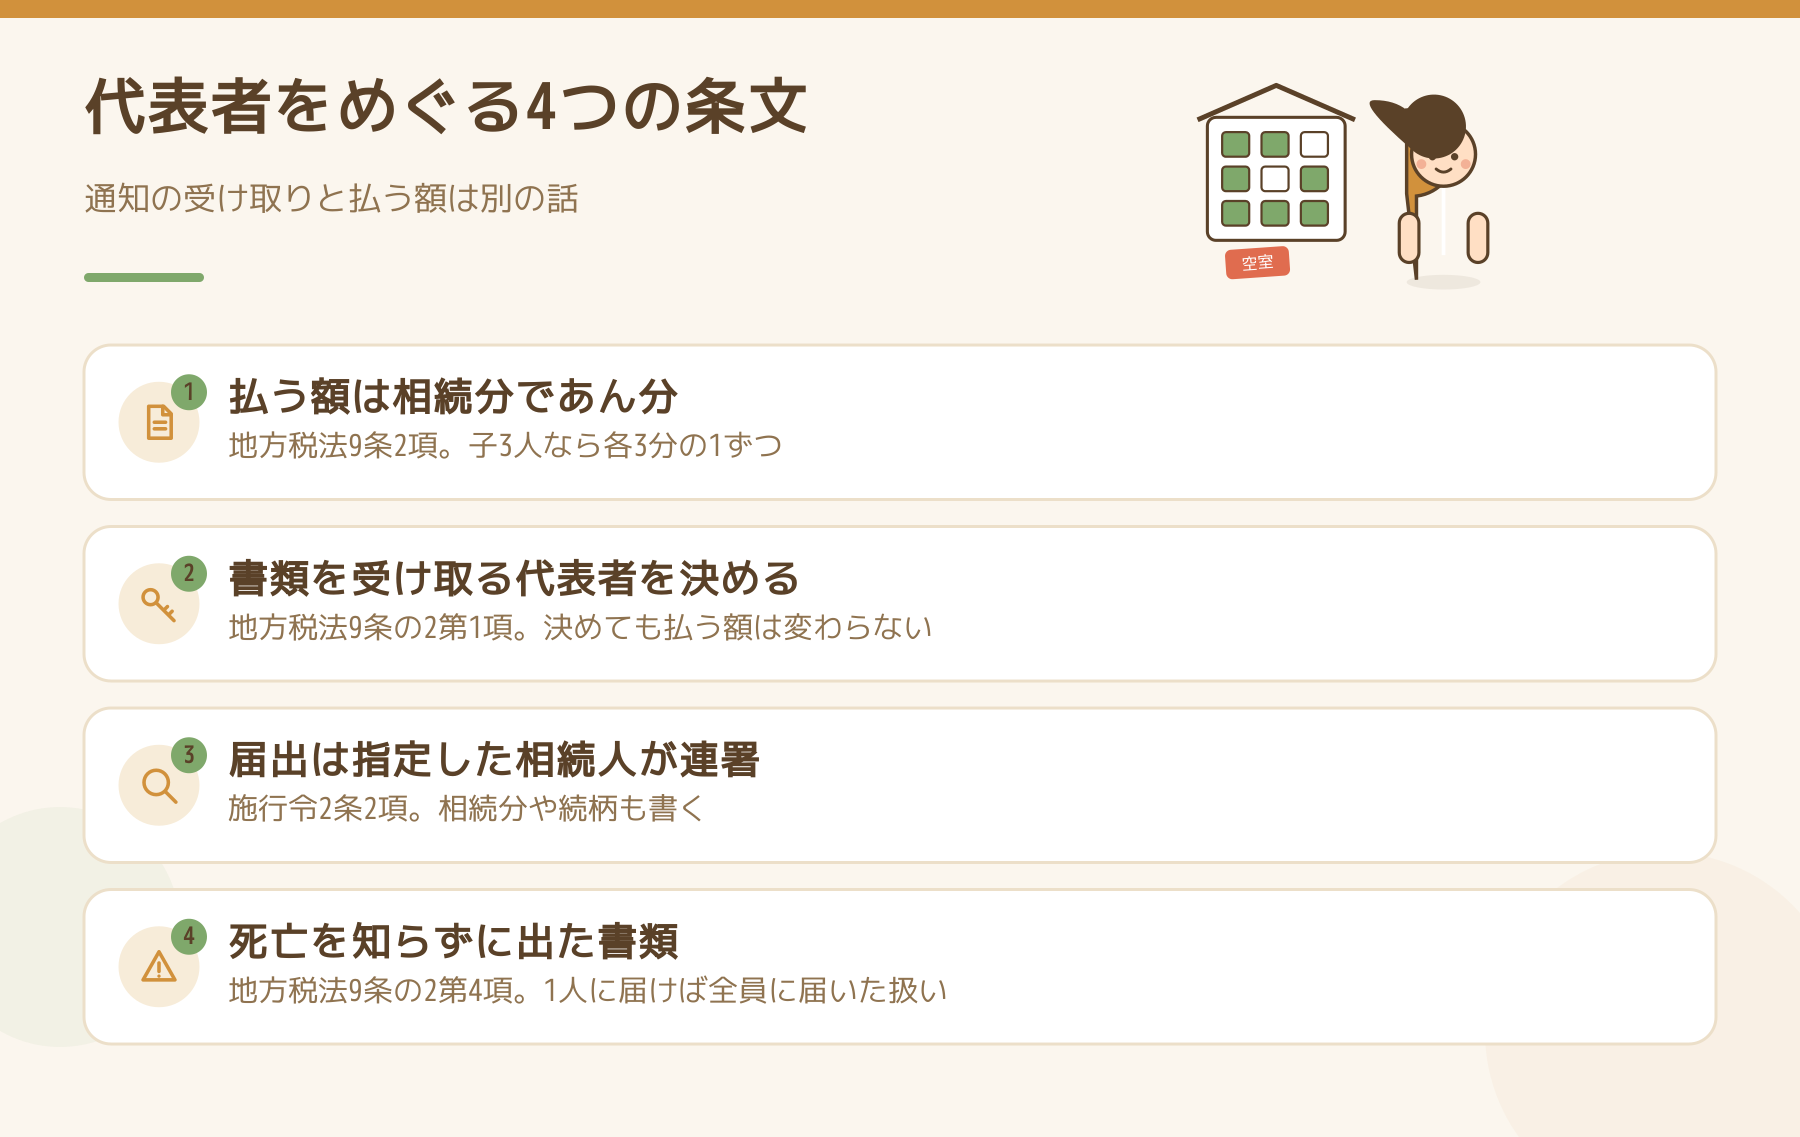
まず、払う義務の側です。地方税法9条は、相続があった場合に、相続人が被相続人に課されるべき税金や、被相続人が納めるべき税金を納めなければならないと定めています(1項)。相続人が2人以上いるときは、民法の相続分であん分した額を、それぞれが納めます(2項)。
説明のための仮の数字で見ます(実際の事例ではありません)。亡くなった年の1月1日に親の名義だったアパートの固定資産税が年36万円で、相続人が子3人(法定相続分は等しく3分の1ずつ)なら、各人が12万円です。誰か1人に36万円全部を請求される形にはなりません。
ただし、これは「被相続人に課された税金」の話です。賦課期日(1月1日)より前に登記上の所有者が亡くなっていると、固定資産税は、その1月1日に現に所有している人(現所有者)に課されます(地方税法343条2項後段)。そして、共有物に対する税金は、納税者が連帯して納付する義務を負います(地方税法10条の2第1項)。この場合は、市が相続人の1人に全額を請求することが、条文の上では起こりえます。
- 1月1日にまだ親が生きていて、その後に亡くなった:その年の分は、相続人が相続分であん分して承継する(9条)
- 1月1日より前に亡くなり、名義が親のまま:相続人が現所有者として課税される。共有なら連帯の義務(343条2項、10条の2)
現所有者になった場合の「申告」の手続きは、遠方で相続した物件の固定資産税は、納税管理人より先に「現所有者申告」です|国内に住む相続人は管理人が要りませんに書いています。こちらは、その次の段階——通知を誰が受け取るか——の話です。
書類を受け取る「代表者」は、どう決めますか?
地方税法9条の2第1項は、納税者について相続があり、相続人が2人以上いるときは、被相続人の税金の賦課徴収(滞納処分を除く)と還付に関する書類を受け取る代表者を、相続人のうちから指定できると定めています。指定した相続人は、その旨を市町村長に届け出なければなりません。
届出の中身は、地方税法施行令2条が決めています。
- 代表者は、被相続人が亡くなったときの住所と同じ住所の相続人か、税金を納めるのに便宜のある人から選ぶ(2条1項)
- 届出は、書面で、代表者を指定した相続人が連署する(2条2項)。指定に加わる相続人が多いほど、署名を集める手間が増えます
- 書くことは、被相続人の氏名・死亡時の住所・死亡年月日、各相続人の氏名・住所・続柄・相続分、代表者の氏名・住所です。法人が相続人なら法人番号も書きます(2条2項)
- 一度決めた代表者は、届け出て変更できます(2条6項)
さいたま市は、この届出の様式として「相続人代表者指定届」を用意しています。令和7年11月から、固定資産現所有者申告書を兼ねる様式に変わりました(市のページの更新日は2026年5月15日)。つまり、代表者を決める届出と、現所有者の申告が、1枚で済む形です。提出先は、固定資産が所在する区を担当する市税事務所の資産課税課です。
代表者を「決めておく」ことが、条文では義務になっていません。「できる」と書かれています。決めておけば、通知が届く先が1か所に定まります。
届出がないと、どうなりますか?
地方税法9条の2第2項は、次の場合を定めています。
- すべての相続人、またはその相続分に明らかでないものがあり
- しかも、相当の期間内に代表者の届出がないとき
このとき、市町村長は、相続人の1人を指定して、その人を代表者にできます。指定したときは、その旨を相続人に通知しなければなりません。施行令2条3項は、「届出がない」に、一部の相続人についてだけ届出がないときも含むと書いています。その場合は、届出のない一部の相続人について、市町村長が指定できます。
つまり、兄弟のうち1人だけ連絡がつかず署名がもらえないときに、市町村側から代表者を決められる余地があります。ただし、この条文が働くのは「相続人や相続分が明らかでない」ことが前提です。相続人が全員分かっていて、相続分も明らかなのに届出が出ていない場合に、市町村長が同じように指定できるかは、条文を読んだだけでは言い切れません。
代表者が決まったときに、市町村から相続人に通知される内容も、施行令2条5項に書かれています。被相続人の氏名と死亡時の住所、各相続人の氏名・住所・続柄、代表者の氏名と住所です。
亡くなったことを知らずに出された書類は、誰に届けば有効ですか?
この記事でいちばん注意したいのは、地方税法9条の2第4項です。
- 被相続人の税金について、被相続人が亡くなったあと、市町村が死亡を知らないまま、その人の名義で賦課徴収や還付の処分をした
- その処分が書類の送達を要するもので、
- その書類が相続人の1人に送達されたとき
- → その税金について、すべての相続人に対して処分がされたものとみなす
たとえば、親が1月に亡くなり、死亡届は出したものの、市の課税の台帳にまだ反映されていない時期に、親名義で納税通知書が発送された場合です。近くに住む兄弟の1人が受け取れば、ほかの2人が見ていなくても、全員に通知されたものになりえます。納税通知書は、遅くとも納期限の10日前までに交付しなければならないとされています(地方税法364条9項)。
書類の送達の基本は、地方税法20条です。郵便などで、送達を受けるべき人の住所などに送ります。通常の郵便で発送したときは、通常届くはずだった時に届いたものと推定されるので(20条4項)、「見ていない」というだけでは、届いていないとは言い切れない仕組みです。
築古アパートのオーナーは、何を先に決めておけばよいですか?
- 通知を受け取る人を、相続人の間で1人に決めておく。近くに住んでいて、封筒を開ける人が向いています
- その人が、ほかの相続人に、通知の写しを共有する。代表者を決めても、各相続人の払う義務は消えないからです(9条2項・10条の2)
- 届出に署名がそろうか、先に確かめる。届出は、指定した相続人の連署です。連絡がつかない人がいるときは、その人を除いた届出になるのか、市税事務所に聞いてください
- 課税明細書の見方と、納期が3か月ごとに来ることは、先に知っておく。→ 固定資産税の課税明細書の見方は6つの欄から|築古オーナーが4月と3か月で動く
- 通知が来ない市町村にも名義の土地が残っていないか、名寄帳で確かめる。→ 納税通知書が来ない市町村にも、名義の土地が残っていることがあります|築古アパートのオーナーが名寄帳で物件を洗い出す地方税法387条
遺産分割がまとまる前の管理については、遺産分割が終わる前にしか使えない条文があります|築古アパートのオーナーが読む民法897条の2に書いています。
都合の悪いことも書いておきます
- 地方税法9条の2は、「被相続人の税金」について書かれた条文です。1月1日より前に亡くなって、相続人が「現所有者」として課税される固定資産税に、9条の2がそのまま当たるかは、条文だけでは確かめていません。さいたま市が、現所有者申告書と相続人代表者指定届を1枚にしている運用は確かめましたが、法律上の関係までは読み切れていません
- さいたま市の「よくあるお問い合わせ」には、「共有資産は共有者の1人を代表として納税通知書を送付する」と書かれています。これは共有名義の資産の説明です。相続人が複数いる場合の通知の宛先を、市がどう決めているかは、この記事では確かめていません。資産所在地の市税事務所に確かめてください
- 代表者の届出の署名が揃わないとき、実務でどこまで待ってもらえるかは、確かめていません。「相当の期間」が何日かも、条文には書かれていません
- 他の市町村の様式や運用は、さいたま市と同じとは限りません。千葉県西部・栃木県南部の市町村は、それぞれの窓口で確かめてください
- 相続税の申告や、相続登記の期限は扱っていません。税理士や司法書士の報酬も、確かめていません
今日やることを1つだけ選ぶなら
親の名義の固定資産税の納税通知書が、いまどこに届いているかを、相続人全員に聞いてください。誰のところにも届いていなければ、資産所在地の市税事務所の資産課税課に、「相続人代表者指定届は出ていますか」と1本電話をかけます。届出の様式は、市のホームページに載っています。
この記事は、地方税法9条・9条の2・10条の2・20条・343条・364条、地方税法施行令2条を、e-Govの法令検索(2026年10月23日に確認)で原文を読んだうえで、さいたま市の公開ページ(2026年5月15日更新の「固定資産の相続人等(現所有者)に関する申告について」)と並べたものです。個別の事案の判断は、市税事務所や税理士にご確認ください。
Follow me!

 Japanese