
建物更生共済の地震保障は、地震保険の制度の外にあります|築古アパートのオーナーが読む地震保険法2条と所得税の通達
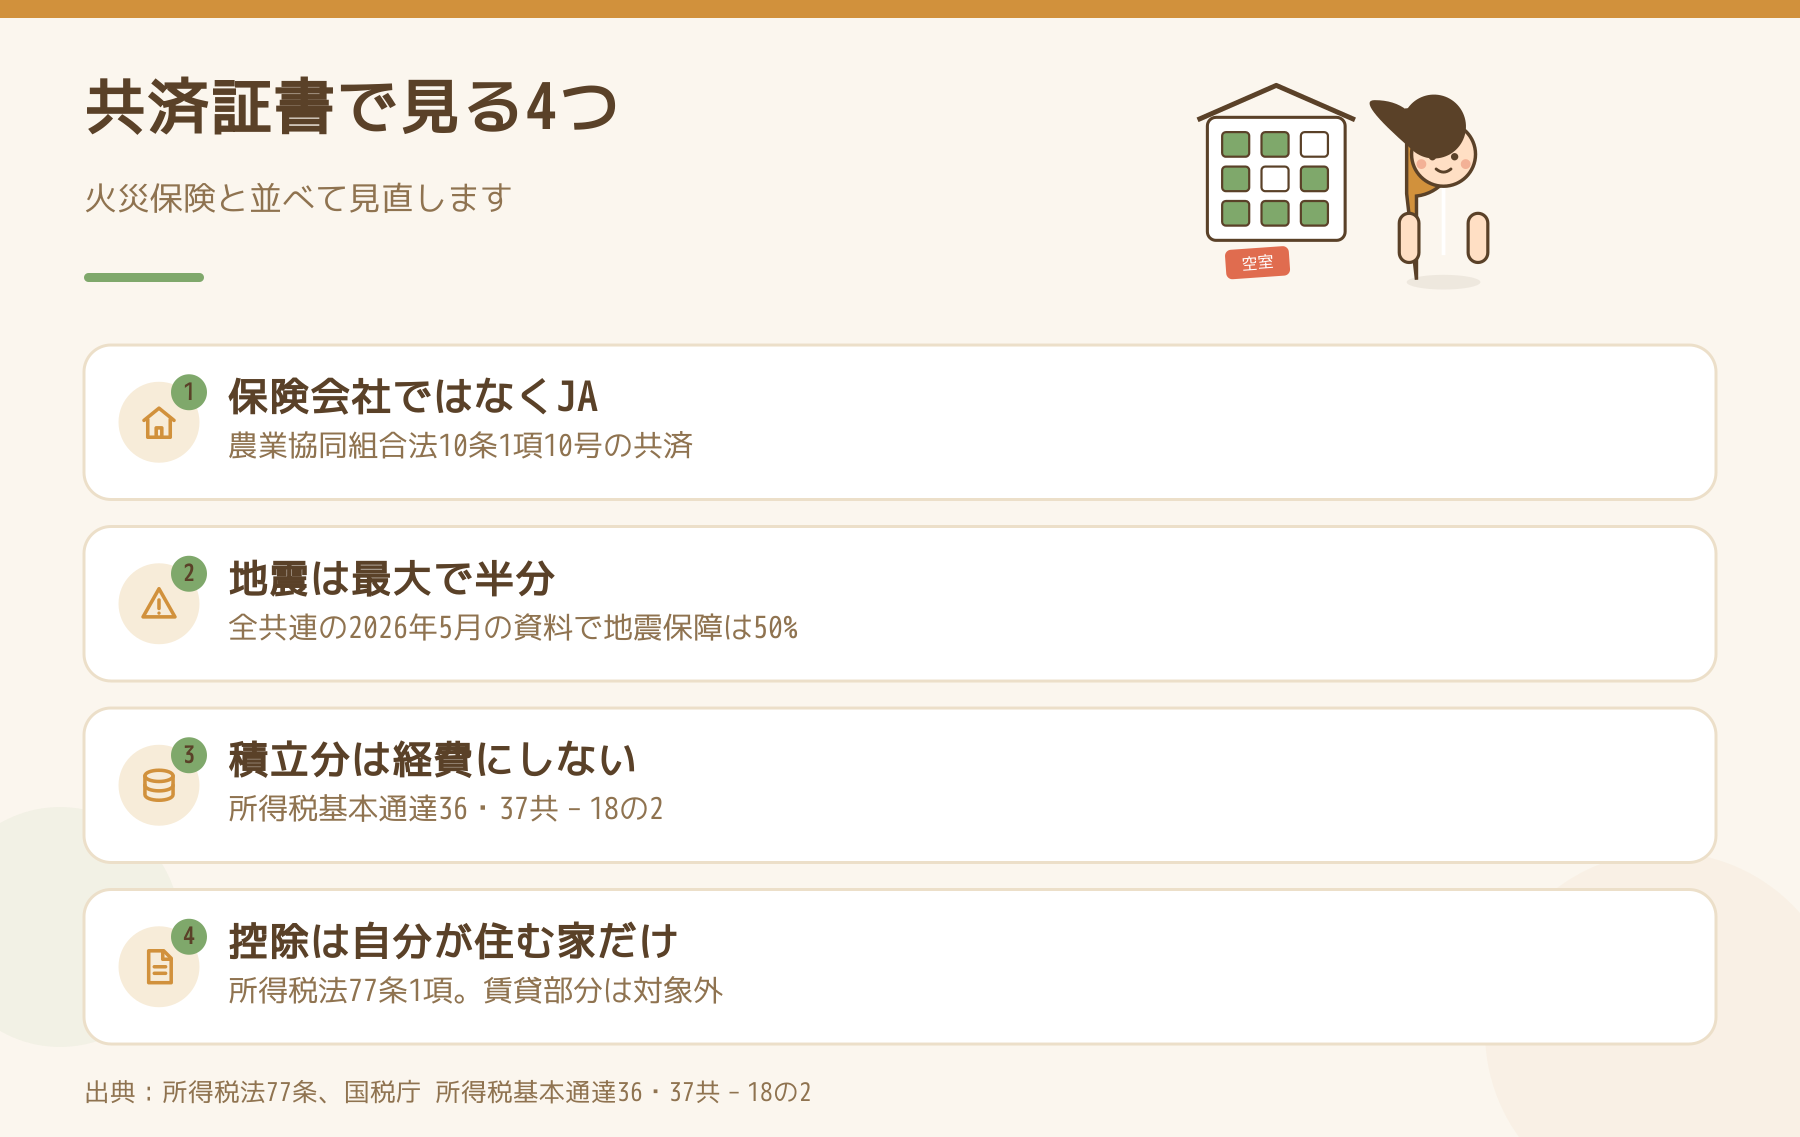
結論からお伝えすると、JAの建物更生共済(建更)は、火災から地震まで本体で保障する共済で、損害保険会社の「地震保険」とは別の仕組みです。地震の保障は最大で50%にとどまり、政府の再保険も付いていません。共済を地震保険の制度に入れるかどうかは、2026年7月の財務省の勉強会の整理の時点でも議論の途中です。税金では、満期共済金のある契約は掛金の積立部分を経費にできず(所得税基本通達36・37共-18の2)、地震保険料控除(所得税法77条)は自分や家族が住む家だけが対象です。
親から引き継いだアパートの書類箱を開けたら、火災保険の証券の下から「建物更生共済 共済証書」が出てきた。契約者は亡くなった父、目的はアパート。毎年の引き落としも続いている。火災保険と二重に払っているのか、それとも役割が違うのか——築古アパートの相続で、よく出てくる場面です。
建物更生共済は、保険とどう違うのですか?
建更は、農業協同組合法10条1項10号の「共済に関する施設」として、JAと全国共済農業協同組合連合会(全共連)が行う共済です。保険業法2条1項は、「他の法律に特別の規定のあるもの」を保険業から外しており、JAの共済は保険業法ではなく農協法の側で動いています。
一方で、契約のルールを定める保険法は、「保険契約、共済契約その他いかなる名称であるかを問わず」同じ契約として扱います(保険法2条1号)。監督する法律は違っても、支払いの考え方は保険と同じ土俵です。全共連の資料によれば、JAが普及・契約締結・事故受付を、全共連が引受審査・共済金の支払を担い、支払責任は全共連が100%保有しています。
地震のときは、どこまで出ますか?
全共連が2026年5月に財務省の「地震保険制度と共済に係る勉強会」へ出した資料は、建更の地震の保障について「地震保障が50%に留まる中」と書いています。火災のときと同じ額は出ません。
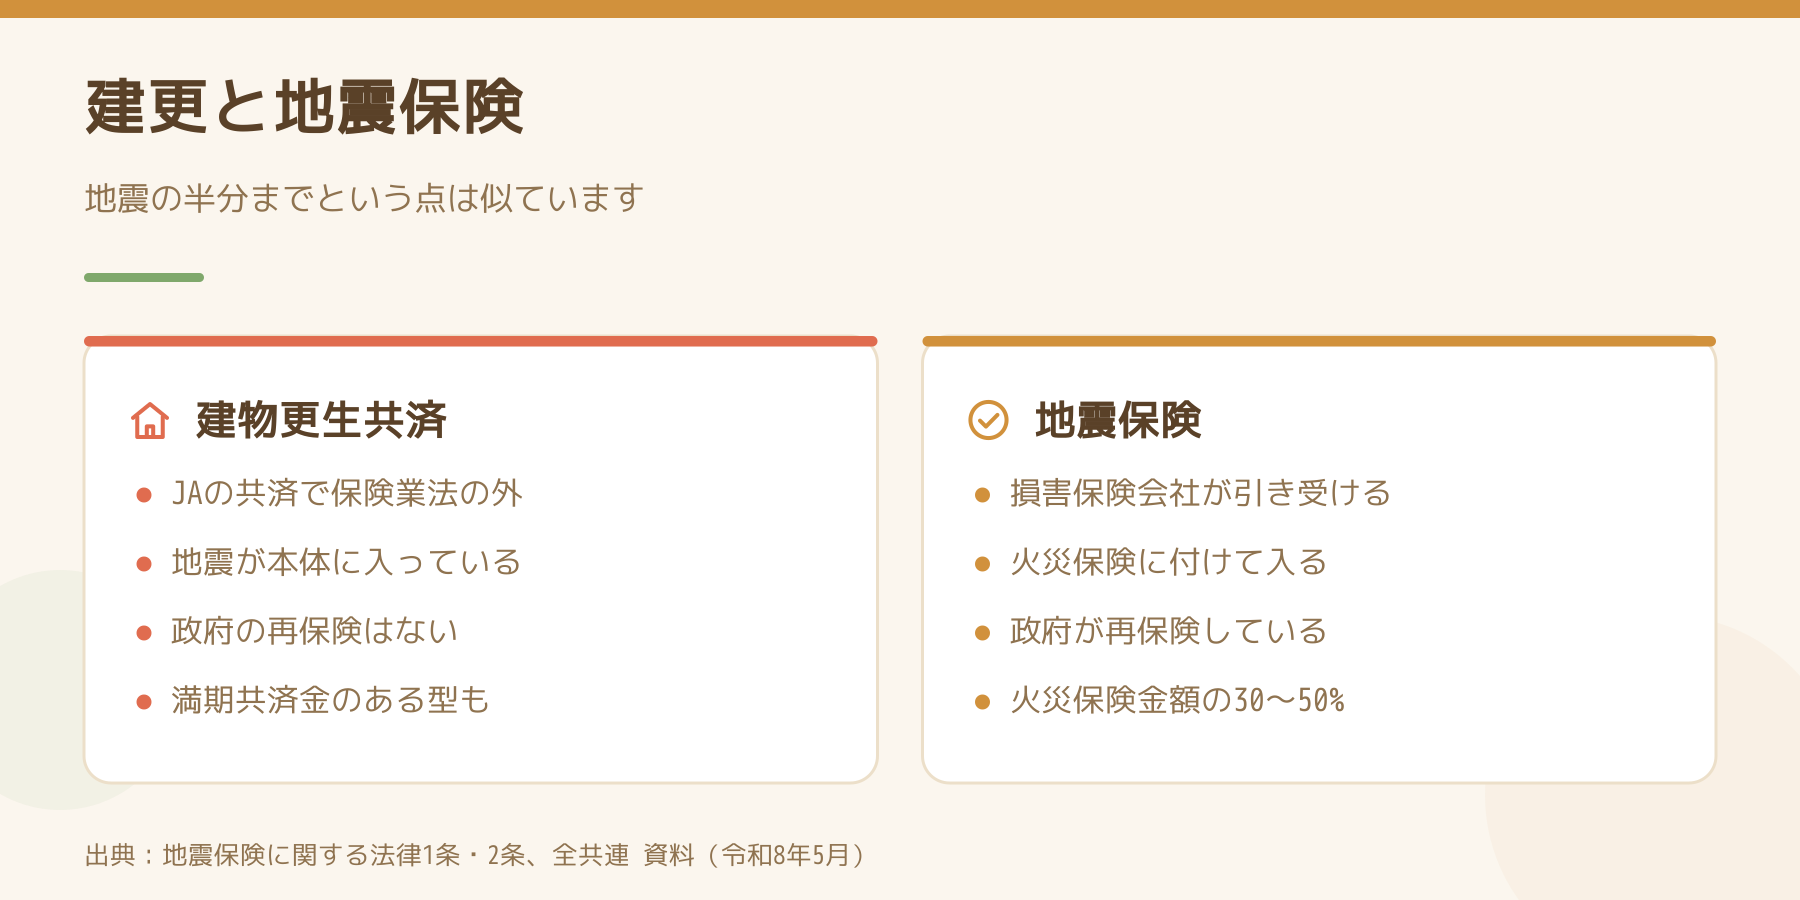
損害保険会社の地震保険も、地震保険に関する法律2条2項4号で、火災保険の保険金額の30%以上50%以下と決まっています。半分までという点は似ていますが、地震保険は火災保険に付けて入るもので、建更は本体に地震が入っている、という違いがあります。同じ資料には、一部の保険会社が独自の地震保障を上乗せし、地震保険と合わせて最大100%を保障する例も紹介されています。地震保険の保険料の中身は木造アパートの地震保険料は埼玉も東京も同じですに書いています。
地震保険と何が違うのですか?
地震保険は、保険会社が負う地震の責任を政府が再保険する制度です(地震保険に関する法律1条)。そして同法2条1項は、制定当初から「他の法律に基づき火災に係る共済事業を行う法人で財務大臣の指定するもの」も対象にできると書いています。それでも、共済の参入は昭和40年の保険審議会では結論が出ず、令和8年1月から財務省の勉強会で議論されています。
2026年7月の「これまでの意見の整理」には、対象は新規契約からとすべき、既存の商品と並べて売るとリスクの選別が起きる、といった意見が並んでいます。全共連は5月の資料で、地震の保障がある建更に地震保険を原則として自動で付ける案(新規契約から・住宅と家財だけ)を示しました。いま入っている建更が、自動で地震保険になるわけではありません。決まった中身は、財務省とJAの公表で確かめてください。
掛金は、全部経費になりますか?
所得税基本通達36・37共-18の2は、保険期間3年以上で満期返戻金のある損害保険契約(共済を含む)の掛金について、業務用の建物に対応する分のうち積立部分は満期や解約まで「資産」として扱い、それ以外の部分だけを期間に応じて必要経費にすると定めています。区分は、払込案内書や証書に添付された書類の内訳によります。
満期共済金を受け取ったときは、同じ通達の18の6で一時所得として計算し、掛金の総額から経費にした分を引いた残りを差し引きます。建物が壊れて受け取る共済金の扱いは、保険金は、修繕費を埋める分だけ収入に入りますが別の話です。
地震保険料控除は、使えますか?
所得税法77条2項2号は、控除の対象になる契約として建物更生共済を名指ししています。ただし1項で対象になるのは、自分や生計を一にする親族が持っていて、常時その居住の用に供する家屋です。オーナーが住んでいない賃貸アパートは、名指しされた共済でも控除の対象になりません。賃貸部分の掛金は、上の通達で経費として扱う側です。
火災保険と重ねて入っていませんか?
同じアパートに建更と火災保険の両方が掛かっていても、受け取れる合計が損害額を超えるわけではありません。保険法20条は、重なった契約の保険者どうしが負担部分を精算する仕組みを定めています。二重に払っている部分がないか、築古アパートの火災保険|オーナーが更新の前に確認する5つのことと並べて見直してください。
都合の悪いことも書いておきます
建更は、途中で解約すると戻るお金が払った掛金の合計を下回ることが一般的です。満期共済金のある型は掛金も高めになります。地震の保障が50%で足りるか、地震保険の制度がどう変わるかは、今後の議論次第です。埼玉・千葉西部・栃木南部はJAの窓口が身近な地域で、昔からの契約が続いていることが多いので、やめる前に、条件の詳細をJAの窓口で確かめてください。税金の区分は税務署か税理士にご確認ください。
今日やることを1つだけ選ぶなら
共済証書の「満期共済金」の欄と、払込案内の「積立部分」の金額を確かめてください。積立部分があるなら、帳簿でその分を経費から外しているかを見直すところから始めます。
出典
- 農業協同組合法10条1項10号、保険業法2条1項、保険法2条1号・20条、地震保険に関する法律1条・2条、所得税法77条(e-Gov 法令API・2026年10月10日時点)
- 国税庁 所得税基本通達36・37共-18の2・18の6
- 全国共済農業協同組合連合会「JA共済の建物保障におけるリスク分散、損害調査・引受の実務、参入意向」(令和8年5月・財務省「地震保険制度と共済に係る勉強会」資料6)
- 財務省 地震保険制度と共済に係る勉強会「地震保険制度への共済の参入に係るこれまでの意見の整理」(令和8年7月)
Follow me!

 Japanese