
保険金は、修繕費を埋める分だけ収入に入ります|築古アパートのオーナーが受け取ったお金を3つに分ける条文
台風で棟板金がめくれ、雨が回った2部屋のクロスを張り替えた。保険金が12月に振り込まれ、屋根の工事は職人の手が空かず年明けになった。確定申告の時期になって、この入金をどこに書くのかが分からない。保険会社からの明細には「保険金」としか書かれていない。
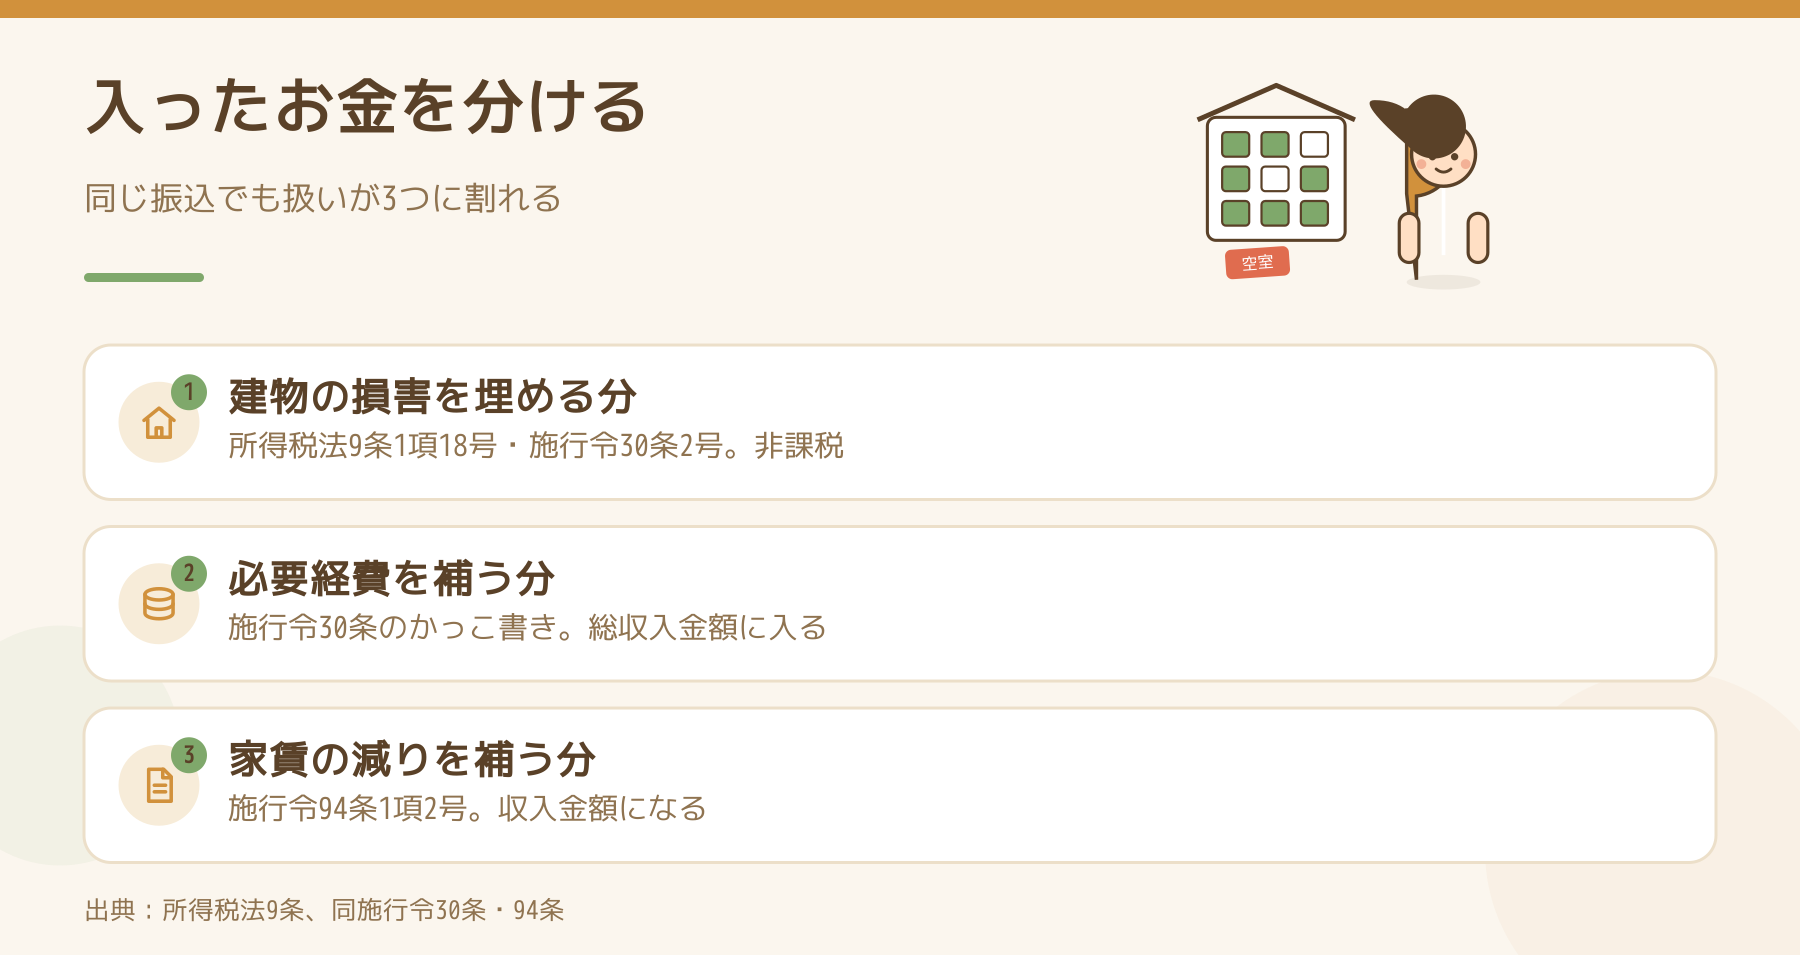
結論からお伝えすると、受け取った保険金は1つの塊ではなく、3つに分けて考えます。建物そのものの損害を埋める分、修繕費など必要経費を補てんする分、そして家賃の減収を補う分。このうち後ろの2つは、非課税ではありません。分け方は条文の側で決まっています。
非課税の条文には、かっこ書きが付いています
出発点は所得税法第9条第1項第18号です。損害保険会社の保険契約に基づいて支払を受ける保険金や損害賠償金のうち、心身に加えられた損害または突発的な事故により資産に加えられた損害に基因して取得するもの、その他の政令で定めるものには所得税を課さない、と書かれています。
その「政令」が所得税法施行令第30条です。第2号に資産の損害に基因して支払を受ける保険金が並んでいて、ここまでを読むと「保険金は非課税」で話が終わりそうに見えます。
読み落とされるのは、第30条の柱書のかっこ書きです。
「次に掲げるものその他これらに類するもの(これらのものの額のうちに同号の損害を受けた者の各種所得の金額の計算上必要経費に算入される金額を補塡するための金額が含まれている場合には、当該金額を控除した金額に相当する部分)とする。」
必要経費に算入される金額を補てんする部分は、非課税とされる範囲から控除される——つまり、そこは課税の側に残ります。国税庁も、必要経費を補てんするために受け取る損害賠償金について「既に必要経費に算入された費用や、将来必要経費に算入される費用を補てんするものですので、……総収入金額に算入することとなります」と説明しています(出典:国税庁タックスアンサー No.2201。根拠法令等として所法9①十八、所令30かっこ書、94が挙げられています)。
3つに分けると、こうなります
- 建物の損害そのものを埋める分——非課税(所得税法第9条第1項第18号、施行令第30条第2号)。収入にも経費にも出てきません
- 修繕費など必要経費を補てんする分——総収入金額に算入(施行令第30条のかっこ書き)。支払った修繕費は必要経費なので、同じ年なら差引きゼロに近づきます
- 家賃の減収を補う分(家賃補償・休業補償)——収入金額(施行令第94条第1項第2号)
3つ目の条文は、はっきりしています。施行令第94条第1項第2号は「当該業務の全部又は一部の休止、転換又は廃止その他の事由により当該業務の収益の補償として取得する補償金その他これに類するもの」を、その所得に係る収入金額とする、と定めています。入るはずだった家賃の代わりに受け取ったものは、家賃と同じ扱いになる、という考え方です。
「非課税」の裏側に、経費に立てられないという条文があります
1つ目の「非課税」は、得をしているように見えて、そうでもありません。所得税法第51条第1項を読むと分かります。
不動産所得を生ずべき事業の用に供される固定資産について、取りこわし・除却・滅失(損壊による価値の減少を含む)その他の事由により生じた損失の金額は必要経費に算入する——ここにかっこ書きがあります。
「(保険金、損害賠償金その他これらに類するものにより補てんされる部分の金額及び資産の譲渡により又はこれに関連して生じたものを除く。)」
保険金で埋まった部分は、損失として経費に立てられません。非課税になる代わりに、経費の側からも消えます。片側だけを見て「保険金は非課税だから得だ」と読むと、話が半分になります。
第4項には、事業と呼べる規模に達していない場合の規定があります。こちらは損失の金額をその年分の不動産所得の金額を限度として必要経費に算入する形で、やはり保険金で補てんされる部分は除かれます。事業的規模かどうかで扱いが変わる論点は、事業的規模の線は1本ではありません|築古アパートのオーナーが所得税と個人事業税で数え方を分けるに整理しています。
結局、税金は増えるのですか?
同じ年のうちに、受け取った保険金と同じ額を修繕費として支払っていれば、収入と経費が同じだけ増えるので、所得は動きません。問題になるのは、そろわないときです。
年をまたぐと、1年だけ数字が跳ねます
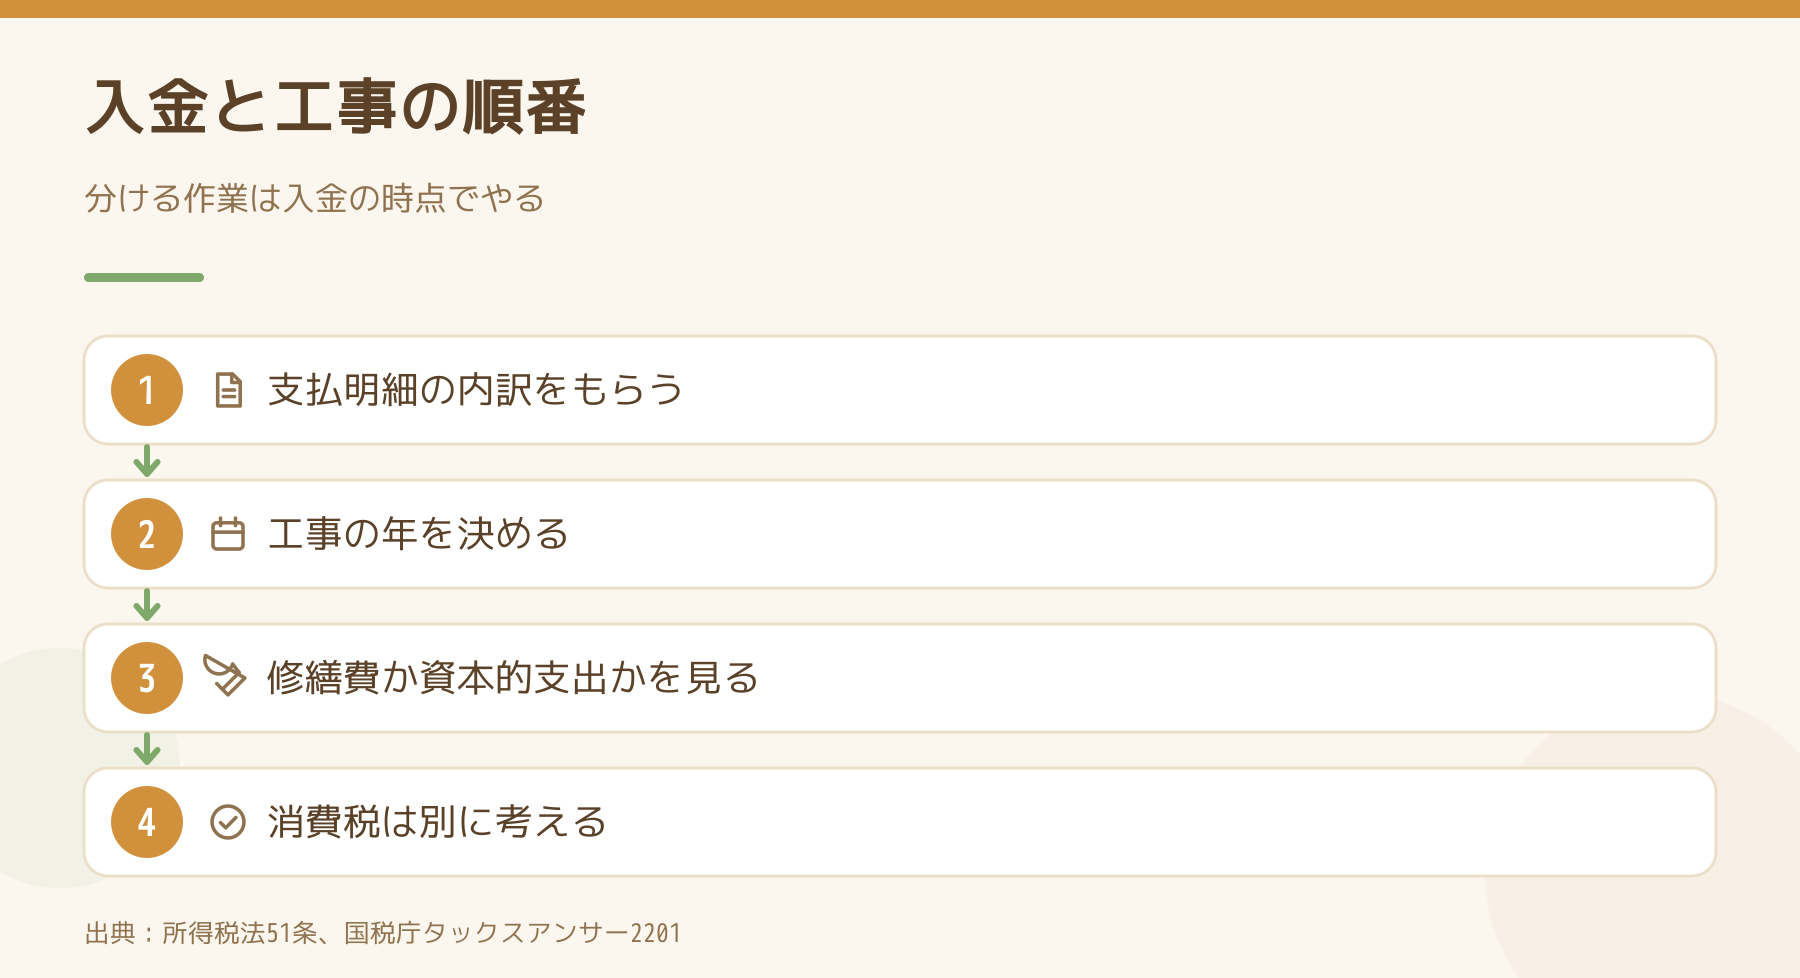
冒頭の例がこれです。保険金が12月に入り、工事が翌年になると、その年は収入だけが立ちます。翌年は経費だけが立ちます。2年を通せば同じでも、1年ずつ見ると片方の年の所得が大きくなります。
不動産所得の金額は、その年の住民税・国民健康保険税・各種の判定にも使われます。「工事を年内に始められるか」は、段取りの話であると同時に、その年の数字の話でもあります。受け取った年と工事の年がずれそうなら、早めに税理士へ相談しておくほうが安全です。
直した内容が資本的支出なら、差引きゼロにはなりません
もう1つのずれが、工事の中身です。保険金は入った年に収入として立つのに対して、支払った側が修繕費ではなく資本的支出になれば、その年の経費にはなりません。減価償却を通じて、耐用年数にわたって少しずつ落ちていきます。
原状に復するための工事なのか、価値を高める工事なのかの線引きは、金額だけでは決まりません。当てはめる順番は20万円と60万円は同じ基準ではありません|築古アパートのオーナーが修繕費の通達を上から順に読むにまとめています。保険金で屋根を葺き替えるようなときは、ここを先に確かめてください。
消費税では、保険金に課税関係は生じません
所得税と消費税は、別々に考えます。国税庁の質疑応答事例「損害を被った場合の修理の費用」には、破損した事業用資産を自己において修理した場合、その修理の費用は課税仕入れに該当して仕入税額控除の対象となり、その費用について加害者から損害賠償金を受け入れた場合、その損害賠償金について課税関係は生じない(消費税法基本通達5-2-5)。損害に係る保険金収入についても同様(同5-2-4)と書かれています(注記:令和7年8月1日現在の法令・通達等に基づく、とされています)。
保険金は、何かを売った対価ではないからです。所得税では収入に入れる部分があるのに、消費税では売上に入らない。この2つを混ぜないでください。なお、住宅の家賃は消費税が非課税なので、そもそも仕入税額控除の話にならない大家さんも多くいます。
見舞金は、相当の額なら非課税です
施行令第30条第3号には、「心身又は資産に加えられた損害につき支払を受ける相当の見舞金」が並んでいます。ただし、第94条に該当するものや、役務の対価たる性質を有するものは除かれます。
「相当の」という言葉が入っている点に注意してください。名目が見舞金でも、実質が家賃の補償であれば第94条の側に寄ります。名前ではなく、何の代わりに払われたお金かで決まります。
請求そのものの段取りは、別の話です
経理の前に、まず保険金が出るかどうかがあります。風災の請求には期限があり、3年という数字が効いてきます。手順は火災保険の風災は3年さかのぼれます|築古アパートのオーナーが自分で請求するときの順番に書きました。地震保険のほうは支払の基準そのものが違うので、木造アパートの地震保険料は埼玉も東京も同じです|築古オーナーが付帯率70.8%の中身から決めるもあわせてご覧ください。
都合の悪いことも書いておきます
保険金の明細に「修繕費相当額」「休業損害」と書き分けてあることは、あまりありません。1本の金額で振り込まれると、3つのどれに当たるかを自分で分けることになります。保険会社に支払の内訳を書いた書面を求め、残しておくのが実務です。
もう1つ。受け取った保険金を修繕に使わなかった場合でも、必要経費を補てんする性質の部分は収入に立ちます。「直さなかったから関係ない」とはなりません。逆に、直さないまま損失だけを経費にすることもできません。
ここに書いたのは条文と国税庁が公表している説明の整理です。実際の申告での区分は、保険金の内訳と工事の内容によって変わります。税務署または税理士に確認しながら進めてください。
今日やることを1つだけ選ぶなら
保険会社から届いた支払明細を出して、「建物の損害」と「家賃の補償」が分けて書かれているかを確かめてください。分かれていなければ、内訳の書面を請求します。分ける作業は、工事が終わってからではなく、入金の時点でやっておくほうが早く終わります。
Follow me!

 Japanese