
家賃を1年分まとめて受け取ると、原則は支払日の年に全額が収入です|築古アパートのオーナーが読む所得税基本通達36-5
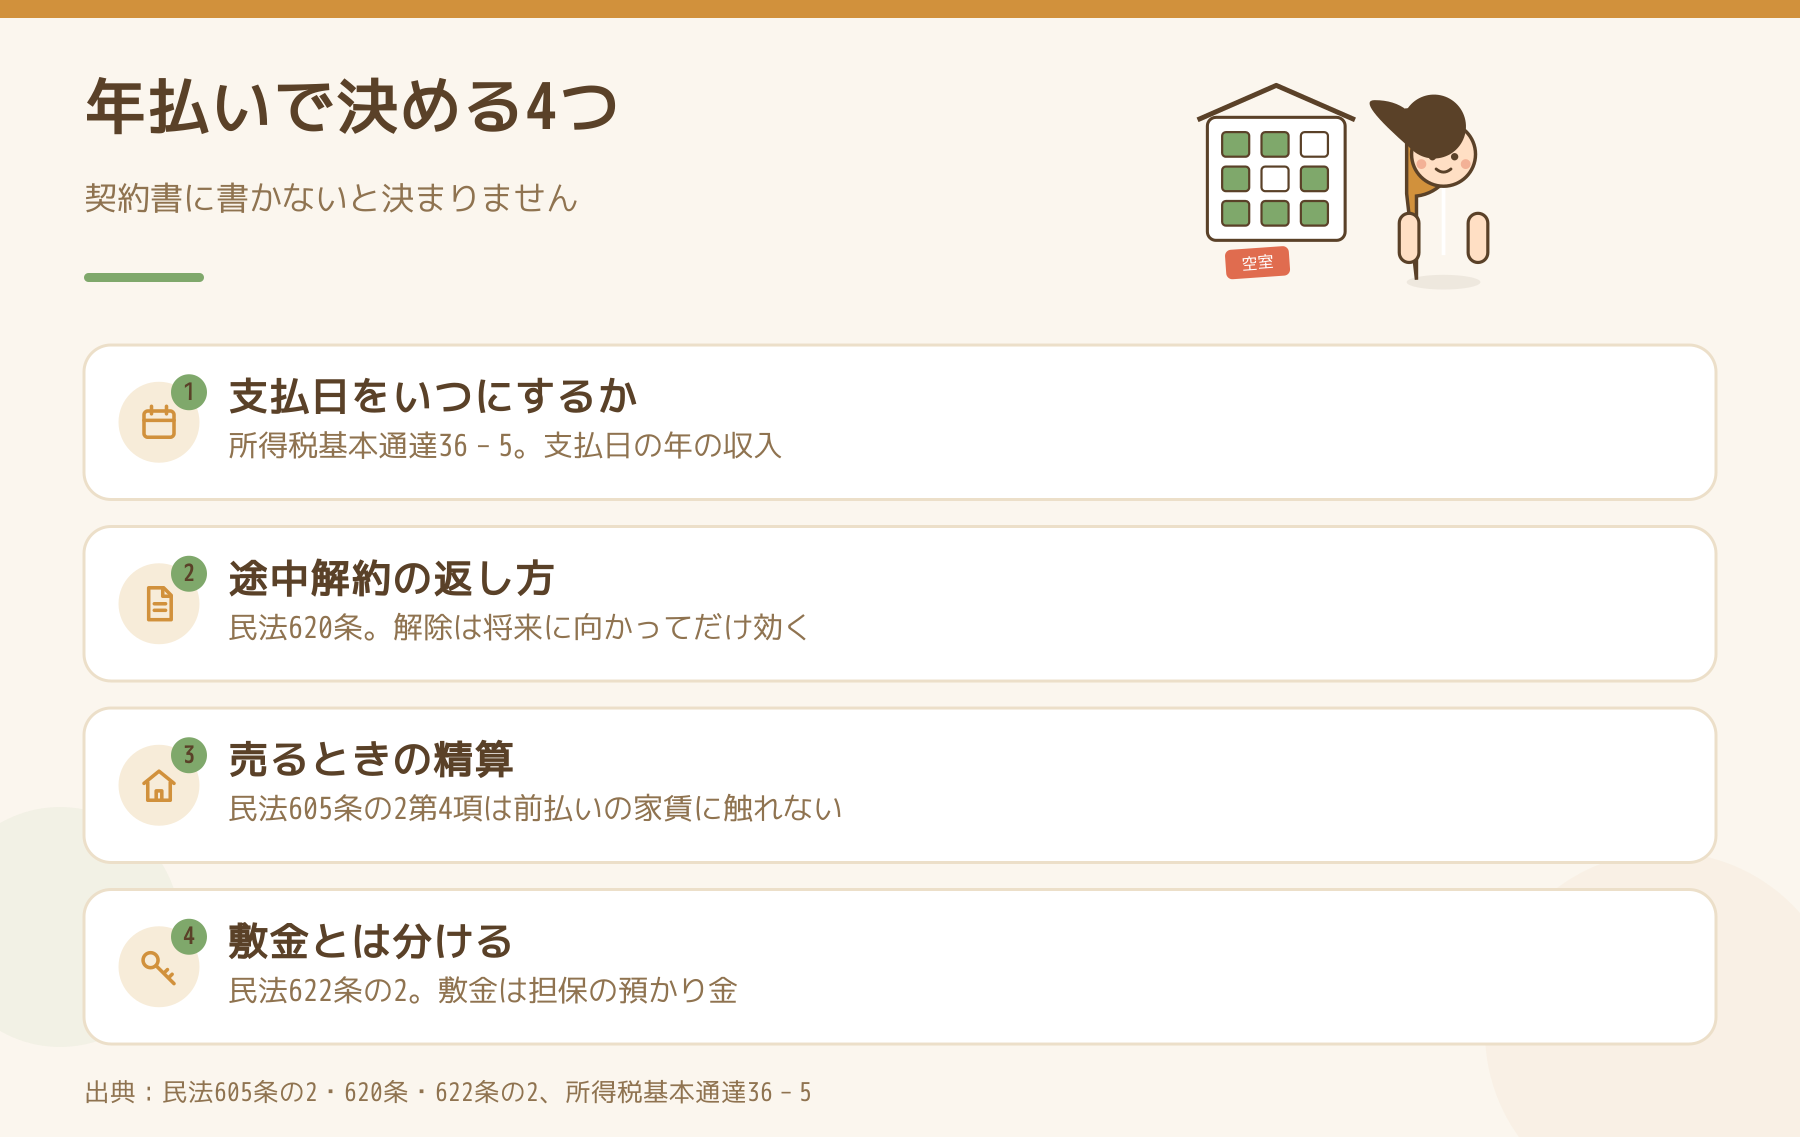
結論からお伝えすると、家賃を1年分まとめて受け取る契約にしても構いませんが、所得税では原則として「契約で決めた支払日」の年に全額が収入に入ります(所得税基本通達36-5)。12月に翌年1年分を受け取れば、その年の収入です。帳簿の条件を満たせば、期間に合わせて分ける方法も国税庁の通達で認められています。あわせて、途中で退去したときの返し方と、アパートを売るときの精算は、契約書に書いておかないと決まりません。
「来年の1月から1年分、12月のうちにまとめて振り込みたい」。法人の社宅の担当者から、こんな申し出が届くことがあります。毎月の入金確認がなくなり、滞納の心配も減る。大家にとってはありがたい話ですが、受け取った日によって、どの年の収入になるかが変わります。
家賃は、年払いにしてよいのですか?
民法614条は、建物の家賃は毎月末に支払うと定めています。つまり、何も決めなければ「当月分を月末に払う」後払いです。実際の賃貸借契約の多くは「翌月分を当月末までに払う」前払いにしており、このように契約で支払時期を別に決めるのが一般的です。年払いも、その延長で契約書の支払時期の条項を書き換えて決めます。
1年分は、いつの収入になりますか?
所得税基本通達36-5は、不動産所得の収入に入れる時期を、「契約又は慣習により支払日が定められているものについてはその支払日」としています。支払日が決まっていないものは、実際に受け取った日です。
月5万円の部屋で、12月20日を支払日として翌年1月から12月までの60万円を受け取れば、60万円は全部、受け取った年の収入です。翌年の部屋代なのに、その年の所得税と住民税に乗ります。逆に支払日を1月10日にすれば、翌年の収入です。どちらの年に入れたいかは、支払日の書き方で決まります。値引きを支払日の前に決めたか後に決めたかで記帳が変わる話は家賃を値引きしたときの記帳は、支払日の前に決めたか後に決めたかで分かれますに書いています。
期間に合わせて分けることはできますか?
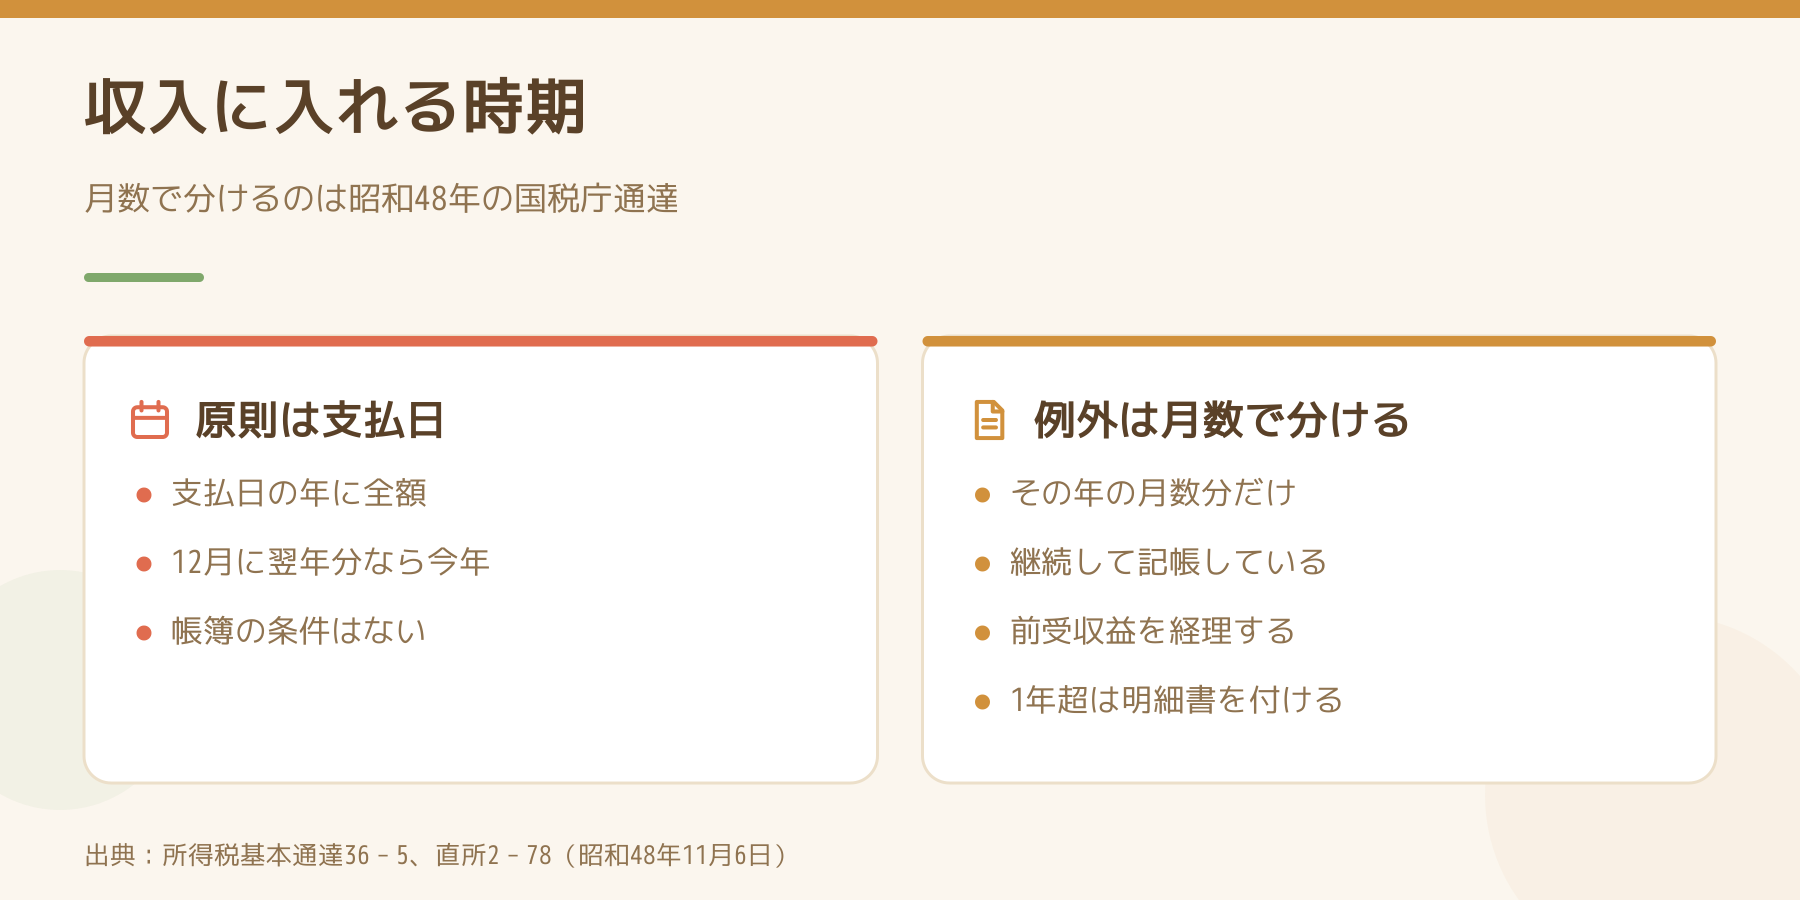
国税庁の昭和48年の通達「不動産等の賃貸料にかかる不動産所得の収入金額の計上時期について」(直所2-78)は、次のすべてに当てはまる場合に、その年の貸付期間に対応する部分だけをその年の収入にしてよいとしています。
- 貸付けが事業的規模であること
- 帳簿を備えて継続的に記帳し、それに基づいて所得を計算していること
- 家賃収入の全部について期間対応で計算し、帳簿で前受収益と未収収益を経理していること
- 1年を超える期間の家賃は、前受収益・未収収益の明細書を確定申告書に付けること
事業的規模でなくても、1年以内の期間の家賃なら、記帳と期間対応の条件を満たせば同じ扱いができます(同通達の2)。ただし、一部の部屋だけ都合よく分けることはできず、家賃収入の全部を同じ方法で計算する前提です。事業的規模の数え方は事業的規模の線は1本ではありませんにまとめています。
途中で退去したら、残りはどうしますか?
民法620条は、賃貸借の解除は将来に向かってのみ効力を生ずると定めています。年の途中で契約が終われば、それ以降の部屋代を受け取る理由はなくなり、残りの月の分をどう返すかが問題になります。日割りか月割りか、解約予告の期間の分をどう数えるか——契約書に書いていなければ、その場で話し合うしかありません。年払いを受けるときは、未経過分の返し方を1行入れてください。
アパートを売るときは、どうなりますか?
民法605条の2第4項は、建物を売って大家の地位が買主に移ったとき、買主が引き継ぐ債務として、費用の償還と敷金の返還を挙げています。前払いの家賃は、ここに名指しされていません。年払いの部屋があるアパートを売るときは、受け取り済みの家賃のうち引渡し後の分をどう精算するかを、売買契約で決めておきます。引渡し前の家賃が誰のものかは売買の引渡しの前に生じた家賃は、売主のものですに書いています。
敷金とは、別のお金です
民法622条の2は、敷金を家賃などの債務を担保する目的で預かるお金と定めています。前払いの家賃は担保ではなく、部屋代そのものです。返さなくてよいことが決まった敷金を収入に入れる時期は、所得税基本通達36-7で別に決まっています。帳簿でも、預かり金(敷金)と家賃を混ぜないようにしてください。
都合の悪いことも書いておきます
年払いは、受け取った年の所得が一時的に膨らみ、所得税・住民税だけでなく、国民健康保険料にも響くことがあります。期間に合わせて分ける方法は、帳簿をきちんと付けていることが前提です。埼玉・千葉西部・栃木南部の大家さんでも、法人契約で年払いの申し出を受けることはありますが、どちらの方法で申告するかは、税務署か税理士に確かめてから決めてください。
今日やることを1つだけ選ぶなら
年払いの申し出を受けたら、契約書に「支払日」と「途中解約のときの未経過分の返し方」の2行を足してください。この2行で、収入の年と、揉めるかどうかが決まります。
出典
- 民法605条の2・614条・620条・622条の2(e-Gov 法令API・2026年10月10日時点)
- 国税庁 所得税基本通達36-5・36-7
- 国税庁「不動産等の賃貸料にかかる不動産所得の収入金額の計上時期について」(昭和48年11月6日 直所2-78)
Follow me!

 Japanese