
空室で効いてくるのは固定資産税ではなく3年の線です|築古アパートのオーナーが半年を過ぎた部屋で残す5つの記録
退去から半年が過ぎた部屋があります。募集は出しているものの反響がなく、いっそ止めて、時期を見てから出し直そうか。そう考えたときに、先に確かめておいたほうがいいものがあります。
結論からお伝えすると、空室そのものより「貸付事業をいったんやめた」と見える状態のほうが重く、いちど止めると、相続税で200平方メートルまで50パーセント引く特例が原則3年間戻ってきません。募集を続ける記録を残すことが、空室対策と同じくらい効いてきます。
空室で動くのは、固定資産税ではありません
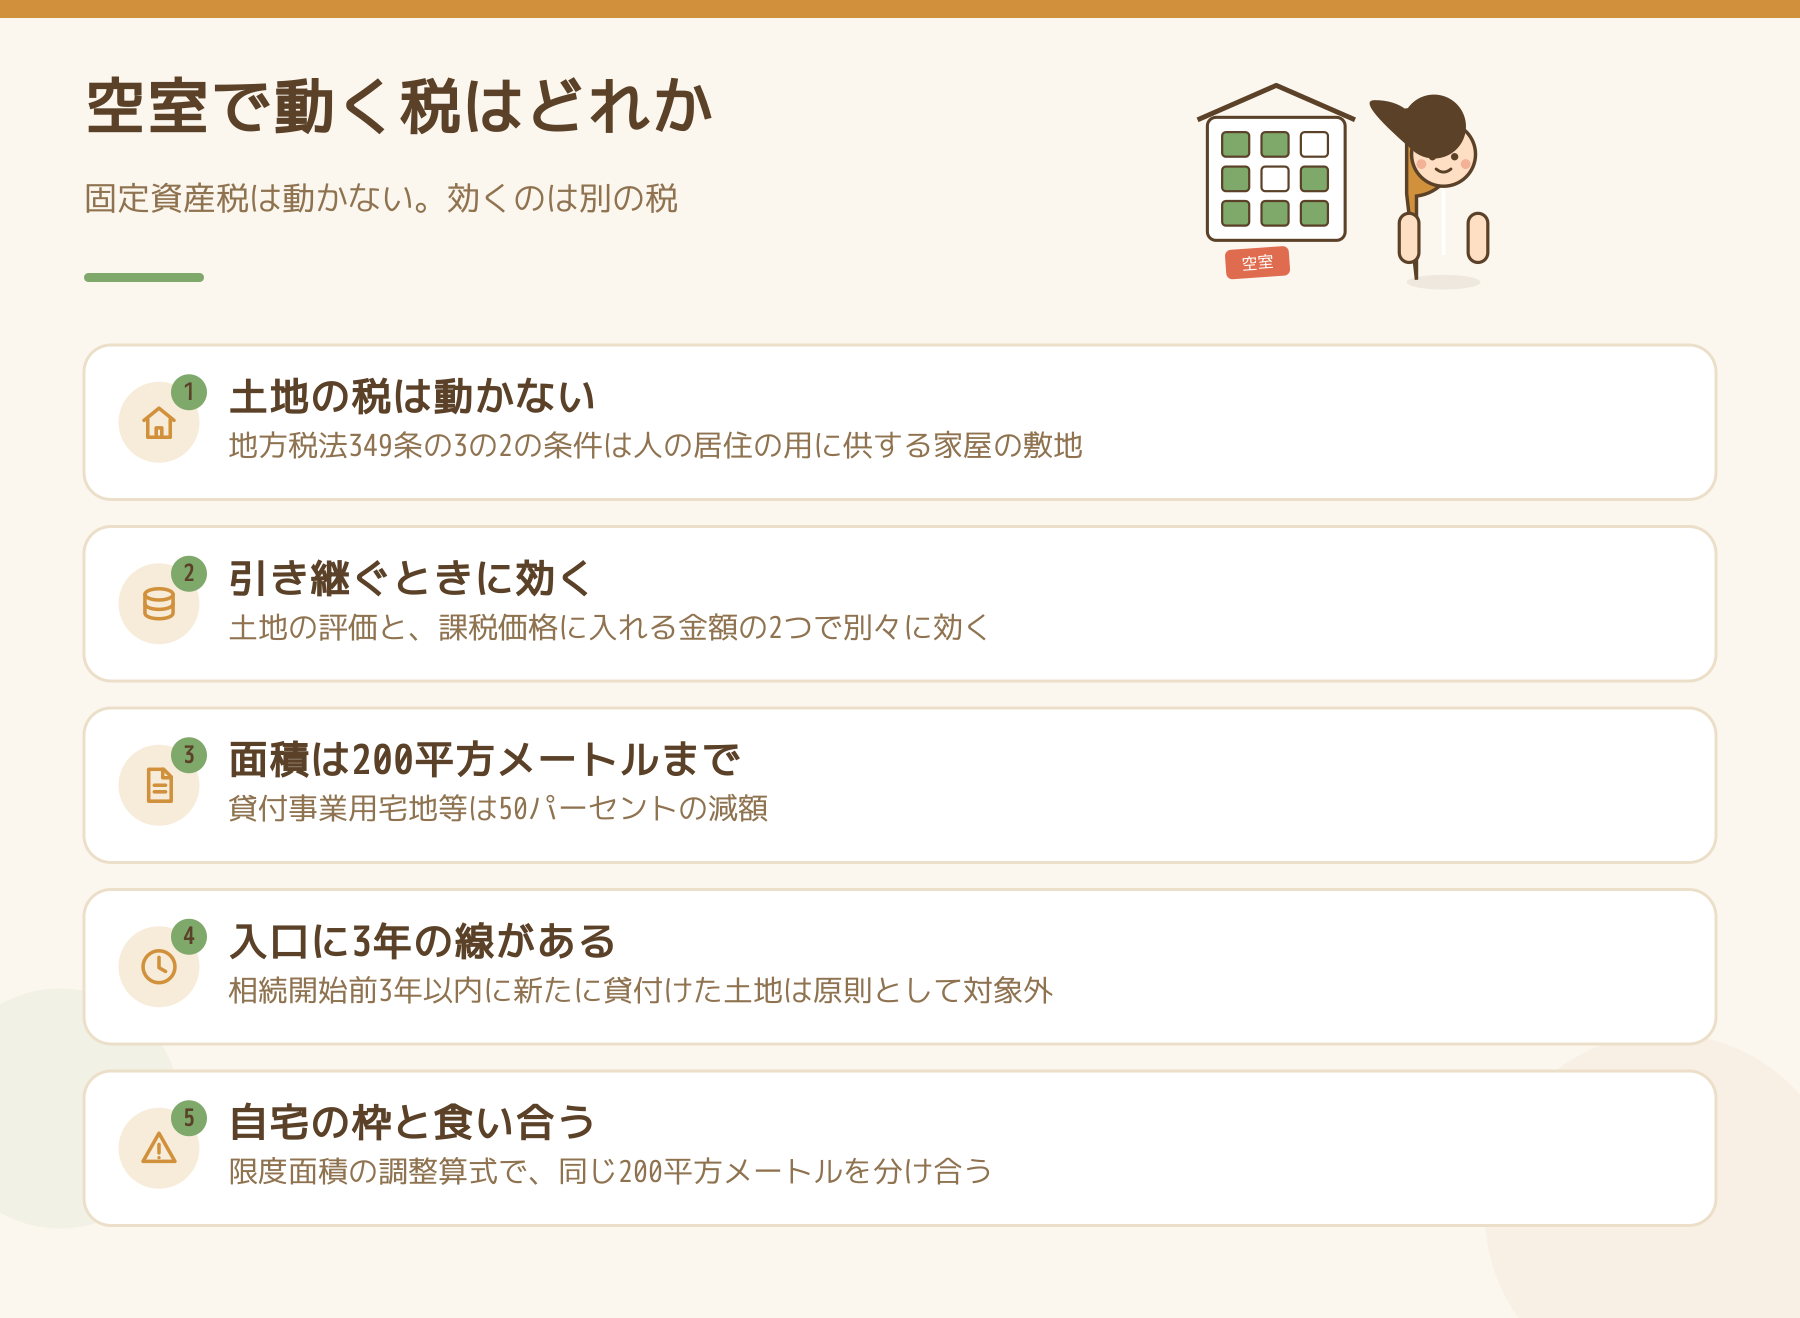
まず整理しておきます。空室が増えても、土地の固定資産税の住宅用地の特例は外れません。地方税法349条の3の2が条件にしているのは「人の居住の用に供する家屋の敷地であること」で、稼働率ではないからです。
空室で実際に動くのは相続税の側で、しかも制度が2つあります。ここが混ざりやすいところです。
- 土地の評価額そのものを下げる仕組み=貸家建付地の評価(財産評価基本通達26)
- 評価額が出たあと、課税価格に入れる金額を減らす仕組み=小規模宅地等の特例(租税特別措置法69条の4)
前者は「賃貸割合」で下がり幅が変わり、一時的な空室は賃貸中として扱ってよいとされています。後者は賃貸割合では動きません。代わりに「いつから貸付事業をしているか」という年数で切られます。長い空室が効いてくるのは、主に後者です。
200平方メートルまで50パーセントの特例には、3年の入口があります
小規模宅地等の特例は、相続や遺贈で取得した宅地のうち一定面積までについて、相続税の課税価格に算入する価額を減額する仕組みです。アパートや貸家の敷地が当たるのは「貸付事業用宅地等」で、限度面積200平方メートル、減額割合50パーセントです(国税庁タックスアンサー No.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」・令和8年4月1日現在法令等)。
問題はその定義のかっこ書きです。
「相続開始の直前において被相続人等の事業(不動産貸付業、駐車場業、自転車駐車場業および準事業に限ります。以下『貸付事業』といいます。)の用に供されていた宅地等(その相続開始前3年以内に新たに貸付事業の用に供された宅地等(「3年以内貸付宅地等」といいます。)を除きます。)」
平成30年度の改正で入った線です。相続が起きる前の3年以内に「新たに」貸付けを始めた土地は、原則として対象から外れます。節税のために駆け込みでアパートを建てる動きを止めるために置かれたものですが、条文は理由を問いません。いちど貸付事業をやめて、あとから再開した土地も、この「新たに」の側に読まれる余地があります。
3年より前から続けていれば外れない、という例外があります
ただし逃げ道が用意されています。同じ資料の注記です。
「相続開始前3年以内に新たに貸付事業の用に供された宅地等であっても、相続開始の日まで3年を超えて引き続き特定貸付事業(貸付事業のうち準事業以外のものをいいます。)を行っていた被相続人等のその特定貸付事業の用に供された宅地等については、3年以内貸付宅地等に該当しません」
ここで「準事業」という見慣れない言葉が出てきます。定義はこうです。
「『準事業』とは、事業と称するに至らない不動産の貸付けその他これに類する行為で相当の対価を得て継続的に行うものをいいます」
つまり特定貸付事業とは、準事業に当たらない規模の貸付け、実務上はいわゆる事業的規模の貸付けを指します。戸建1棟だけを貸している、アパート1棟でも部屋数が少ない、という状態だと、そもそもこの例外に乗れない可能性があります。規模が小さいオーナーほど、3年の線をまともに受けることになります。
事業的規模の数え方は所得税と個人事業税で違っており、その話は事業的規模の線は1本ではありません|築古アパートのオーナーが所得税と個人事業税で数え方を分けるにまとめています。
自宅の枠と食い合う、という見落とし
もう1つ、あまり知られていない点があります。貸付事業用宅地等を選ぶと、自宅の敷地に使える枠が減ります。
特例には限度面積の調整算式があり、貸付事業用宅地等がある場合はこうなります(同・No.4124)。
「(特定事業用等宅地等の面積)×200/400+(特定居住用宅地等の面積)×200/330+(貸付事業用宅地等の面積)≦200平方メートル」
特定居住用宅地等は本来330平方メートルまで80パーセント減です。ところがアパートの敷地に貸付事業用を選んだ瞬間、自宅の330平方メートルは「200/330を掛けた面積」として同じ200平方メートルの枠の中で競合します。両方をそれぞれ満額で使うことはできません。
減額割合も、自宅80パーセントに対して貸付事業用は50パーセントです。1平方メートルあたりの効きが違うので、どちらを選ぶかで税額が変わります。ここは物件と自宅の路線価によって答えが逆転するので、税理士に試算してもらう領域です。
戸建を空けたままにすると、評価の側でも重くなりますか?
アパートではなく貸家の戸建だと、もう1つ効きます。国税庁の質疑応答事例「貸家が空き家となっている場合の貸家建付地の評価」(令和7年8月1日現在の法令・通達等に基づく)はこう答えています。
「貸家建付地の評価をする宅地は、借家権の目的となっている家屋の敷地の用に供されているものに限られます。したがって、以前は貸家であっても空き家となっている家屋の敷地の用に供されている宅地は、自用地価額で評価します。また、その家屋がもっぱら賃貸用として新築されたものであっても、課税時期において現実に貸し付けられていない家屋の敷地については、自用地としての価額で評価します」
理由も書かれています。借家人がいる間は、その敷地についても家屋の賃借権に基づいてある程度の支配権が及び、地主は受忍義務を負う。誰も住んでいなければ土地に対する制約がないので、減価を考える必要がない、という組み立てです(関係法令通達・財産評価基本通達26)。
独立した1棟の貸家は、部屋が複数あるアパートと違って、空けば丸ごと自用地評価に戻ります。アパートなら賃貸割合が下がるだけで済むところが、戸建では0か1かになる、という差です。
では、半年の空室で何を残すか
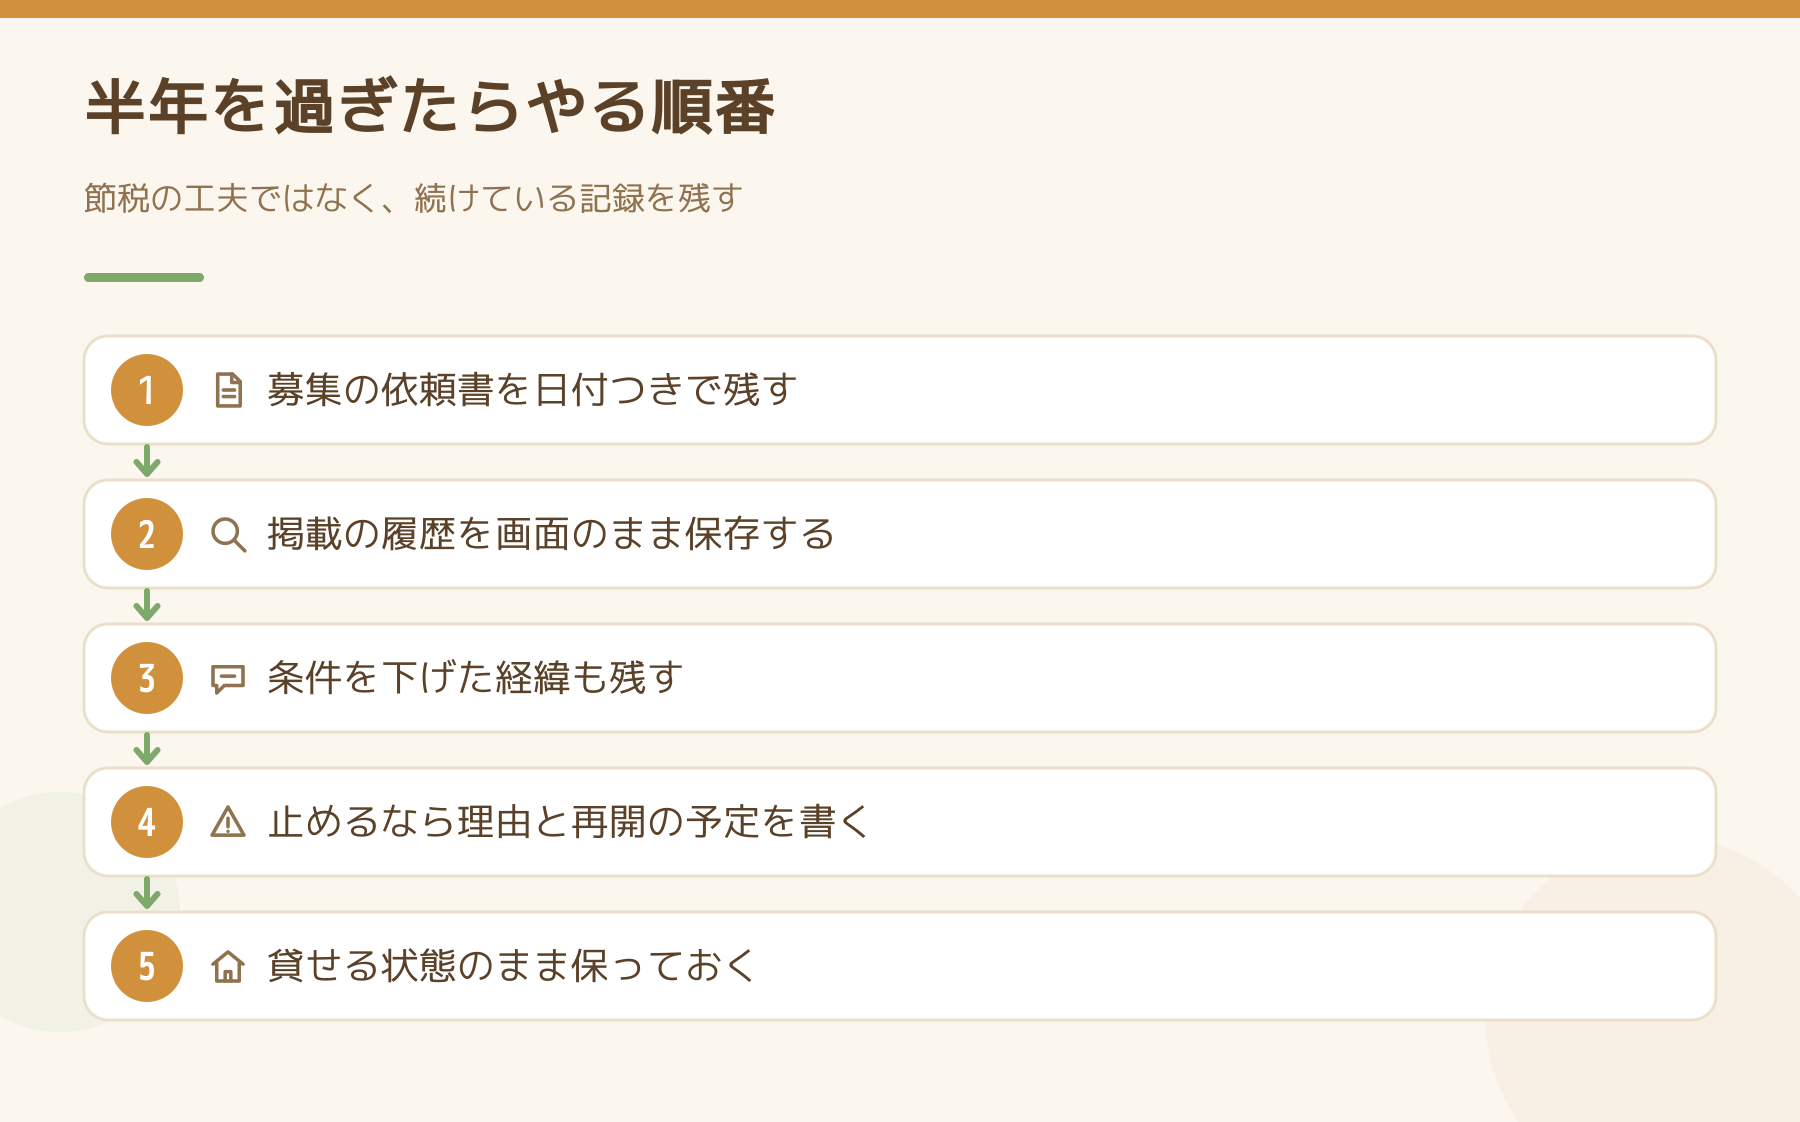
やることは節税の工夫ではなく、記録です。「貸付事業を続けている」と外から見える状態を、紙で残しておきます。
- 媒介の依頼書・募集依頼のやりとりを日付つきで保存する。止めた期間があるかどうかが、あとから分かる形にしておく
- ポータルサイトの掲載履歴を残す。掲載開始日と終了日が分かるものを、画面のまま保存しておく
- 募集条件を下げた経緯も残す。条件を動かしている記録は、貸す意思が続いていたことの裏づけになります
- 「いったん募集を止める」を選ぶときは、止める理由と再開予定を書き残す。工事のため、繁忙期を待つため、という理由があるかどうかで見え方が変わります
- 建物を貸付けに使える状態に保っておく。設備を撤去して貸せない状態にしてしまうと、事業を続けている説明が難しくなります
募集を止めるかどうかの実務的な判断は繁忙期を逃した築古アパートの募集を立て直す順番|家賃を下げるのは最後と家賃を下げる前に試す4つの手|築古アパートのオーナーが順番に確かめることに、空室日数の数え方は退去のあと次の募集まで何日かかっているか|築古アパートの空室日数の数え方にまとめています。空室のまま売るか埋めてから売るかで迷っている場合は築古アパートを売るなら満室にしてからか空室のままか|オーナーが決める順番も参考になります。
都合の悪いことも書いておきます
- 記録を残せば必ず認められる、という話ではありません。貸付事業を続けていたといえるかどうかは、事実関係の総合判断です。ここは税務署と税理士の判断が入る領域なので、断定はできません。
- 3年の線は、相続がいつ起きるかに左右されます。予定を立てて動かせるものではありません。だからこそ、止めないほうが安全という消極的な理由で判断することになります。
- この特例には、相続後の要件もあります。被相続人の貸付事業を相続税の申告期限までに引き継ぎ、その申告期限まで貸付事業を行っていること(事業承継要件)と、その宅地を申告期限まで有していること(保有継続要件)の両方が必要です。相続してすぐ売ると外れます。
- 申告書に書かないと適用されません。特例の適用を受ける旨を記載し、計算明細書や遺産分割協議書の写しなど一定の書類を添付する必要があります。取得者が2人以上いる場合は、選択について全員の同意も要ります。
- 税額を下げることだけを目的に空室を放置するのは本末転倒です。家賃が入らない期間の損失のほうが、多くの場合は大きくなります。
根拠法令等は租税特別措置法69条の4、同法施行令40条の2、同法施行規則23条の2、租税特別措置法関係通達69の4-27および28です。ここに書いたのは国税庁が公表している資料から確認できる範囲で、ご自身の物件の具体的な金額と適用の可否は、税務署または税理士に確認してください。
Follow me!

 Japanese